이 기사는 일본에만 있는 통계 체계와 건축 관행을 다룹니다. 일본의 임대주택(貸家) 건축비는 구조와 공법에 따라 평당(坪, 일본의 전통 면적 단위로 한국의 '평'과 완전히 동일합니다. 1평=3.3057㎡) 72.1만 엔(663만 원)에서 116.0만 엔(1,067만 원)까지 벌어집니다. 같은 목조라도 프리팹(プレハブ, 공장에서 부재를 생산하는 조립주택 공법)은 전체 공법 평균보다 약 40% 더 비쌉니다. 그래서 비교해야 할 것은 '하우스메이커냐 건축회사냐'라는 회사의 속성이 아니라, 어떤 구조·공법으로, 평당 얼마에 지어, 얼마의 임대료를 받을 수 있는가라는 세 가지입니다. 회사 이름 비교는 그다음에야 의미를 가집니다.
이 기사는 토지를 이미 보유하고 있거나 앞으로 아파트 경영·맨션 경영(일본식 임대주택 운용)을 시작하려는 분들을 위해, 시공사를 좁혀나가기 위한 판단 자료를 숫자로 정리한 것입니다. 국토교통성(国土交通省, Ministry of Land, Infrastructure, Transport and Tourism, MLIT) '건축착공통계조사'의 레이와 7년(令和7年, 2025년) 연간 집계(2026년 1월 30일 발표), 총무성(総務省) '주택·토지통계조사', 국세청(国税庁, NTA), 주택금융지원기구(住宅金融支援機構, JHF)라는 1차 자료만을 사용해, 구조별 평당 단가, 5년간의 건축비 상승, 지역 차이, 수익률 시산, 대출 상환액, 그리고 회사를 검증하는 구체적인 절차까지 정리합니다. 2026년 8월 시점의 공표 자료를 기준으로 합니다.
이하 본문의 엔화 금액에는 참고용 원화 환산액을 괄호로 병기합니다(2026년 8월 13일 기준 100엔≈920원 어림값을 적용했으며, 실제 송금·투자 시점의 환율과는 차이가 있을 수 있습니다).
한국 투자자에게 특히 중요한 전제가 하나 있습니다. 일본에는 한국의 전세(全貰) 제도가 없습니다. 임차인은 보증금(敷金, 시키킹)과 월세를 내는 것이 표준이며, 임대인이 보증금을 자본으로 활용해 레버리지를 일으키는 구조 자체가 존재하지 않습니다. 즉 일본에서 임대주택을 신축할 때의 레버리지는 처음부터 끝까지 은행 대출, 즉 전액 차입으로 만들어집니다. 이는 전세보증금을 지렛대로 삼는 한국의 갭투자 감각과는 근본적으로 다른 자금 구조이며, 이 기사에서 다루는 평당 단가·대출 조건·수익률 시산은 모두 이 '전액 차입형 레버리지'를 전제로 읽으셔야 합니다.
이 기사의 핵심 요약
- 임대주택(貸家) 건축 단가는 목조가 평당 72.1만 엔(663만 원), 철골조가 평당 112.4만 엔(1,034만 원), RC조(철근콘크리트조)가 평당 116.0만 엔(1,067만 원)입니다(국토교통성 '건축착공통계조사' 레이와 7년 연간·전국 기준).
- 같은 구조끼리 비교하면 프리팹(하우스메이커 계열)은 목조에서 40.8% 더 비싸지만, 철골조에서는 2.4%밖에 차이가 나지 않습니다. 전체 평균의 차이는 18.4%입니다.
- 임대주택의 ㎡당 공사비는 레이와 2년(2020년) 21.4만 엔(197만 원)에서 레이와 7년(2025년) 29.3만 엔(270만 원)으로, 5년 만에 36.9% 상승했습니다. 몇 년 전 견적서는 더 이상 기준이 될 수 없습니다.
- 연면적 200㎡의 목조 아파트는 자이라이 공법(在来工法, 일본식 목조축조공법)이면 표면수익률 11.98%, 프리팹이면 8.51%. 건축비 1,780만 엔(1억 6,376만 원)의 차이가 수익률 3.5포인트의 차이로 이어집니다.
- 회사 선택은 평당 단가뿐 아니라 장기우량주택(長期優良住宅, 내구성·내진성·에너지효율 등 국가 인증기준을 충족한 주택) 인증을 받을 수 있는지(대출 금리가 최초 15년간 0.3%포인트 낮아짐)까지 포함해 비교하면 판단이 달라집니다.
2026년, 일본 임대주택 건축비는 얼마인가|구조별 평당 단가
결론부터 말씀드리겠습니다. 레이와 7년(2025년)에 착공된 임대주택(貸家, 신축·거주전용주택)의 ㎡당 예정 공사비는 전체 평균 29.3만 엔(270만 원), 평당으로 환산하면 96.9만 엔(891만 원)이었습니다. 구조별로는 목조가 가장 저렴한 평당 72.1만 엔(663만 원), 가장 비싼 RC조가 평당 116.0만 엔(1,067만 원)입니다. 이 차이가 그대로 총사업비와 수익률의 차이로 이어집니다.
임대주택 건축 단가는 목조 21.8만 엔/㎡·철골조 34.0만 엔/㎡·RC조 35.1만 엔/㎡
국토교통성 '건축착공통계조사 주택착공통계' 제34표(레이와 7년 연간·전국/임대주택)에서 구조별 단가와 호당 공사비를 발췌한 것이 다음 표입니다. 1평(坪)=3.30578㎡로 환산했습니다. 참고로 한국의 '평' 역시 같은 1평=3.3057㎡ 기준을 쓰는 동일한 단위이므로, 아래 평당 단가는 한국 부동산 실무 감각 그대로 읽으실 수 있습니다.
| 구조 | 착공호수 | ㎡당 공사비 | 평당 단가(환산) | 호당 공사비 |
|---|---|---|---|---|
| 임대주택 총계 | 300,793호 | 29.3만 엔(270만 원) | 96.9만 엔(891만 원) | 1,385.7만 엔(1억 2,748만 원) |
| 목조 | 133,938호 | 21.8만 엔(201만 원) | 72.1만 엔(663만 원) | 957.0만 엔(8,804만 원) |
| 철골조 | 65,924호 | 34.0만 엔(313만 원) | 112.4만 엔(1,034만 원) | 1,882.5만 엔(1억 7,319만 원) |
| 철근콘크리트조(RC조) | 98,543호 | 35.1만 엔(323만 원) | 116.0만 엔(1,067만 원) | 1,633.5만 엔(1억 5,028만 원) |
| 철골철근콘크리트조(SRC조) | 2,240호 | 32.2만 엔(296만 원) | 106.4만 엔(979만 원) | 1,474.2만 엔(1억 3,563만 원) |
출처: 국토교통성(国土交通省, MLIT) '건축착공통계조사 주택착공통계' 연차 2025년 제34표(2026년 1월 30일 발표)
여기서 놓치기 쉬운 지점이 하나 있습니다. ㎡당 단가가 가장 높은 것은 RC조지만, 호당 공사비가 가장 높은 것은 철골조로 1,882.5만 엔(1억 7,319만 원)입니다. 철골조 임대주택은 호당 면적이 넓게 설계되는 경향이 있어, 단가와 총액이 반드시 같은 순위로 움직이지는 않습니다. 견적서를 비교할 때도 평당 단가만 나란히 놓고 보면 판단을 그르치기 쉽습니다. 연면적과 호수를 맞춘 뒤 총액을 비교해야 합니다.
참고로 레이와 7년의 신설 주택 착공 전체는 740,667호(전년 대비 6.5% 감소), 그중 임대주택은 324,991호(전년 대비 5.0% 감소)로, 두 지표 모두 3년 연속 감소했습니다. 착공은 줄고 있는데 호당 공사비는 오르고 있다는 것이 지금의 시장 상황입니다. 착공 전에 파악해 둘 비용의 전체 구조는 아파트 경영 초기비용의 내역과 자기자본 기준에서 자세히 정리하고 있습니다.
건축비는 지난 5년간 36.9% 상승했다
'몇 년 전에 받아둔 견적이 있으니 대략적인 시세는 안다'고 생각하시는 분이 적지 않습니다. 그러나 그 전제는 더 이상 성립하지 않습니다. 임대주택의 ㎡당 예정 공사비는 레이와 2년(2020년)부터 레이와 7년(2025년)까지 5년간 36.9% 상승했습니다. 참고로 같은 기간 한국의 건설공사비지수 역시 원자재·인건비 상승으로 두 자릿수대 상승을 기록했지만, 상승 곡선의 형태는 다릅니다. 일본은 엔저로 인한 수입 자재비 부담이 겹치면서 철골·RC 등 비목조 구조의 상승폭이 목조보다 두드러진다는 특징이 있습니다.
| 연차 | 임대주택 총계(만 엔/㎡) | 목조 | 철골조 | RC조 | 호당 공사비 |
|---|---|---|---|---|---|
| 레이와 2년(2020년) | 21.4만 엔(197만 원) | 16.6만 엔(153만 원) | 23.8만 엔(219만 원) | 24.9만 엔(229만 원) | 985.1만 엔(9,063만 원) |
| 레이와 4년(2022년) | 23.0만 엔(212만 원) | 16.9만 엔(155만 원) | 25.5만 엔(235만 원) | 26.6만 엔(245만 원) | 1,077.1만 엔(9,909만 원) |
| 레이와 6년(2024년) | 27.0만 엔(248만 원) | 20.3만 엔(187만 원) | 31.2만 엔(287만 원) | 31.5만 엔(290만 원) | 1,261.6만 엔(1억 1,607만 원) |
| 레이와 7년(2025년) | 29.3만 엔(270만 원) | 21.8만 엔(201만 원) | 34.0만 엔(313만 원) | 35.1만 엔(323만 원) | 1,385.7만 엔(1억 2,748만 원) |
| 5년간 상승률 | +36.9% | +31.3% | +42.9% | +41.0% | +40.7% |
출처: 위와 동일(제34표 레이와 2년 연간·레이와 4년 연간·레이와 6년 연간·레이와 7년 연간)
상승폭이 큰 것은 철골조(+42.9%)와 RC조(+41.0%)로, 목조(+31.3%)와의 차이가 벌어졌습니다. 철강재와 시멘트 가격 상승이 그대로 비목조 구조의 단가에 반영되고 있다고 읽을 수 있습니다. 국세청이 양도소득 계산용으로 공표하는 '건물의 표준적인 건축가액표'에서도 주택 전체 기준 레이와 원년부터 레이와 5년까지 목조가 17.01만 엔/㎡ → 20.41만 엔/㎡(+20.0%), 철골조가 22.88 → 28.11(+22.9%)로, 같은 방향의 움직임을 확인할 수 있습니다.
실무상의 의미는 단순합니다. 3년 전(레이와 4년) 자료를 바탕으로 한 수지계획은 건축비를 20% 이상 낮게 잡고 있을 가능성이 있습니다. 레이와 4년에서 레이와 7년 사이 임대주택 총계는 23.0만 엔/㎡에서 29.3만 엔/㎡로 27.4% 올랐습니다. 여러 회사에서 견적을 받을 때는 같은 달에, 같은 연면적·같은 사양 조건으로 받는 것이 전제가 됩니다.
같은 구조라도 지역에 따라 약 2배 차이
전국 평균은 어디까지나 참고치일 뿐입니다. 같은 RC조 임대주택이라도 도쿄도는 44.5만 엔/㎡, 홋카이도는 22.5만 엔/㎡로 약 2배의 차이가 납니다. 도도부현별로 보면 다음과 같습니다.
| 도도부현 | 임대주택 총계(만 엔/㎡) | 목조 | 철골조 | RC조 | RC조 평당 단가 |
|---|---|---|---|---|---|
| 전국 | 29.3만 엔(270만 원) | 21.8만 엔(201만 원) | 34.0만 엔(313만 원) | 35.1만 엔(323만 원) | 116.0만 엔(1,067만 원) |
| 도쿄도 | 39.9만 엔(367만 원) | 28.1만 엔(259만 원) | 40.2만 엔(370만 원) | 44.5만 엔(409만 원) | 147.1만 엔(1,353만 원) |
| 오사카부 | 27.9만 엔(257만 원) | 19.1만 엔(176만 원) | 30.7만 엔(282만 원) | 33.4만 엔(307만 원) | 110.4만 엔(1,016만 원) |
| 아이치현 | 26.2만 엔(241만 원) | 20.0만 엔(184만 원) | 33.1만 엔(305만 원) | 30.8만 엔(283만 원) | 101.8만 엔(937만 원) |
| 후쿠오카현 | 24.3만 엔(224만 원) | 18.9만 엔(174만 원) | 31.2만 엔(287만 원) | 26.8만 엔(247만 원) | 88.6만 엔(815만 원) |
| 홋카이도 | 22.6만 엔(208만 원) | 22.7만 엔(209만 원) | 27.1만 엔(249만 원) | 22.5만 엔(207만 원) | 74.4만 엔(684만 원) |
출처: 위와 동일(제34표 레이와 7년 연간·도도부현별/임대주택)
도쿄도의 목조는 28.1만 엔(259만 원)/㎡로, 전국 평균 21.8만 엔(201만 원)/㎡보다 29% 높은 수준입니다. 협소지·부정형지가 많고 가설·반입 조건이 까다로운 점이 단가에 반영된 것으로 보입니다. 반대로 아이치현은 철골조(33.1)가 RC조(30.8)를 웃도는, 전국 평균과는 반대의 순서를 보입니다. '전국 시세보다 비싸다/싸다'만으로 회사의 좋고 나쁨을 판단하지 마시고, 먼저 자신의 도도부현 평균에 대입한 뒤 비교하시기 바랍니다. 참고로 서울의 건축비 역시 자치구·지반 조건에 따라 큰 폭으로 갈리므로, 이 '전국 평균은 참고치일 뿐'이라는 접근은 한국 투자자에게도 낯설지 않을 것입니다.
하우스메이커와 건축회사는 무엇이 다른가|갈림길은 '공법'
정답은 영업 체계도, 회사 규모도 아닙니다. 공법입니다. 하우스메이커(ハウスメーカー, 공장에서 부재를 생산해 전국 브랜드로 판매하는 일본 특유의 대형 조립주택 회사로, 한국의 '시공사'와는 업태 자체가 다릅니다) 대다수는 공장에서 부재를 생산하는 프리팹 공법이나 투바이포(ツーバイフォー, 북미식 목조 규격재 공법·枠組壁工法)를 채택하고, 지역의 건축회사·공무점은 자이라이 공법(在来工法, 일본식 목조축조공법)을 중심으로 시공합니다. 이 차이가 평당 단가·공기·설계 자유도를 결정짓습니다.
프리팹은 임대주택 전체의 18.9%, 투바이포는 18.2%
먼저 시장 구성부터 짚어보겠습니다. 레이와 7년에 착공된 임대주택 300,793호의 내역은 다음과 같습니다.
| 공법 | 착공호수(임대주택) | 점유율 | ㎡당 공사비 | 평당 단가 | 호당 공사비 |
|---|---|---|---|---|---|
| 프리팹 | 56,834호 | 18.9% | 34.7만 엔(319만 원) | 114.7만 엔(1,055만 원) | 2,049.5만 엔(1억 8,855만 원) |
| 투바이포(목조) | 54,664호 | 18.2% | 21.3만 엔(196만 원) | 70.4만 엔(648만 원) | 1,059.1만 엔(9,744만 원) |
| 기타(자이라이 공법 등) | 약 189,295호 | 62.9% | ― | ― | ― |
출처: 위와 동일(제34표·제36표 프리팹 착공 신축주택·제45표 투바이포 착공 신축주택 레이와 7년 연간)
여기서 읽어낼 수 있는 것은 두 가지입니다. 첫째, 대형 하우스메이커가 주력으로 삼는 프리팹은 임대주택 시장의 20%에도 못 미칩니다. 나머지 60% 이상은 자이라이 공법을 중심으로 한 건축회사가 시공합니다. '대형사에 맡기는 것이 표준'이라는 통념은 통계와 맞지 않습니다.
둘째, 투바이포 임대주택은 평당 70.4만 엔(648만 원)으로, 목조 전체 평균인 평당 72.1만 엔(663만 원)보다 낮은 수준입니다. 투바이포 역시 공장생산 부재를 쓰는 공법이지만, 가격은 자이라이 목조와 크게 다르지 않습니다. '공장생산=비싸다'가 아니라 '프리팹=비싸다'가 정확한 정리입니다.
프리팹은 같은 구조에서 얼마나 더 비싼가
여기가 이 기사의 본론입니다. 공법의 차이는 같은 구조끼리 비교해야만 의미가 있습니다. 제34표(전체 공법)와 제36표(프리팹만)를 대조하면 다음과 같습니다.
| 구조 | 전체 공법(만 엔/㎡) | 프리팹(만 엔/㎡) | 차이 | 평당 단가 차이 |
|---|---|---|---|---|
| 목조 | 21.8만 엔(201만 원) | 30.7만 엔(282만 원) | +40.8% | 72.1만 엔(663만 원) → 101.5만 엔(934만 원) |
| 철골조 | 34.0만 엔(313만 원) | 34.8만 엔(320만 원) | +2.4% | 112.4만 엔(1,034만 원) → 115.0만 엔(1,058만 원) |
| RC조 | 35.1만 엔(323만 원) | 38.1만 엔(351만 원) | +8.5% | 116.0만 엔(1,067만 원) → 126.0만 엔(1,159만 원) |
| 전체 | 29.3만 엔(270만 원) | 34.7만 엔(319만 원) | +18.4% | 96.9만 엔(891만 원) → 114.7만 엔(1,055만 원) |
출처: 위와 동일(제34표·제36표 레이와 7년 연간·전국/임대주택)
'하우스메이커는 공무점보다 10~30% 비싸다'는 설명을 접하는 경우가 있지만, 1차 데이터로 보면 그렇게 단순하지 않습니다. 목조에서는 40.8%의 차이가 나는 반면, 철골조에서는 겨우 2.4%밖에 차이가 나지 않습니다. 철골조나 RC조로 지을 계획이라면 프리팹 계열 하우스메이커의 가격은 시장 수준과 거의 같습니다. 반대로 목조 아파트에서 평당 단가를 억누르고 싶다면 프리팹 이외의 선택지도 비교 대상에 넣을 가치가 커집니다. 구조마다 차이가 이렇게까지 다르게 나타난다는 점이, 이 기사에서 가장 실무적인 발견이라고 생각합니다.
다만 이 40.8%라는 수치의 전제는 정직하게 밝혀두겠습니다. 레이와 7년에 착공된 임대주택 중 프리팹 목조는 3,648호로, 목조 임대주택 133,938호의 2.7%에 불과합니다. 모집단이 작은 만큼 연도에 따라 변동이 있을 수 있습니다. 참고로 목조 임대주택에서 프리팹분을 제외한 130,290호의 실적은 21.4만 엔/㎡(평당 70.9만 엔, 652만 원)로, 이를 기준으로 삼으면 프리팹 목조와의 차이는 +43.4%가 됩니다. 이 기사에서는 더 보수적인 '전체 공법 평균과의 비교(+40.8%)'를 채택하고 있습니다.
가격 차이의 실체는 무엇인가
목조에서 40.8%라는 차이는 단순한 이익률 차이가 아닙니다. 프리팹이 지닌 가치와, 그 대신 잃는 것을 정직하게 정리하겠습니다.
| 관점 | 프리팹(하우스메이커 계열) | 자이라이 공법(건축회사·공무점) |
|---|---|---|
| 평당 단가(목조·임대주택) | 101.5만 엔(934만 원, 프리팹 목조 3,648호 실적) | 70.9만 엔(652만 원, 프리팹 제외 목조 임대주택 130,290호 실적) |
| 품질 편차 | 공장생산으로 부재 정밀도가 안정적인 경향 | 장인의 기량과 현장관리 체계에 좌우됨 |
| 공기 | 현장작업이 적어 단축하기 쉬움 | 상대적으로 길어지기 쉬움 |
| 설계 자유도 | 규격화된 상품 라인 범위 내 | 부정형지·협소지에 맞춘 설계가 용이 |
| 사후관리 체계 | 전국 조직에 의한 장기보증·점검 체계가 있음 | 회사마다 차이가 크며 사전 확인 필요 |
| 입주자 모집 | 자사 브랜드의 중개망을 보유한 경우가 있음 | 별도로 관리회사·중개회사와 제휴 필요 |
공기가 짧다는 것은 임대 경영에서 곧 금액의 문제이기도 합니다. 착공부터 인도까지가 3개월 짧으면 그만큼 임대료 수입 개시가 앞당겨지고, 건설 중 금리 부담도 줄어듭니다. 뒤에 나올 시산 조건(8호·연간 임대료 522.3만 엔, 4,805만 원)이라면 3개월에 약 130만 엔(1,196만 원)입니다. 평당 단가 차이만 보고 '비싸다'고 잘라버리는 것은 이 부분을 계산에 넣지 않은 판단입니다.
후보가 될 만한 대형 하우스메이커 계열로는 다이토켄타쿠(大東建託), 도켄코퍼레이션(東建コーポレーション), 파나소닉 홈즈(パナソニック ホームズ), 미쓰이홈(三井ホーム), 세키스이하우스(積水ハウス) 등이 거론됩니다. 같은 '하우스메이커'라도 주력 공법이 동일하지 않습니다. 예를 들어 미쓰이홈은 투바이포(枠組壁工法)를 주력으로 삼습니다. 앞서 살펴본 대로 공법에 따라 단가 수준이 달라지므로, 회사명이 아니라 제안받은 공법부터 확인하시기 바랍니다. 다만 각사의 일괄임대(마스터리스) 기간이나 임대료 개정 조건은 공식 사이트에 수치로 명시되어 있지 않은 경우가 많은 것이 실정입니다. 예를 들어 세키스이하우스의 일괄임대 시스템(一括借上システム)은 샤메종숍(シャーメゾンショップ) 약 3,000곳과의 제휴, 세키스이하우스 샤메종 PM 각사의 전체 관리물건 실적 723,808실(2026년 1월 기준)을 공개하고 있지만, 임대 기간과 임대료 개정 빈도는 '정기적인 재검토(갱신)에 따라 감액될 수 있습니다'라고만 기재되어 있습니다. 연수나 보증 수준은 개별 제안 서면으로 확인하시기 바랍니다. 인터넷상의 요약을 근거로 판단하지 않는 것이 첫 번째 방어선입니다. 참고로 한국의 '일괄임대·마스터리스' 개념과 비슷해 보이지만, 일본의 서브리스는 뒤에서 다룰 임대주택관리업법(賃貸住宅管理業法)으로 별도 규제되는 법적 계약 유형이라는 점에서 한국의 일반적인 전대차 관행과는 다릅니다.
아파트 경영과 맨션 경영, 골라야 할 회사가 다르다
'아파트 경영의 건축회사'와 '맨션 경영의 건축회사'는 같은 선상에 있지 않습니다. 목조 2~3층 규모의 아파트(일본에서는 저층 목조·경량철골 공동주택을 '아파트'라 부르고, 중고층 RC조 공동주택을 '맨션'이라 부릅니다. 한국어의 '아파트'가 가리키는 범위와는 다르니 주의하시기 바랍니다)와 RC조 4층 이상의 맨션은 평당 단가도 내용연수도, 회사에 요구되는 역량도 전혀 다르기 때문입니다.
목조 아파트(2~3층)의 경우
평당 단가 72.1만 엔(663만 원), 법정 내용연수 22년. 이 두 가지가 목조 아파트의 기본 조건입니다. 프리팹과 자이라이 공법의 가격 차이가 가장 큰 영역이므로, 여러 공법에 걸쳐 견적을 받는 의미가 가장 큰 것이 목조입니다.
회사를 고르는 관점은 평당 단가에 더해 다음 세 가지입니다. 첫째, 그 지역의 임대 수요에 맞는 평면을 제안할 수 있는가. 둘째, 방음·단열 사양이 구체적으로 제시되어 있는가(목조 아파트의 해지 사유에서 소음은 늘 상위권에 오릅니다). 셋째, 장기우량주택 인증 신청에 대응할 수 있는가. 인증을 받으면 대출 금리와 고정자산세 감면 기간이 달라지므로, 평당 단가 몇만 엔의 차이를 웃도는 영향이 생길 수 있습니다.
RC조·SRC조 맨션(4층 이상)의 경우
평당 단가 106.4만 엔(979만 원)에서 116.0만 엔(1,067만 원), 법정 내용연수 47년. 총사업비가 억 단위가 되기 때문에 회사에 요구되는 것이 달라집니다. 구조계산 체계, 지반조사와 파일공사 실적, 인근 대응 경험, 그리고 공기가 늘어졌을 때 자금 운용을 견딜 수 있는 재무 기반입니다.
맨션 건축에서는 프리팹 계열 하우스메이커와의 가격 차이가 8.5%까지 좁혀집니다(35.1만 엔/㎡ 대 38.1만 엔/㎡). 즉 중고층 맨션 경영에서는 '하우스메이커냐 건축회사냐'라는 축 자체가 목조만큼 큰 의미를 갖지 않습니다. 오히려 같은 규모·같은 구조의 시공 실적이 몇 동인지 구체적으로 물어보는 쪽이 판단의 정밀도를 높입니다. RC조 자체의 특성(내화·차음·중량과 지반에 미치는 영향)도 같은 규모의 실적과 함께 확인해 두어야 할 부분입니다.
구조별 경영 조건 일람
평당 단가·내용연수·감가상각·임대료 수준을 한 장에 정리하면 구조 선택이 수지의 어느 부분에 영향을 미치는지가 보입니다. 감가상각은 연면적 200㎡(목조·철골조)/600㎡(RC·SRC조)로 지었을 경우의 연액을, 정액법·내용연수로 나눈 개산치입니다.
| 항목 | 목조 | 철골조(골격재 4mm 초과) | RC조·SRC조 |
|---|---|---|---|
| 평당 단가(임대주택·전국) | 72.1만 엔(663만 원) | 112.4만 엔(1,034만 원) | 106.4~116.0만 엔(979만~1,067만 원) |
| 법정 내용연수(주거용) | 22년 | 34년 | 47년 |
| 건축비 예시 | 200㎡=4,360만 엔(4억 112만 원) | 200㎡=6,800만 엔(6억 2,560만 원) | 600㎡=2억 1,060만 엔(19억 3,752만 원) |
| 감가상각 연액(개산) | 198.2만 엔(1,823만 원) | 200.0만 엔(1,840만 원) | 448.1만 엔(4,123만 원) |
| 예상 융자기간 | 내용연수가 짧아 상환기간도 짧아지기 쉬움 | 목조와 RC조의 중간 | 내용연수가 길어 장기 대출을 짜기 쉬움 |
| 임대료 수준(민영임대주택·전국평균) | 54,409엔/월(50만 원/월) | 68,548엔/월(비목조)(63만 원/월) | |
출처: 평당 단가는 앞선 건축착공통계, 내용연수는 국세청(国税庁, NTA) '주요 감가상각자산의 내용연수(건물/건물부속설비)', 임대료는 총무성 통계국(総務省統計局) '레이와 5년 주택·토지통계조사 기본집계결과'(2024년 9월 25일 발표)
금속조(철골조)는 골격재의 두께에 따라 내용연수가 달라지며, 4mm 초과가 34년, 3mm 초과 4mm 이하가 27년, 3mm 이하가 19년입니다. 경량철골 아파트를 검토하신다면 이 두께가 감가상각과 대출 기간을 좌우합니다. 제안서에 두께가 명시되어 있지 않다면 반드시 확인해야 할 부분입니다. 구조별 수명에 대한 사고방식은 법정·물리적·경제적, 세 가지 내용연수의 차이에서 정리하고 있습니다.
숫자로 확인한다|건축회사의 차이가 수익률을 얼마나 바꾸는가
지금까지의 숫자를 실제 수지에 대입해 보겠습니다. 이하는 모두 토지를 자기 소유하고 있다는 전제하에, 만실을 가정한 표면수익률입니다.
계산 예시 ① 목조 아파트(연면적 200㎡·8호)
호당 25㎡, 8호짜리 아파트를 짓는 경우로, 자이라이 공법과 프리팹을 비교합니다. 임대료는 민영임대주택(목조)의 전국 평균 54,409엔(50만 원)을 사용합니다.
| 항목 | 자이라이 공법(전체 공법 평균) | 프리팹 |
|---|---|---|
| 건축 단가 | 21.8만 엔/㎡(201만 원) | 30.7만 엔/㎡(282만 원) |
| 건축비(200㎡) | 4,360만 엔(4억 112만 원) | 6,140만 엔(5억 6,488만 원) |
| 연간 임대료 수입 | 54,409엔 × 8호 × 12개월 = 522.3만 엔(4,805만 원) | |
| 표면수익률 | 11.98% | 8.51% |
| 감가상각(22년·정액법) | 198.2만 엔(1,823만 원)/년 | 279.1만 엔(2,568만 원)/년 |
건축비의 차이는 1,780만 엔(1억 6,376만 원). 이것이 표면수익률로는 3.47포인트의 차이가 됩니다. 평당 단가의 차이는 이렇게 수익률의 차이로 번역되어야 비로소 판단 자료가 됩니다. 다만 수익률은 표면과 실질이 의미가 완전히 다르므로, 비교의 전제로서 표면수익률과 실질수익률의 차이와 기준을 파악해 두면 영업 자료를 읽는 방식이 달라집니다.
계산 예시 ② RC 맨션(연면적 600㎡·20호)
호당 30㎡, 20호짜리 RC조 맨션을 짓는 경우입니다. 임대료는 민영임대주택(비목조)의 전국 평균 68,548엔(63만 원)을 사용합니다.
- 건축비: 35.1만 엔/㎡ × 600㎡ = 2억 1,060만 엔(19억 3,752만 원)
- 연간 임대료 수입: 68,548엔 × 20호 × 12개월 = 1,645.2만 엔(1억 5,136만 원)
- 표면수익률: 1,645.2만 엔 ÷ 2억 1,060만 엔 = 7.81%
- 감가상각(47년·정액법): 448.1만 엔(4,123만 원)/년
목조 아파트의 11.98%에 비해 RC 맨션은 7.81%. 표면수익률만 보면 목조가 유리합니다. 그러나 감가상각은 연 448.1만 엔(4,123만 원)으로 목조의 198.2만 엔(1,823만 원)의 2.3배이며, 내용연수 47년이라는 길이가 대출 기간 협상의 여지를 만들어 냅니다. 목조는 수익률로 취하고, RC조는 기간과 대출 조건으로 취한다. 이 구조적인 트레이드오프를 이해하지 못한 채 '수익률이 높은 쪽이 좋다'고 단정하면 상환비율에서 막히게 됩니다.
계산 예시 ③ 상환액까지 넣어 본다
건축비를 전액 차입했을 경우의 상환액을, 주택금융지원기구(住宅金融支援機構, JHF) '임대주택융자'의 레이와 8년(2026년) 8월 참고 금리(35년 고정 3.94%·조기상환제한제도 이용)로, 원리금균등상환 방식으로 시산합니다. 이 '전액 차입'이 바로 앞서 언급한, 전세 보증금 레버리지가 없는 일본 임대 시장의 자금 구조 그 자체입니다.
| 사례 | 차입액 | 월 상환액 | 연간 상환액 | 연간 임대료 수입 | 차액(연) |
|---|---|---|---|---|---|
| 목조 아파트(자이라이) | 4,360만 엔(4억 112만 원) | 19.1만 엔(176만 원) | 229.8만 엔(2,114만 원) | 522.3만 엔(4,805만 원) | +292.5만 엔(2,691만 원) |
| 목조 아파트(프리팹) | 6,140만 엔(5억 6,488만 원) | 27.0만 엔(248만 원) | 323.6만 엔(2,977만 원) | 522.3만 엔(4,805만 원) | +198.7만 엔(1,828만 원) |
| RC 맨션 | 2억 1,060만 엔(19억 3,752만 원) | 92.5만 엔(851만 원) | 1,109.9만 엔(1억 211만 원) | 1,645.2만 엔(1억 5,136만 원) | +535.3만 엔(4,925만 원) |
출처: 금리는 주택금융지원기구(JHF) '임대주택융자금리'(2026년 7월 30일 갱신)의 레이와 8년 8월 참고금리
같은 8호짜리 아파트라도 공법의 차이만으로 연간 차액이 93.8만 엔(863만 원) 벌어집니다. 35년이면 3,283만 엔(3억 204만 원)입니다. 한편 이 금리에는 인하 제도가 있습니다. 장기우량주택 기준에 적합한 임대주택이라면 최초 15년간 연 0.3%포인트 인하를 받을 수 있습니다. 3.94%가 3.64%가 되면 4,360만 엔 차입 기준으로 월 0.77만 엔(7만 원), 연 9.3만 엔(86만 원)의 부담 경감입니다. 인하는 세 가지가 있으며, 장기우량주택이 연 0.3%포인트, JHF가 정하는 ZEH(넷제로에너지하우스) 기준 적합이 연 0.2%포인트, JHF가 정하는 육아배려형 임대주택 기준 적합이 연 0.2%포인트입니다(모두 최초 15년간). 중복 적용 상한은 장기우량주택과 육아배려의 조합이 연 0.5%포인트, ZEH와 육아배려의 조합이 연 0.4%포인트가 됩니다. 다만 육아배려에 따른 인하는 JHF의 '스마이·루 임대론(すまい・る賃貸ローン)' 육아성에너지형·마을만들기형에 한정됩니다. 인증을 받을 수 있는 회사인지 여부는 평당 단가와 동일한 비중으로 비교할 가치가 있습니다.
시산의 전제와 한계
지금까지의 숫자는 판단의 출발점이지 결론이 아닙니다. 다음 세 가지는 본인의 조건으로 바꾸어 대입해 보시기 바랍니다.
- 만실을 가정한 수치입니다. 공실률과 체납 리스크는 반영되어 있지 않습니다. 해당 지역의 실태에 맞춰 임대료 수입을 5~15% 정도 할인한 수치도 함께 놓고 검토하시기 바랍니다.
- 건축비 이외의 비용은 포함되어 있지 않습니다. 설계료, 지반개량, 외부구조물, 등기비용, 부동산취득세, 화재보험, 관리위탁료, 수선적립금은 별도로 발생합니다.
- 임대료는 전국 평균입니다. 실제로는 역까지의 거리·건축연도·설비에 따라 크게 달라집니다. 주변 모집 사례를 통해 직접 파악한 수치로 바꾸어 대입하시기 바랍니다.
그럼에도 이 시산에는 의미가 있습니다. 여러 회사의 제안을 같은 계산식 위에 다시 나란히 놓을 수 있기 때문입니다. 각 회사가 제시하는 수지계획서는 전제가 제각각이라 그대로는 비교가 되지 않습니다. 평당 단가·연면적·호수·임대료·금리라는 다섯 가지를 자신의 기준으로 고정하고, 그 위에 각사의 숫자를 끼워 넣어 갑니다. 이것이 영업 자료에 휩쓸리지 않고 판단하기 위한 가장 확실한 방법이라고 생각합니다.
건축회사를 비교할 때 확인해야 할 7가지 체크 항목
평당 단가와 수익률이 모두 나왔다면, 다음은 회사 그 자체를 검증할 차례입니다. 여기서는 독자 여러분이 공공기관의 시스템을 직접 활용해 확인할 수 있는 사항을 중심으로 7개 항목을 제시합니다.
① 견적은 연면적과 사양까지 맞춰서 비교한다 / ② 장기우량주택·ZEH 인증에 대응할 수 있는가
① 평당 단가만 나란히 놓아서는 비교가 되지 않습니다. 연면적, 호수, 각 호실의 전유면적, 외부구조물·지반개량의 유무, 설계료가 본체 가격에 포함되는지 여부. 이 다섯 가지를 맞춘 뒤 총액을 비교하시기 바랍니다. 어떤 회사의 평당 단가가 저렴한 이유가 실제로는 외부구조물과 지반개량이 별도 계상되어 있기 때문인 경우가 있습니다.
② 장기우량주택 인증은 대출 금리(최초 15년간 0.3%포인트 인하), 부동산취득세 공제액, 고정자산세 감면 기간이라는 세 가지에 동시에 영향을 미칩니다. 인증 신청 실적이 몇 건인지, 신청 비용이 견적에 포함되는지를 구체적으로 확인하시기 바랍니다. '대응할 수 있습니다'라는 구두 답변과, 실적 건수를 제시하는 답변은 의미가 전혀 다릅니다.
③ 건설업 허가와 행정처분 이력을 국토교통성의 두 사이트에서 확인한다 / ④ 임대주택관리업자로 등록되어 있는가
③ 확인할 곳은 두 군데로 나뉩니다. 건설업 허가의 유무·허가번호·허가업종은 국토교통성의 '건설업자·택지건물거래업자 등 기업정보 검색시스템'에서 회사명만으로 누구나 조회할 수 있습니다. 감독처분·행정처분 이력은 같은 곳이 아니라 국토교통성 '네거티브 정보 등 검색사이트'에서 확인합니다. 이곳은 건설업자, 택지건물거래업자, 임대주택관리업자 등 분야별로 검색할 수 있으며, 택지건물거래업자의 경우 최근 5년간의 행정처분 정보가 공개되어 있습니다. 두 사이트 모두 상견적을 의뢰하기 전 5분이면 끝나는 작업입니다. 허가의 종류(다이진(大臣) 허가인지 지사(知事) 허가인지, 일반인지 특정인지)와 허가받은 업종도 함께 봐 두면, 그 회사가 무엇을 직접 시공하고 무엇을 하도급으로 내보내는지 가늠할 수 있습니다. 한국의 건설산업지식정보시스템(키스콘, KISCON)에서 건설업체 정보를 조회하는 것과 비슷한 감각이지만, 일본은 '허가 정보'와 '처분 이력'이 서로 다른 두 개의 시스템에 나뉘어 있다는 점이 다릅니다.
④ 건축과 관리를 세트로 맡기는 제안을 받았다면, 임대주택관리업자로서의 등록 여부를 확인합니다. 임대주택관리업법(賃貸住宅管理業法)에서는 관리 호수 200호 이상인 사업자에게 국토교통대신(国土交通大臣) 등록을 의무화하고 있습니다(200호 미만은 임의 등록). 등록 사업자에게는 업무관리자 선임과 오너에 대한 중요사항 설명이 의무화되어 있으므로, 등록 여부는 그대로 설명 책임 수준의 차이가 됩니다. 등록 여부는 앞서 언급한 기업정보 검색시스템에서 확인할 수 있습니다.
⑤ 서브리스를 제안받았다면|임대주택관리업법 제28~31조에서 확인해야 할 것
일괄임대(마스터리스) 제안은 임대주택관리업법에 의해 엄격하게 규제되어 있습니다. '몰랐다'로 넘어갈 수 없는 영역이므로 조문 단위로 짚어 두겠습니다. 한국에서 '전세를 낀 갭투자'가 레버리지의 핵심 이슈라면, 일본에서는 이 '서브리스(일괄임대) 계약의 조건'이 그에 상응하는 핵심 리스크 이슈라고 할 수 있습니다.
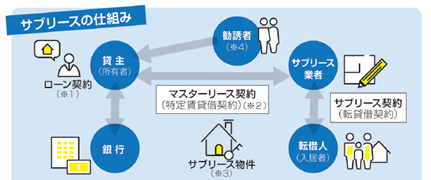
오너가 직접 체결하는 것은 마스터리스 계약이며, 입주자와의 임대차 계약 당사자는 서브리스업자입니다. 따라서 '공실이어도 임대료가 들어온다'는 안심은 업자의 지급 능력과 계약 조항 위에서만 성립합니다. 확인해야 할 조문은 다음 네 가지입니다.
| 조문 | 규제 내용 | 위반 시 벌칙 |
|---|---|---|
| 제28조 과대광고 등의 금지 | 임대료 액수·지급기일·변경에 관한 사항, 유지보전 실시방법과 비용분담, 계약해제 조건에 대해 현저히 사실과 다른 표시를 금지 | 30만 엔(276만 원) 이하의 벌금 |
| 제29조 부당한 권유 등의 금지 | 임대료 감액 리스크 등 중요사항의 고의적 불고지·불실고지를 금지. 승낙 없이 오후 9시~오전 8시에 전화·방문 권유를 하는 것도 해당할 수 있음 | 6개월 이하의 징역 또는 50만 엔(460만 원) 이하의 벌금 |
| 제30조 계약체결 전 중요사항 설명 | 계약 전 14개 항목을 기재한 서면을 교부하여 설명할 의무. 설명부터 계약체결까지 1주일 정도의 기간을 두는 것이 바람직함 | 50만 엔(460만 원) 이하의 벌금 |
| 제31조 계약체결 시 서면교부 | 계약기간, 임대료 기타 조건, 유지보전 실시방법과 비용분담, 보고, 손해배상액의 예정, 면책, 갱신·해제, 계약종료 시 권리의무의 승계 등 13개 항목을 기재한 서면 교부 의무 | 50만 엔(460만 원) 이하의 벌금 |
실무에서는 다음 세 가지를 실행하시기 바랍니다. 첫째, 중요사항 설명을 받은 날과 계약일 사이를 1주일 이상 벌립니다. 둘째, 제31조 서면에서 '임대료 개정의 시기와 방법', '계약해제 조건'이라는 두 항목을 소리 내어 읽게 하고, 그 자리에서 이해할 수 있는 말로 바꿔 설명해 달라고 요청합니다. 셋째, 서브리스업자가 제32조에 근거해 영업소에 비치하고 있는 업무상황조서와 대차대조표의 열람을 요청합니다. 이는 사업연도 경과 후 3개월 이내에 작성되며, 비치일로부터 3년간 열람에 응할 의무가 있습니다. 열람을 꺼리는 회사에 35년짜리 일괄임대를 맡길 이유는 없습니다. 계약 구조 자체를 이해하는 데에는 서브리스(일괄임대)의 계약 구조와 리스크도 함께 읽어보시기 바랍니다.
⑥ 건축과 관리를 분리할 수 있는가 / ⑦ 출구까지 내다본 구조·사양인가
⑥ 건축을 의뢰한 회사에 관리까지 맡기는 것은 의무가 아닙니다. 건축과 관리를 분리할 수 있는지, 분리했을 경우 보증이나 사후점검이 어떻게 달라지는지를 계약 전에 문서로 확인하시기 바랍니다. 분리할 수 없다는 조건이 붙어 있다면, 그 조건이 몇 년간 지속되는지가 실질적인 구속 기간이 됩니다.
⑦ 건물이 세워진 순간부터 출구는 이미 시작됩니다. 매각 시 매수인이 대출을 받을 수 있는지 여부는 구조·잔존 내용연수·검사필증(検査済証)의 유무로 결정됩니다. 건축확인과 완료검사 서류 일체를 인도 시 받을 수 있는지, 설계도서와 구조계산서 보관을 어떻게 할 것인지. 이 부분을 애매하게 남겨둔 채 20년이 지나면, 매각할 때 매수인의 은행 심사에서 막히게 됩니다.
세제와 대출|2026년 시점에서 파악해 둘 숫자
건축회사 선택은 세제 우대를 받기 쉬운지 여부와 직결됩니다. 2026년 8월 시점에서 확정된 내용을 정리합니다.
신축주택 고정자산세 1/2 감면, 레이와 13년(2031년) 3월 31일까지 연장
신축주택에 대한 고정자산세 세액을 2분의 1로 감면하는 조치(단독주택 3년간, 맨션 5년간)는 레이와 8년(2026년) 4월 1일부터 레이와 13년(2031년) 3월 31일까지 5년간 연장되었습니다. 이와 함께 두 가지 변경사항이 있습니다.
- 대상 주택의 바닥면적 요건 하한이 원칙적으로 40㎡(기존 50㎡)로 완화되었습니다. 원룸 중심의 임대주택에 있어서는 실무적으로 영향이 큰 변경입니다.
- 일정한 재해위험구역(하자드 에리어) 내에 위치한 주택은 대상에서 제외됩니다. 계획지가 어떤 구역에 해당하는지를 지자체의 재해위험지도(하자드맵)로 착공 전에 확인해 두어야 합니다.
국토교통성의 추산에 따르면, 2,500만 엔(2억 3,000만 원)짜리 주택을 신축할 경우 특례가 없으면 연 18.2만 엔(167만 원), 특례가 있으면 연 9.1만 엔(84만 원)이 되어, 3년간 약 27만 엔(248만 원)의 부담 경감 효과가 있다고 합니다. 나대지 상태로 보유할 경우와의 세부담 차이도 함께 시산해 두면 판단이 빨라집니다.
인증 장기우량주택이면 부동산취득세 공제 1,300만 엔
인증 장기우량주택에 관한 특례조치 역시 마찬가지로 레이와 13년(2031년) 3월 31일까지 5년간 연장되었습니다. 일반주택과의 차이는 다음과 같습니다.
| 세목 | 일반주택 | 인증 장기우량주택 |
|---|---|---|
| 부동산취득세 과세표준 공제액 | 1,200만 엔(1억 1,040만 원) | 1,300만 엔(1억 1,960만 원) |
| 고정자산세 감면기간(단독주택) | 3년간 | 5년간 |
| 고정자산세 감면기간(맨션) | 5년간 | 7년간 |
| 임대주택융자 금리 인하 | 없음 | 최초 15년간 연 0.3%포인트 |
출처: 국토교통성(MLIT) '레이와 8년도 세제개정 개요'(레이와 7년 12월), 금리는 앞서 언급한 주택금융지원기구 기준
인증을 받으려면 열화대책, 내진성, 에너지절약성, 유지관리·갱신의 용이성, 재해에 대한 배려, 거주환경 등의 기준을 충족해야 합니다. 설계 단계부터 인증을 전제로 설계할 수 있는 회사인지 여부에 따라 세제·금리·출구, 이 세 가지가 동시에 달라집니다. 평당 단가가 몇만 엔 비싸더라도 이쪽이 유리해지는 경우가 있습니다. 인증 실적 건수와 신청부터 인증까지 걸린 기간을 각 회사에 물어보시기 바랍니다.
우리가 생각하는, 건축회사 선택의 본질
지금까지 숫자를 늘어놓았지만, 마지막으로 말씀드리고 싶은 것은 다른 이야기입니다.
숫자를 다 나열한 뒤, 마지막에 효과를 발휘하는 것은 '오래 함께할 수 있는 상대인가'라는 관점
임대 경영은 건물을 짓고 끝나는 것이 아닙니다. 목조라면 22년, RC조라면 47년. 그 사이 입주자는 여러 차례 바뀌고, 급탕기는 교체 시기를 맞이하며, 외벽은 도장을 다시 해야 합니다. 그 긴 시간을 함께 걸을 수 있는 상대인지는 평당 단가 표에는 나오지 않습니다.
저희 INA&Associates 주식회사는 인재(人財)야말로 최대의 자산이라고 생각합니다. 건물은 설계도대로 지어지지만, 준공 후에 발생하는 일에 대한 대응은 담당자 한 사람 한 사람의 판단과 성실함에 달려 있습니다. 그렇기에 계약 전에 만나보아야 할 사람은 영업 담당자뿐만이 아니라, 준공 후에 창구가 될 사람입니다. '그분은 이 회사에서 몇 년째 근무하고 계신가요'라고 한마디 물어보는 것만으로도 돌아오는 답변의 온도가 달라집니다.
또 하나 소중히 여기는 것은 단점까지 포함해 정직하게 전달하는 것입니다. 프리팹이 목조에서 40.8% 비싸다는 사실은 하우스메이커 입장에서 유리한 숫자가 아닙니다. 그러나 그 차액에 걸맞은 공기 단축과 사후관리 체계가 있다면, 그것 또한 같은 자료 위에서 설명되어야 합니다. 불리한 숫자를 먼저 꺼내는 회사는 신뢰할 만합니다.
제안을 받은 쪽이 취할 수 있는 가장 비용 대비 효과가 높은 행동은, 이해관계가 없는 제3자에게 한 번 봐 달라고 하는 것입니다. 수지계획서에 적힌 공실률, 임대료 하락률, 수선비 견적이 타당한지는 그 회사 밖에 있는 사람이 더 판단하기 쉬운 법입니다. 저희가 부동산 투자 세컨드 오피니언이라는 형태로 관여해 드리는 이유가 바로 여기에 있습니다.
정리|비교해야 할 것은 회사 이름이 아니라 평당 단가와 수익률, 그리고 장기적인 체계
아파트 경영·맨션 경영의 건축회사 비교에서, 마지막으로 손에 남겨두어야 할 것은 다음 다섯 가지입니다.
- 평당 단가는 구조로 결정된다. 목조 72.1만 엔(663만 원), 철골조 112.4만 엔(1,034만 원), RC조 116.0만 엔(1,067만 원)이 2026년 시점의 전국 수준입니다. 먼저 본인 계획의 구조를 결정한 뒤 회사를 찾으시기 바랍니다.
- 프리팹의 가격 프리미엄은 구조에 따라 다르다. 목조에서 +40.8%, 철골조에서 +2.4%, RC조에서 +8.5%. 목조 아파트에서야말로 공법을 넘나드는 비교의 가치가 커집니다.
- 건축비는 5년 만에 36.9% 올랐다. 과거 자료를 전제로 한 수지계획은 다시 짜야 합니다.
- 수익률은 목조가 높고, 기간은 RC조가 길다. 목조 11.98%와 RC조 7.81%는 우열이 아니라 내용연수 22년과 47년이라는 트레이드오프입니다.
- 장기우량주택 인증 여부가 금리·세제·출구를 동시에 바꾼다. 평당 단가 몇만 엔보다 효과가 큰 경우가 있습니다.
그리고 마지막으로, 기업정보 검색시스템에서의 건설업 허가와 임대주택관리업자 등록 확인, 네거티브 정보 등 검색사이트에서의 감독처분 이력 확인, 서브리스 계약 제28~31조 체크. 이 세 가지는 누구나, 무료로, 계약 전에 할 수 있습니다. 맨션 경영도 아파트 경영도, 판단의 질은 정보의 질로 결정됩니다.
자주 묻는 질문(FAQ)
Q. 하우스메이커와 건축회사는 건축비가 얼마나 차이 납니까?
같은 구조끼리 비교하면 목조에서는 약 40%(+40.8%), 전체 평균으로는 18.4%의 차이가 있습니다. 다만 철골조는 +2.4%, RC조는 +8.5%에 그칩니다. 국토교통성 '건축착공통계조사' 레이와 7년 연간 임대주택 데이터에서 목조는 전체 공법 평균 21.8만 엔/㎡(201만 원)에 비해 프리팹 30.7만 엔/㎡(282만 원), 철골조는 34.0 대 34.8, RC조는 35.1 대 38.1이었습니다. '하우스메이커는 10~30% 비싸다'는 일반론보다 구조별 차이의 편차 쪽이 실무에서는 더 중요합니다.
Q. 아파트 경영과 맨션 경영, 어느 쪽이 수익률이 높습니까?
표면수익률은 목조 아파트 쪽이 높습니다. 연면적 200㎡·8호 목조 아파트에서 11.98%, 연면적 600㎡·20호 RC 맨션에서 7.81%라는 시산입니다(모두 전국 평균 건축단가와 민영임대주택 평균 임대료 사용, 토지 자기소유·만실 가정). 다만 법정 내용연수는 목조 22년인 데 비해 RC조는 47년이라, 감가상각 연액과 짤 수 있는 대출 기간이 달라집니다. 수익률의 높음과 보유 기간의 길이는 어느 쪽을 택할 것인가 하는 선택의 문제입니다.
Q. 견적은 몇 개 회사에서 받아야 합니까?
3개 사 정도가 현실적입니다. 중요한 것은 회사 수보다 전제를 맞추는 것으로, 연면적·호수·각 호실의 전유면적·외부구조물과 지반개량의 처리·설계료 내역이라는 다섯 가지를 지정해 의뢰하시기 바랍니다. 건축비는 5년간 36.9% 상승했으므로, 견적은 같은 시기에 받는 것도 조건이 됩니다. 의뢰 전에 국토교통성의 건설업자·택지건물거래업자 등 기업정보 검색시스템에서 각 회사의 허가번호를, 네거티브 정보 등 검색사이트에서 감독처분 이력을 확인해 두면 비교의 기준이 갖춰집니다.
Q. 서브리스 계약은 하지 않는 편이 좋습니까?
일률적으로 피해야 하는 것은 아니지만, 확인해야 할 조항은 명확합니다. 임대주택관리업법에 의해 과대광고(제28조)와 부당한 권유(제29조)는 금지되며, 계약체결 전 중요사항 설명(제30조·14개 항목)과 계약 시 서면교부(제31조·13개 항목)가 의무화되어 있습니다. 특히 '임대료 개정의 시기와 방법', '계약해제 조건'이라는 두 항목을 서면으로 확인하고, 중요사항 설명부터 계약까지 1주일 정도의 기간을 두시기 바랍니다. 보증 임대료는 정기적인 재검토로 감액될 수 있다는 전제로 수지계획을 짜두시기를 권합니다.
Q. 건축비가 오르고 있는 지금, 착공을 미루어야 합니까?
기다린다고 해서 내려간다고 단언할 수는 없으므로, 판단 자료를 두 가지 제시하겠습니다. 첫째, 임대주택의 ㎡당 공사비는 레이와 2년 21.4만 엔(197만 원), 레이와 4년 23.0만 엔(212만 원), 레이와 6년 27.0만 엔(248만 원), 레이와 7년 29.3만 엔(270만 원)으로 일관되게 상승하고 있습니다. 둘째, 레이와 7년의 임대주택 착공은 324,991호로 3년 연속 감소입니다. 착공이 줄어드는데도 단가가 내려가지 않는다는 사실은, 가격 상승이 수요 요인보다 자재·인건비 요인에서 비롯됨을 시사합니다. 금리는 레이와 8년 8월 JHF 참고금리로 35년 고정 3.94%입니다. '기다린다'는 판단을 내릴 경우, 기다리는 동안의 임대료 수입 기회손실과 금리 변동 리스크 양쪽을 모두 계산에 넣으시기 바랍니다.
Q. 건축 후의 관리회사는 건축을 의뢰한 회사와 같아야 합니까?
같을 필요는 없습니다. 건축은 하우스메이커에, 관리는 별도의 전문 관리회사에 위탁하는 것도 가능합니다. 다만 일괄임대나 장기보증이 세트로 묶인 계약에서는 관리를 전환하면 보증 조건이 달라지는 경우가 있습니다. 분리할 수 있는지, 분리했을 경우 무엇이 달라지는지를 계약 전에 서면으로 확인해 두시기 바랍니다.
인용·참고자료
- 국토교통성(MLIT) '건축착공통계조사 주택착공통계' 연차 2025년(레이와 7년 연간) 제34표·제36표·제45표(2026년 1월 30일 발표)
- 국토교통성(MLIT) '건축착공통계조사보고(레이와 7년 연간)에 대하여'(레이와 8년 1월 30일 발표)
- 총무성 통계국(総務省統計局) '레이와 5년 주택·토지통계조사 주택 및 세대에 관한 기본집계(확보집계) 결과'(레이와 6년 9월 25일 발표)
- 국세청(国税庁, NTA) '주요 감가상각자산의 내용연수(건물/건물부속설비)'
- 국세청(国税庁, NTA) '건물의 표준적인 건축가액표'
- 주택금융지원기구(住宅金融支援機構, JHF) '임대주택융자금리'(2026년 7월 30일 갱신/레이와 8년 8월 참고금리)
- 국토교통성(MLIT) '레이와 8년도 세제개정 개요'(레이와 7년 12월)
- 국토교통성(MLIT) 임대주택관리업법 포털사이트 '적정화를 위한 조치(서브리스)'
- 국토교통성(MLIT) 임대주택관리업법 포털사이트 '제도해설'
- 국토교통성(MLIT) '건설업자·택지건물거래업자 등 기업정보 검색시스템'
- 국토교통성(MLIT) '네거티브 정보 등 검색사이트'
- 세키스이하우스(積水ハウス) '일괄임대 시스템'
본 기사의 계산 예시는 공적 데이터에 근거한 시산이며, 개별 토지 조건·소득 상황에서의 세무·대출 판단에 대해서는 세무사 등 전문가 및 금융기관에 확인하시기 바랍니다.