在日本建造出租物业,是一套与中国大陆完全不同的独立产业体系:开发商发包对象分为全国性的大型预制房屋制造商(日语称为ハウスメーカー,housing maker)和地方建筑公司(工务店/建筑会社)两类,二者的造价、工期、保修体系差异巨大,这是中国大陆购房者在国内市场几乎不会遇到的选择题。仅按结构和工法划分,日本出租房的每坪(1坪≈3.3平方米)造价就从72.1万日元(约3.46万元人民币)到116.0万日元(约5.57万元人民币)不等。即使同样是木造,大型预制房屋制造商的报价也比全行业平均水平高出约四成。因此,真正该比较的不是"选大型建材商还是地方建筑公司"这种公司属性问题,而是三个具体数字:用什么结构和工法建造、每坪造价多少、能收取多少租金。公司名称的比较,只有在这三点明确之后才有意义。
本文面向已持有日本土地、或计划在日本开展公寓经营(アパート経営)/集合住宅经营(マンション経営)的读者,用数字为发包对象的筛选提供依据。这里有一点对中国大陆投资者尤为关键:中国大陆的住宅建设用地使用权年限为70年(商业用地40年),到期涉及续期问题;而日本实行的是永久所有权(所有権)制度——一旦购入土地,产权没有期限,建筑物本身的价值会随时间折旧,但脚下的土地权利并不到期。这意味着,在日本新建一栋出租物业,本质上是在一块永久归属于你的土地上进行一次长期(木造22年、RC造47年)的资产配置决策,而不是在一个有限产权周期内摊薄成本。本文仅使用一手官方资料:日本国土交通省《建筑动工统计调查》令和7年(2025年)全年数据(2026年1月30日公布)、总务省《住宅·土地统计调查》、国税厅数据、住宅金融支援机构数据,系统梳理按结构分类的每坪造价、五年间的造价涨幅、地区差异、收益率测算、还款额,以及核实建筑公司资质的具体步骤。数据截至2026年8月。
本文要点
- 出租房的建造单价,木造为每坪72.1万日元(约3.46万元人民币),钢骨造为每坪112.4万日元(约5.40万元人民币),RC(钢筋混凝土)造为每坪116.0万日元(约5.57万元人民币)(数据来源:国土交通省《建筑动工统计调查》令和7年全年·全国)。
- 在同一结构内比较,大型预制房屋制造商采用的预制工法(プレハブ),木造造价比全行业平均高出40.8%,但钢骨造仅高2.4%。综合全部结构的平均差距为18.4%。
- 出租房每平方米工程造价从令和2年(2020年)的21.4万日元,涨到令和7年(2025年)的29.3万日元,5年间上涨36.9%。几年前拿到的报价单,已经不能作为当前预算基准。
- 建筑面积200平方米的木造公寓,传统工法(在来工法)的表面收益率为11.98%,预制工法(プレハブ)则为8.51%。1,780万日元(约85.4万元人民币)的造价差,换算成收益率相差3.5个百分点。
- 选择建筑公司,不能只看每坪造价,还要看是否能通过"长期优良住宅"认定(通过后前15年贷款利率下降0.3%)——这一项常常会改变最终判断。
汇率说明:文中人民币换算采用 100日元≈4.8元人民币(2026年8月13日参考汇率,仅供估算)。表格数据为与日本官方统计一一对应,保留日元原始数值;正文关键数字在括号内附人民币参考换算。
2026年,日本出租物业建造成本是多少?——按结构分类的每坪造价
先说结论。令和7年(2025年)开工的出租房(新建·纯居住用住宅)每平方米预定工程造价,全国平均为29.3万日元,换算成每坪(约3.3平方米)为96.9万日元(约4.65万元人民币)。按结构分类,木造最便宜,每坪72.1万日元(约3.46万元人民币);造价最高的是RC(钢筋混凝土)造,每坪116.0万日元(约5.57万元人民币)。这一差距,会直接体现为总建设成本和收益率的差距。
出租房建造单价:木造21.8万日元/㎡、钢骨造34.0万日元/㎡、RC造35.1万日元/㎡
以下表格摘自国土交通省(日本国土交通省,Ministry of Land, Infrastructure, Transport and Tourism,简称MLIT)《建筑动工统计调查 住宅动工统计》第34表(令和7年全年·全国/出租房),列出按结构分类的单价及每户工程造价。换算比例为1坪=3.30578平方米。
| 结构 | 动工户数 | 每㎡工程造价 | 每坪单价(换算) | 每户工程造价 |
|---|---|---|---|---|
| 出租房总计 | 300,793户 | 29.3万日元 | 96.9万日元 | 1,385.7万日元 |
| 木造 | 133,938户 | 21.8万日元 | 72.1万日元 | 957.0万日元 |
| 钢骨造 | 65,924户 | 34.0万日元 | 112.4万日元 | 1,882.5万日元 |
| 钢筋混凝土造(RC造) | 98,543户 | 35.1万日元 | 116.0万日元 | 1,633.5万日元 |
| 钢骨钢筋混凝土造(SRC造) | 2,240户 | 32.2万日元 | 106.4万日元 | 1,474.2万日元 |
来源:国土交通省(MLIT)《建筑动工统计调查 住宅动工统计》2025年年度统计 第34表(2026年1月30日公布)
这里有一个容易被忽略的地方:每平方米单价最高的是RC造,但每户工程造价最高的却是钢骨造,达1,882.5万日元(约90.4万元人民币)。这是因为钢骨造出租房的单户面积往往设计得更大,单价排序和总额排序并不一致。比较报价单时,如果只并排比较每坪单价,很容易做出错误判断,必须在统一建筑面积和户数的前提下比较总造价。
另外,令和7年(2025年)日本新建住宅动工总数为740,667户(同比减少6.5%),其中出租房为324,991户(同比减少5.0%),均已连续3年下降。动工量在减少,但每户工程造价却在上升——这就是当前的市场状况。关于动工前需要掌握的费用全貌,可参阅公寓经营初期费用明细与自有资金参考标准。
建造成本5年间上涨36.9%
不少人认为"我几年前拿过报价,大致行情心里有数"。但这个前提已经不成立了。出租房每平方米预定工程造价,从令和2年(2020年)到令和7年(2025年)的5年间,累计上涨了36.9%。
| 年度 | 出租房总计(万日元/㎡) | 木造 | 钢骨造 | RC造 | 每户工程造价 |
|---|---|---|---|---|---|
| 令和2年(2020年) | 21.4 | 16.6 | 23.8 | 24.9 | 985.1万日元 |
| 令和4年(2022年) | 23.0 | 16.9 | 25.5 | 26.6 | 1,077.1万日元 |
| 令和6年(2024年) | 27.0 | 20.3 | 31.2 | 31.5 | 1,261.6万日元 |
| 令和7年(2025年) | 29.3 | 21.8 | 34.0 | 35.1 | 1,385.7万日元 |
| 5年涨幅 | +36.9% | +31.3% | +42.9% | +41.0% | +40.7% |
来源:同上(第34表 令和2年/令和4年/令和6年/令和7年全年统计)
涨幅最大的是钢骨造(+42.9%)和RC造(+41.0%),与木造(+31.3%)的差距进一步拉开。可以解读为,钢材和水泥价格的上涨,直接体现在了非木造结构的单价上。国税厅(日本国家税务总局,National Tax Agency)为计算转让所得而公布的《建筑物标准建造价额表》也显示出同样的趋势:住宅整体从令和元年(2019年)到令和5年(2023年),木造从每平方米17.01万日元涨到20.41万日元(+20.0%),钢骨造从22.88万日元涨到28.11万日元(+22.9%)。
这在实务上的含义很简单:如果你手上的收支计划是根据3年前(令和4年)的资料做的,建造成本很可能被低估了两成以上。从令和4年到令和7年,出租房整体单价从23.0万日元/㎡涨到29.3万日元/㎡,涨幅达27.4%。向多家公司询价时,前提条件必须是:同一个月、相同建筑面积、相同规格条件下报价,否则数字之间没有可比性。
同一结构,地区差异可达约2倍
全国平均值只是一个参考基准。即使同样是RC造出租房,东京都为44.5万日元/㎡,北海道为22.5万日元/㎡,两者相差约2倍。按都道府县分列如下。
| 都道府县 | 出租房总计(万日元/㎡) | 木造 | 钢骨造 | RC造 | RC造每坪单价 |
|---|---|---|---|---|---|
| 全国 | 29.3 | 21.8 | 34.0 | 35.1 | 116.0万日元 |
| 东京都 | 39.9 | 28.1 | 40.2 | 44.5 | 147.1万日元 |
| 大阪府 | 27.9 | 19.1 | 30.7 | 33.4 | 110.4万日元 |
| 爱知县 | 26.2 | 20.0 | 33.1 | 30.8 | 101.8万日元 |
| 福冈县 | 24.3 | 18.9 | 31.2 | 26.8 | 88.6万日元 |
| 北海道 | 22.6 | 22.7 | 27.1 | 22.5 | 74.4万日元 |
来源:同上(第34表 令和7年全年·都道府县别/出租房)
东京都的木造单价为28.1万日元/㎡,比全国平均的21.8万日元/㎡高出29%。这与东京土地狭小、地形不规则、施工临时设施和材料搬运条件苛刻有关,这些成本都会反映在单价上。相反,爱知县出现了钢骨造(33.1)高于RC造(30.8)的情况,与全国平均的排序正好相反。请不要单纯用"高于/低于全国行情"来判断一家公司报价的好坏,而应先对照自己所在都道府县的平均值,再做比较。
大型建材商(ハウスメーカー)与地方建筑公司,区别在哪里?——分水岭是"工法"
答案既不在于营业体制,也不在于公司规模,而在于工法。日本的大型预制房屋制造商(ハウスメーカー,housing maker)大多采用在工厂预制构件的预制工法(プレハブ),或北美式的2×4工法(枠组壁工法,即轻型木框架结构);而地方建筑公司/工务店(相当于中国语境下的"本地施工承包商")则以传统在场组装的"在来工法"(木造轴组工法)为主。这一差异,直接决定了每坪造价、工期长短和设计自由度。这也是中国大陆读者需要特别留意的一点:国内住宅建设中并不存在"工厂预制整栋房屋交付"与"现场传统施工"这样泾渭分明的两条产业路线选择,而这正是日本出租物业发包时最重要的第一道分岔口。
预制工法占出租房整体的18.9%,2×4工法占18.2%
先看市场结构。令和7年开工的300,793户出租房,按工法拆分如下。
| 工法 | 动工户数(出租房) | 占比 | 每㎡工程造价 | 每坪单价 | 每户工程造价 |
|---|---|---|---|---|---|
| 预制工法(プレハブ) | 56,834户 | 18.9% | 34.7万日元 | 114.7万日元 | 2,049.5万日元 |
| 2×4工法(木造) | 54,664户 | 18.2% | 21.3万日元 | 70.4万日元 | 1,059.1万日元 |
| 其他(在来工法等) | 约189,295户 | 62.9% | ― | ― | ― |
来源:同上(第34表·第36表 预制工法新建住宅·第45表 2×4工法新建住宅 令和7年全年)
从这张表能读出两点。第一,大型预制房屋制造商擅长的预制工法,在出租房市场中占比不到两成。剩下六成以上,由以在来工法为主的地方建筑公司承建。"委托大型建材商才是主流做法"这种先入为主的印象,与统计数据并不相符。
第二,2×4工法出租房的每坪造价为70.4万日元,反而低于木造整体平均的72.1万日元。2×4工法同样使用工厂预制构件,但价格与传统木造相差不大。准确的结论不是"工厂预制=更贵",而是"预制工法(プレハブ)=更贵"。
同一结构下,预制工法究竟贵多少
这是本节的核心问题。工法差异只有在同一结构条件下比较才有意义。将第34表(全部工法)与第36表(仅预制工法)对照,结果如下。
| 结构 | 全工法(万日元/㎡) | 预制工法(万日元/㎡) | 差距 | 每坪单价差距 |
|---|---|---|---|---|
| 木造 | 21.8 | 30.7 | +40.8% | 72.1万日元 → 101.5万日元 |
| 钢骨造 | 34.0 | 34.8 | +2.4% | 112.4万日元 → 115.0万日元 |
| RC造 | 35.1 | 38.1 | +8.5% | 116.0万日元 → 126.0万日元 |
| 整体 | 29.3 | 34.7 | +18.4% | 96.9万日元 → 114.7万日元 |
来源:同上(第34表·第36表 令和7年全年·全国/出租房)
坊间常有"大型建材商比地方工务店贵一到三成"的说法,但从一手数据看,情况并没有这么简单。木造上会拉开40.8%的差距,而钢骨造仅相差2.4%。如果计划用钢骨造或RC造建造,预制工法系大型建材商的报价与市场整体水平几乎一致;反过来,如果想在木造公寓上压低每坪造价,把预制工法以外的选项也纳入比较,价值就会大得多。不同结构之间差距悬殊到这种程度,是本文认为最具实务价值的发现。
不过,关于这个40.8%,有一个前提需要坦诚说明。令和7年开工的出租房中,预制木造仅有3,648户,占木造出租房总数133,938户的2.7%。样本量较小,年度间会有波动。若从木造出租房中剔除预制部分,剩余130,290户的实际单价为21.4万日元/㎡(每坪70.9万日元),以此为基准计算,与预制木造的差距会扩大到+43.4%。本文采用了更保守的口径,即"与全工法平均值比较(+40.8%)"。
价格差异的实质是什么
木造造价上40.8%的差距,并不只是利润率的不同。以下如实梳理预制工法的价值,以及为此需要付出的代价。
| 比较项 | 预制工法(大型建材商系) | 在来工法(地方建筑公司·工务店) |
|---|---|---|
| 每坪单价(木造·出租房) | 101.5万日元(预制木造3,648户的实际数据) | 70.9万日元(剔除预制后的木造出租房130,290户实际数据) |
| 品质波动 | 工厂预制,构件精度相对稳定 | 受工匠技艺和现场管理水平影响较大 |
| 工期 | 现场作业量少,易于缩短 | 相对容易拉长 |
| 设计自由度 | 局限于标准化产品线范围内 | 更易针对异形地、狭小地做定制设计 |
| 售后体系 | 依托全国性组织,有长期保修与巡检机制 | 因公司而异,差距较大,需事前确认 |
| 招租渠道 | 部分公司拥有自有品牌中介网络 | 需另外与管理公司、中介公司合作 |
工期短,对出租物业经营者来说也是实实在在的金额问题。如果从动工到交付能缩短3个月,租金收入的起算时间就能提前,施工期间的贷款利息负担也会相应减少。以前文的测算条件(8户、年租金收入522.3万日元,约25.1万元人民币)为例,3个月大约相当于130万日元(约6.24万元人民币)。只看每坪单价的差距就断定"太贵",是没有把这部分算进去的片面判断。
常被列为候选的大型建材商系公司包括大东建托(大東建託)、东建工程(東建コーポレーション)、松下宏姆斯(パナソニック ホームズ)、三井之家(三井ホーム)、积水住宅(積水ハウス)等。即便同属"大型建材商",主力工法也并不相同——例如三井之家的主力工法就是2×4工法(枠组壁工法)。正如前文所示,工法不同,单价水平也随之不同,因此判断时应确认对方提出的具体工法,而不是只看公司名号。不过,各家公司的包租期限和租金调整条件,官网上往往没有明确的数字说明,这是实际情况。以积水住宅的"一括借上系统"(即整栋包租/统一转租模式)为例,官方公布的是与约3,000家"夏美容"(シャーメゾン)门店的合作网络,以及积水住宅夏美容物业管理各公司合计管理723,808套房源的业绩(截至2026年1月),但对于包租期限和租金调整频率,官网仅写明"根据定期审核(续约),可能会出现减额情况"。具体年限和保障水平,务必以个别方案的书面文件为准,不要仅凭网上的摘要信息做判断——这是第一道自我保护措施。
公寓经营与集合住宅经营,应该选择的公司并不相同
"公寓经营的建筑公司"与"集合住宅经营的建筑公司",根本不是同一个赛道。木造2-3层的公寓(アパート,类似中国语境中的低层出租楼)与RC造4层以上的集合住宅(マンション,类似中国的高层商品房/公寓楼),无论是每坪造价、法定耐用年数,还是对公司能力的要求,都完全不同。
木造公寓(2-3层)的情况
每坪72.1万日元(约3.46万元人民币)、法定耐用年数22年,这两点是木造公寓的基本条件。由于预制工法与在来工法在这个领域的价差最大,跨工法多方询价,在木造项目上最有意义。
选择公司时,除每坪造价外,还应关注以下三点。第一,能否针对当地租赁需求提出合适的户型方案。第二,隔音、隔热规格是否有具体说明(在木造公寓的退租原因统计中,噪音问题始终排名靠前)。第三,能否承办"长期优良住宅"(日本对高品质耐久住宅的官方认证制度,认证后可享受贷款利率和固定资产税减免优惠,中国大陆的住宅认证体系中没有直接对应制度)认定申请。一旦获得认定,贷款利率和固定资产税减免期限都会随之变化,其影响有时会超过每坪造价几万日元的差距。
RC造·SRC造集合住宅(4层以上)的情况
每坪106.4万至116.0万日元(约5.11万至5.57万元人民币),法定耐用年数47年。由于总建设成本达到"亿日元"级别,对公司的要求也随之改变:结构计算能力、地质勘探与桩基施工经验、周边协调处理经验,以及在工期延长时能否撑住资金链的财务实力。
在集合住宅建设中,与预制工法系大型建材商的价格差距会缩小到8.5%(35.1万日元/㎡ vs 38.1万日元/㎡)。也就是说,在中高层集合住宅经营中,"选大型建材商还是地方建筑公司"这条轴线本身,已经不像木造项目那么重要。相比之下,具体询问对方有多少同规模、同结构的施工实绩,判断精度会更高。RC造本身的特性(耐火性、隔音性,以及自重对地基的影响),也应结合同规模的施工实绩一并确认。
按结构分类的经营条件一览
把每坪造价、耐用年数、折旧额和租金水平汇总在一张表里,结构选择会对收支产生什么影响就一目了然了。表中的折旧额,是按建筑面积200平方米(木造·钢骨造)/600平方米(RC·SRC造)建造、以直线法按耐用年数折算的年度概算金额。
| 项目 | 木造 | 钢骨造(骨架材厚度超过4mm) | RC造·SRC造 |
|---|---|---|---|
| 每坪单价(出租房·全国) | 72.1万日元(约3.46万元) | 112.4万日元(约5.40万元) | 106.4~116.0万日元(约5.11万~5.57万元) |
| 法定耐用年数(住宅用) | 22年 | 34年 | 47年 |
| 建造成本示例 | 200㎡=4,360万日元(约209.3万元) | 200㎡=6,800万日元(约326.4万元) | 600㎡=2亿1,060万日元(约1,010.9万元) |
| 年折旧额(概算) | 198.2万日元(约9.51万元) | 200.0万日元(约9.6万元) | 448.1万日元(约21.51万元) |
| 预计可申请的贷款期限 | 耐用年数短,还款期限也容易随之缩短 | 介于木造与RC造之间 | 耐用年数长,更容易申请到长期贷款 |
| 租金水平(民营出租房·全国平均) | 54,409日元/月(约2,612元) | 68,548日元/月(非木造)(约3,290元) | |
来源:每坪单价引自前述建筑动工统计;耐用年数引自国税厅(National Tax Agency)《主要折旧资产耐用年数(建筑物/建筑物附属设备)》;租金引自总务省统计局《令和5年住宅·土地统计调查 基本汇总结果》(2024年9月25日公布)
金属结构(钢骨造)的耐用年数,取决于骨架材的厚度:超过4mm为34年,3mm以上4mm以下为27年,3mm以下为19年。如果考虑轻钢结构公寓,这个厚度数值会直接左右折旧额和可申请的贷款期限。如果方案书中没有注明骨架材厚度,这一点务必主动确认。关于不同结构寿命的具体解读,可参阅法定·物理·经济三种耐用年数的区别。
用数字验证——建筑公司的选择,能让收益率相差多少
接下来把前文的数字代入实际收支测算。以下所有测算均以自有土地为前提,按满租状态计算表面收益率(表面利回り,即毛收益率,未扣除费用)。
测算示例① 木造公寓(建筑面积200㎡·8户)
假设建造单户25㎡、共8户的公寓,比较在来工法与预制工法两种情况。租金采用民营出租房(木造)全国平均值54,409日元(约2,612元人民币)。
| 项目 | 在来工法(全工法平均) | 预制工法 |
|---|---|---|
| 建造单价 | 21.8万日元/㎡ | 30.7万日元/㎡ |
| 建造成本(200㎡) | 4,360万日元(约209.3万元) | 6,140万日元(约294.7万元) |
| 年租金收入 | 54,409日元 × 8户 × 12个月 = 522.3万日元(约25.1万元) | |
| 表面收益率 | 11.98% | 8.51% |
| 折旧额(22年·直线法) | 198.2万日元/年(约9.51万元) | 279.1万日元/年(约13.40万元) |
建造成本相差1,780万日元(约85.4万元人民币),换算成表面收益率就是3.47个百分点的差距。每坪造价的差异,只有这样"翻译"成收益率的差距,才真正成为判断依据。不过,表面收益率和实际收益率(实质利回り,即扣除各项费用后的净收益率)含义完全不同,建议先了解表面收益率与实际收益率的区别及参考标准,这样再看销售资料时,理解角度会不一样。
测算示例② RC造集合住宅(建筑面积600㎡·20户)
假设建造单户30㎡、共20户的RC造集合住宅。租金采用民营出租房(非木造)全国平均值68,548日元(约3,290元人民币)。
- 建造成本:35.1万日元/㎡ × 600㎡ = 2亿1,060万日元(约1,010.9万元人民币)
- 年租金收入:68,548日元 × 20户 × 12个月 = 1,645.2万日元(约78.97万元人民币)
- 表面收益率:1,645.2万日元 ÷ 2亿1,060万日元 = 7.81%
- 折旧额(47年·直线法):448.1万日元/年(约21.51万元人民币)
木造公寓的11.98%对比RC造集合住宅的7.81%,单看表面收益率,木造更占优势。但RC造的年折旧额448.1万日元,是木造198.2万日元的2.3倍,而47年的耐用年数,又为贷款期限谈判留出了更大空间。木造赢在收益率,RC造赢在期限和贷款条件。如果不理解这个结构性权衡,只凭"收益率越高越好"做决定,很容易在还款比率上陷入困境。
测算示例③ 把还款额也算进去
假设建造成本全额贷款,按住宅金融支援机构(Japan Housing Finance Agency, JHF,日本政策性住宅金融机构)《出租住宅贷款》令和8年(2026年)8月参考利率(35年期固定利率3.94%,附带提前还款限制条款),以等额本息方式测算还款额。
| 案例 | 贷款额 | 月还款额 | 年还款额 | 年租金收入 | 年度差额 |
|---|---|---|---|---|---|
| 木造公寓(在来工法) | 4,360万日元(约209.3万元) | 19.1万日元 | 229.8万日元(约11.03万元) | 522.3万日元(约25.1万元) | +292.5万日元(约14.04万元) |
| 木造公寓(预制工法) | 6,140万日元(约294.7万元) | 27.0万日元 | 323.6万日元(约15.53万元) | 522.3万日元(约25.1万元) | +198.7万日元(约9.54万元) |
| RC造集合住宅 | 2亿1,060万日元(约1,010.9万元) | 92.5万日元 | 1,109.9万日元(约53.28万元) | 1,645.2万日元(约78.97万元) | +535.3万日元(约25.69万元) |
来源:利率引自住宅金融支援机构(JHF)《出租住宅贷款利率》(2026年7月30日更新)令和8年8月参考利率
同样是8户的公寓,仅工法不同,年度差额就有93.8万日元(约4.5万元人民币),35年累计相差3,283万日元(约157.6万元人民币)。另一方面,这个利率还存在下调制度。如果出租住宅符合"长期优良住宅"标准,前15年每年可获得0.3%的利率下调。3.94%降到3.64%后,以4,360万日元贷款计算,相当于每月减负0.77万日元(约370元人民币)、每年减负9.3万日元(约4,464元人民币)。利率下调共有3类:长期优良住宅年0.3%,符合机构规定的ZEH(近零能耗住宅)标准年0.2%,符合机构规定的育儿友好型出租住宅标准年0.2%(均为前15年)。叠加使用的上限为:长期优良住宅+育儿友好型合计年0.5%,ZEH+育儿友好型合计年0.4%。不过育儿友好型的利率下调,仅限于机构"住之路"(すまい・る)出租贷款中的育儿节能型、社区营造型两个产品线。一家公司能否协助取得这些认定,值得和每坪造价放在同等重要的位置来比较。
测算的前提与局限
以上数字只是判断的起点,并非结论。以下3点,请务必替换成您自己的实际条件。
- 以满租为前提。未计入空置率和欠租风险。请根据当地实际情况,同时准备一份将租金收入下调5%~15%左右的版本作对照。
- 未包含建造成本以外的费用。设计费、地基改良、外部工程、登记费用、不动产取得税、火灾保险、物业管理委托费、修缮储备金等均为另计项目。
- 租金采用全国平均值。实际租金会因车站距离、建成年代、设施配置而大幅波动。请用周边同类招租案例的实际数字替换。
即便如此,这套测算依然有意义,因为它能把多家公司的方案,重新摆放到同一套计算公式上进行比较。各家公司提供的收支计划书,前提条件往往各不相同,直接对比意义不大。做法是:把每坪造价、建筑面积、户数、租金、利率这5个变量由自己固定下来,再把各公司的数字逐一代入。我们认为,这是不被销售资料牵着走、独立做出判断的最稳妥方法。
比较建筑公司时的7项检查清单
算清每坪造价和收益率之后,接下来要核实公司本身的资质。以下7项,主要是读者可以自行通过日本官方公开系统核实的内容——这也是中国大陆房地产交易中较少见到的公开查询机制。
①报价需统一建筑面积与规格才能比较 / ②能否承办长期优良住宅·ZEH认定
① 仅仅并排比较每坪单价,并不能构成有效比较。建筑面积、户数、各户专有面积、是否包含外部工程与地基改良、设计费是否计入主体价格——需要统一这5项条件后再比较总价。现实中确实存在某家公司报价看似便宜,实际是把外部工程和地基改良单独计价的情况。
② "长期优良住宅"认定,会同时影响贷款利率(前15年下调0.3%)、不动产取得税抵扣额、固定资产税减免期限这三项。请具体确认对方申请过多少件认定案例,以及申请费用是否已包含在报价中。口头回答"可以办理"和给出具体办理件数,含义完全不同。
③通过国土交通省两个官方网站核实建筑业许可与处分记录 / ④是否已登记为出租住宅管理业者
③ 核实渠道分为两个。建筑业许可的有无、许可编号、许可业务类别,任何人都可以在国土交通省(MLIT)的建筑业者·宅地建物交易业者等企业信息检索系统上,输入公司名称查询。这是日本特有的公开监管信息系统,中国大陆购房者在国内交易中通常没有对应的免费官方查询渠道可以直接核实施工方资质。监督处分、行政处分记录则不在同一个网站,需要在国土交通省 负面信息等检索网站上查询,可按建筑业者、不动产交易业者、出租住宅管理业者等类别分别检索,其中不动产交易业者可查到近5年的行政处分信息。这两项查询,都可以在询价前用5分钟完成。同时留意许可类型(国土交通大臣许可还是都道府县知事许可、一般许可还是特定许可)以及许可涵盖的业务类别,可以大致判断这家公司哪些工程自己施工、哪些会外包给分包商。
④ 如果对方提出建造与管理一体化的方案,请确认其是否已登记为"出租住宅管理业者"。根据日本《出租住宅管理业务适正化法》(赁贷住宅管理业法,Act on Improvement of Management of Rental Housing,日本规范出租房管理业务的专门法律,中国大陆目前没有完全对应的全国性管理业者登记制度),管理房源达200户以上的经营者,必须向国土交通大臣登记(不满200户为自愿登记)。登记业者需要指派业务管理者,并对业主履行重要事项说明义务,因此是否登记,直接对应说明责任的水平高低。是否登记,同样可以通过前述的企业信息检索系统查询。
⑤如果被提议整体转租(サブリース)——《出租住宅管理业法》第28~31条需要核实的内容
整体转租(一括借り上げ,即"包租"模式,日语称为マスターリース/master lease)方案,受《出租住宅管理业法》的严格规制。这是"不知道"不能作为免责理由的领域,以下按具体条文逐一梳理。这种由法律条文明确列举业者义务和罚则的规制方式,与中国大陆包租/托管模式目前主要依赖合同约定的做法有明显不同。
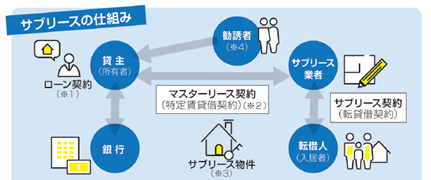
业主直接签订的是整体转租合同(マスターリース契约),而与入住者签订租赁合同的当事人是转租业者(サブリース業者)。因此,"即使空置也能收到租金"这种安心感,实际上建立在转租业者的支付能力和合同条款之上——一旦业者经营出现问题,这份"保证"就可能落空。需要核实的条文有以下4条。
| 条文 | 规制内容 | 违反时的罚则 |
|---|---|---|
| 第28条 禁止夸大广告等 | 禁止就租金金额、支付日期、变更事项,以及维护保养的实施方法与费用分摊、合同解除条件等,做出明显与事实不符的表述 | 30万日元以下罚款 |
| 第29条 禁止不当劝诱等 | 禁止故意不告知或谎报租金下调风险等重要事项。未经同意在晚9点至次日早8点期间进行电话或上门劝诱,也可能构成违规 | 6个月以下有期徒刑或50万日元以下罚款 |
| 第30条 签约前的重要事项说明 | 签约前须交付载明14项内容的书面文件并进行说明。建议从说明到签约之间保留约1周的间隔期 | 50万日元以下罚款 |
| 第31条 签约时交付书面文件 | 须交付载明合同期限、租金及其他条件、维护保养的实施方法与费用分摊、报告方式、违约金约定、免责条款、续约与解除条件、合同终止时权利义务的继承等13项内容的书面文件 | 50万日元以下罚款 |
实务操作上,建议做到以下3点。第一,重要事项说明日与签约日之间,间隔1周以上。第二,请对方逐条朗读第31条书面文件中"租金调整的时间与方法""合同解除条件"这两项,并要求当场用通俗语言解释清楚。第三,主动提出查阅转租业者根据第32条在营业所备置的业务状况调查书和资产负债表——这些文件须在每个会计年度结束后3个月内制作完成,并从备置之日起保存3年,业者有义务供查阅。一家不愿意让你查阅这些文件的公司,没有理由把长达35年的整体转租托付给它。关于该合同结构本身的详细解读,可参阅整体转租(一括借り上げ)的合同结构与风险。
⑥建造与管理能否分离 / ⑦是否考虑到退出阶段的结构与规格
⑥ 把管理业务也交给承建公司,并非义务。请在签约前以书面方式确认:建造与管理能否分离办理,分离后保修和售后巡检条件会有什么变化。如果合同附有"不可分离"的条件,这项条件持续的年限,实质上就是你的最长约束期。
⑦ 从建成的那一刻起,退出(出售)阶段其实已经开始。日后出售时买方能否申请到贷款,取决于结构类型、剩余耐用年数,以及是否持有"检查合格证"(检査済証,竣工检验合格证明,这是日本二手房交易和贷款审批中银行高度依赖的关键文件,与中国大陆的竣工验收备案表功能相近但审查侧重点不同)。交付时能否拿到建筑确认和完工检验的全套文件,设计图纸和结构计算书由谁保管——如果这些问题一直含糊不清,20年后要出售时,很可能卡在买方银行的贷款审批环节。
税制与融资——截至2026年应掌握的数字
建筑公司的选择,与税收优惠能否顺利拿到直接挂钩。以下整理截至2026年8月已确定的内容。
新建住宅固定资产税减半措施延长至令和13年(2031年)3月31日
针对新建住宅固定资产税减半的措施(独栋3年、集合住宅5年),已从令和8年(2026年)4月1日延长至令和13年(2031年)3月31日,延长期为5年。同时伴随两项变化。
- 适用住宅的建筑面积下限原则上放宽至40㎡(现行为50㎡)。对以单间(ワンルーム)为主的出租住宅而言,这项变化在实务上影响较大。
- 位于特定灾害风险区域内的住宅将被排除在优惠范围之外。动工前需要通过所在自治体的灾害风险地图,确认规划地块属于哪个区域。
根据国土交通省的测算,新建一栋2,500万日元(约120万元人民币)的住宅,若无优惠,固定资产税为每年18.2万日元(约8,736元人民币);享受优惠后降至每年9.1万日元(约4,368元人民币),3年累计减负约27万日元(约1.3万元人民币)。建议同时测算与继续持有空地相比的税负差异,这样判断速度会更快。
认定长期优良住宅可享不动产取得税抵扣1,300万日元
认定长期优良住宅相关的特例措施,同样延长5年至令和13年(2031年)3月31日。与一般住宅的差异如下。
| 税种 | 一般住宅 | 认定长期优良住宅 |
|---|---|---|
| 不动产取得税计税标准抵扣额 | 1,200万日元(约57.6万元) | 1,300万日元(约62.4万元) |
| 固定资产税减免期限(独栋) | 3年 | 5年 |
| 固定资产税减免期限(集合住宅) | 5年 | 7年 |
| 出租住宅贷款利率下调 | 无 | 前15年每年下调0.3% |
来源:国土交通省《令和8年度税制改正概要》(令和7年12月),利率引自前述住宅金融支援机构数据
要获得认定,需要满足抗老化对策、抗震性能、节能性能、维护管理与更新的便利性、防灾考量、居住环境等一系列标准。设计阶段能否就以认定为前提通盘规划,会同时改变税负、贷款利率、退出这三个方面的结果。即使每坪造价高出几万日元,选择能拿到认定的方案,总体上仍可能更有利。建议向各家公司询问认定的实际办理件数,以及从申请到获得认定所需的时间。
我们对"如何选择建筑公司"这一本质问题的思考
前文罗列了大量数字,但最后想说的,其实是另外一件事。
在所有数字之外,最终起决定作用的是"能否长期相处"这一视角
出租物业经营,并非建成即结束。木造22年,RC造47年——在这段漫长的时间里,租客会多次更替,热水器会到更换周期,外墙也需要重新粉刷。对方是否值得与你共同走过这段长期旅程,这一点,不会体现在每坪造价的表格里。
我们INA&Associates株式会社(INA&Associates Inc.)始终认为,"人财"(我们更愿意称之为"资产化的人才")才是企业最大的资产。建筑物可以照图纸建成,但竣工后发生的种种问题,最终依赖的是每一位负责人的判断力与诚意。正因如此,签约前需要见面确认的,不应只是营业负责人,还应包括竣工后负责对接的窗口人员。只需问一句"这位负责人在贵公司工作了多少年",得到的答案的"温度",往往就会不一样。
我们同样重视的另一件事,是连缺点也如实告知。预制工法在木造项目上贵出40.8%,这一事实对大型建材商而言并不是一个好听的数字。但如果这份差价换来了相应的工期缩短和售后体系,那也应该放在同一份资料里说明清楚。会主动把不利数字摆在前面的公司,才值得信任。
收到方案后,性价比最高的做法,是请一位没有利害关系的第三方帮忙审视一遍。收支计划书中写明的空置率、租金下跌率、维修费估算是否合理,由方案提供方之外的人来判断,往往更容易看清问题所在。我们以不动产投资第二意见(セカンドオピニオン)的形式参与其中,正是出于这个原因——对中国大陆投资者而言,这种独立于建造方和销售方之外的专业复核服务,在跨境不动产决策中尤其值得重视。
总结——真正该比较的,不是公司名称,而是每坪造价、收益率与长期体制
在公寓经营·集合住宅经营的建筑公司比较中,最后建议牢记以下5点。
- 每坪造价由结构决定。木造72.1万日元(约3.46万元)、钢骨造112.4万日元(约5.40万元)、RC造116.0万日元(约5.57万元),是2026年时点的全国水准。请先确定自己规划中的结构类型,再去寻找建筑公司。
- 预制工法的溢价幅度因结构而异。木造+40.8%,钢骨造+2.4%,RC造+8.5%。正是在木造公寓上,跨工法比较才最有价值。
- 建造成本5年间上涨了36.9%。以过去资料为基础的收支计划,需要重新核算。
- 收益率木造更高,持有期限RC造更长。木造11.98%与RC造7.81%,并非优劣之分,而是22年与47年耐用年数之间的权衡取舍。
- 能否取得长期优良住宅认定,会同时改变利率、税负与退出条件。其影响有时会超过每坪造价几万日元的差距。
最后再强调一次:在企业信息检索系统核实建筑业许可与出租住宅管理业者登记情况、在负面信息等检索网站核实监督处分记录、核对整体转租合同的第28~31条条款——这3件事,任何人都可以在签约前免费完成。无论是集合住宅经营还是公寓经营,判断的质量,最终取决于信息的质量。
常见问题(FAQ)
Q. 大型建材商与地方建筑公司,建造成本相差多少?
在同一结构下比较,木造相差约四成(+40.8%),全部结构综合平均相差18.4%。但钢骨造仅+2.4%,RC造为+8.5%。根据国土交通省《建筑动工统计调查》令和7年全年出租房数据,木造全工法平均为21.8万日元/㎡,预制工法为30.7万日元/㎡;钢骨造为34.0对34.8;RC造为35.1对38.1(单位均为万日元/㎡)。比起坊间"大型建材商贵一到三成"这类笼统说法,按结构分别看待差距,在实务中更为重要。
Q. 公寓经营与集合住宅经营,哪种收益率更高?
表面收益率上,木造公寓更高。测算结果为:建筑面积200㎡·8户的木造公寓为11.98%,建筑面积600㎡·20户的RC造集合住宅为7.81%(均采用全国平均建造单价与民营出租房平均租金,以自有土地、满租为前提)。但法定耐用年数木造为22年,RC造为47年,这会改变年折旧额和可申请的贷款期限。收益率的高低,与持有期限的长短,是一道需要权衡取舍的选择题。
Q. 应该找几家公司询价比较合适?
3家左右比较现实。比数量更重要的是统一前提条件——请在询价时明确指定建筑面积、户数、各户专有面积、外部工程与地基改良的处理方式、设计费明细这5项。由于建造成本5年内上涨了36.9%,询价还需要限定在同一时间段内进行。询价前,先在国土交通省的建筑业者·宅地建物交易业者等企业信息检索系统核实各公司的许可编号,并在负面信息等检索网站核实其监督处分记录,可以把比较的起跑线拉平。
Q. 整体转租(サブリース)合同,是不是应该避免签订?
不能一概而论地说应该避免,但需要核实的条款是明确的。根据《出租住宅管理业法》,夸大广告(第28条)和不当劝诱(第29条)被禁止,签约前的重要事项说明(第30条·14项)和签约时的书面文件交付(第31条·13项)是法定义务。请务必以书面形式确认"租金调整的时间与方法""合同解除条件"这两项,并在重要事项说明与签约之间保留约1周的间隔期。建议在做收支计划时,预先假设保证租金可能会因定期审核而被下调。
Q. 建造成本一直在涨,现在应该等等再动工吗?
不能断定"等待就会降价",这里提供两个判断依据。第一,出租房每平方米工程造价持续上涨:令和2年21.4万日元、令和4年23.0万日元、令和6年27.0万日元、令和7年29.3万日元。第二,令和7年出租房动工量为324,991户,已连续3年下降。动工量在减少,单价却没有下降,说明造价上涨更多来自材料和人工成本因素,而非需求端拉动。目前利率为令和8年8月机构参考利率,35年期固定3.94%。如果决定"再等等",请务必把等待期间的租金收入机会成本,以及利率可能变动的风险,两者都计算进去。
Q. 建成后的管理公司,必须和承建公司是同一家吗?
不需要是同一家。可以把建造委托给大型建材商,同时把管理委托给另一家专业管理公司。不过,如果合同中把整体转租和长期保修捆绑在一起,更换管理公司可能会导致保修条件发生变化。请在签约前以书面形式确认:建造与管理能否分离,分离后哪些条件会发生变化。
引用·参考资料
- 国土交通省(MLIT)《建筑动工统计调查 住宅动工统计》2025年年度统计(令和7年全年) 第34表·第36表·第45表(2026年1月30日公布)
- 国土交通省《关于建筑动工统计调查报告(令和7年全年)》(令和8年1月30日公布)
- 总务省统计局《令和5年住宅·土地统计调查 住宅及家庭相关基本汇总(确报汇总)结果》(令和6年9月25日公布)
- 国税厅(National Tax Agency)《主要折旧资产耐用年数(建筑物/建筑物附属设备)》
- 国税厅《建筑物标准建造价额表》
- 住宅金融支援机构(JHF)《出租住宅贷款利率》(2026年7月30日更新/令和8年8月参考利率)
- 国土交通省《令和8年度税制改正概要》(令和7年12月)
- 国土交通省 出租住宅管理业法门户网站《适正化相关措施(整体转租)》
- 国土交通省 出租住宅管理业法门户网站《制度解说》
- 国土交通省《建筑业者·宅地建物交易业者等企业信息检索系统》
- 国土交通省《负面信息等检索网站》
- 积水住宅《一括借上系统》
本文的测算示例基于官方公开数据推算,涉及具体地块条件、个人收入状况下的税务与融资判断,请务必咨询税理士(日本注册税务师)等专业人士及金融机构确认。汇率换算仅供参考,不代表实时汇率,实际投资决策请以银行当日汇率及专业机构意见为准。