En Japón, el coste de construcción de una vivienda de alquiler oscila entre 721.000 ¥ y 1.160.000 ¥ por tsubo (坪, unidad de superficie japonesa equivalente a 3,3058 m², de uso universal en la construcción y el sector inmobiliario japonés) —aproximadamente entre 4.200 € y 6.744 € por tsubo, al tipo de cambio aproximado de agosto de 2026 de 1 € ≈ 172 ¥— según la estructura y el método constructivo. Incluso dentro de una misma estructura de madera, las viviendas prefabricadas (プレハブ, purehabu) de los grandes fabricantes de viviendas cuestan alrededor de un 40% más que la media de todos los métodos constructivos. Por eso la pregunta que hay que hacerse no es «¿gran fabricante de viviendas o constructora local?» —un atributo de la empresa—, sino tres datos concretos: con qué estructura y método se construye, a cuánto sale el tsubo, y qué renta mensual se puede cobrar después. La comparación por nombre de empresa solo cobra sentido una vez resueltos esos tres puntos.
Este artículo está pensado tanto para quienes ya poseen un terreno en Japón como para quienes evalúan iniciar la gestión de un apāto (アパート経営, edificios residenciales de baja altura, normalmente de madera, de dos o tres plantas) o de una manshon (マンション経営, edificios de hormigón armado de cuatro plantas o más) como inversión de alquiler. Reunimos, con cifras, los elementos de juicio necesarios para acotar a qué empresa constructora encargar el proyecto. Usamos exclusivamente fuentes primarias japonesas: la «Encuesta Estadística de Inicios de Construcción» (建築着工統計調査) del Ministerio de Territorio, Infraestructura, Transporte y Turismo (国土交通省, MLIT) correspondiente al año fiscal Reiwa 7 —el año fiscal japonés que corre de abril de 2025 a marzo de 2026, publicada el 30 de enero de 2026—, la «Encuesta de Vivienda y Terreno» (住宅・土地統計調査) del Ministerio de Asuntos Internos y Comunicaciones (総務省), la Agencia Tributaria Nacional (国税庁, NTA) y la Corporación de Apoyo a la Financiación de la Vivienda (住宅金融支援機構, JHF). Con estas fuentes ordenamos el coste por tsubo según estructura, el aumento del coste de construcción en los últimos cinco años, las diferencias regionales, simulaciones de rentabilidad, el importe de las cuotas de amortización y, por último, un procedimiento concreto para verificar la solidez de la empresa constructora. Todo se basa en información publicada hasta agosto de 2026.
Antes de entrar en cifras, conviene subrayar algo que resulta ajeno a casi cualquier lector fuera de Japón: la práctica de cotizar la construcción por tsubo, en lugar de por metro cuadrado o pie cuadrado, es una convención exclusivamente japonesa, sin equivalente directo en los mercados anglosajón, europeo continental o latinoamericano, donde el presupuesto de obra casi siempre se expresa por m² o por unidad de vivienda completa. En este artículo convertimos cada cifra a euros para facilitar la comparación, pero en la documentación real de una obra en Japón —presupuestos, contratos, folletos de los fabricantes— el tsubo seguirá siendo la unidad de referencia. Familiarizarse con ella antes de leer cualquier presupuesto japonés no es un detalle menor: es la base para no perderse en la primera reunión con una constructora.
Los puntos clave de este artículo
- El coste de construcción de vivienda en alquiler es de 721.000 ¥ (≈4.200 €) por tsubo en madera, 1.124.000 ¥ (≈6.535 €) por tsubo en estructura de acero y 1.160.000 ¥ (≈6.744 €) por tsubo en hormigón armado (RC) (MLIT, «Encuesta Estadística de Inicios de Construcción», total nacional, año fiscal Reiwa 7).
- Comparando la misma estructura, las viviendas prefabricadas de los grandes fabricantes (プレハブ, purehabu) cuestan un 40,8% más en madera, pero solo un 2,4% más en estructura de acero. La diferencia de la media general de todas las estructuras es del 18,4%.
- El coste de construcción por metro cuadrado de vivienda en alquiler pasó de 214.000 ¥/m² (≈1.244 €/m²) en el año fiscal Reiwa 2 (2020) a 293.000 ¥/m² (≈1.703 €/m²) en Reiwa 7 (2025): un incremento del 36,9% en cinco años. Un presupuesto obtenido hace unos años ya no sirve como referencia.
- Un apartamento de madera de 200 m² de superficie construida alcanza una rentabilidad bruta del 11,98% con el método constructivo tradicional (zairai kōhō) y del 8,51% con prefabricado. Una diferencia de 17.800.000 ¥ (≈103.500 €) en el coste de construcción se traduce en 3,5 puntos de rentabilidad.
- Elegir empresa no es solo comparar el coste por tsubo: incluir si se puede obtener la certificación de «vivienda de larga duración de calidad» (長期優良住宅, chōki yūryō jūtaku —un sello oficial japonés que reduce el tipo de interés del préstamo un 0,3% durante los primeros 15 años) puede cambiar la decisión final.
¿Cuánto cuesta construir una vivienda de alquiler en Japón en 2026? El coste por tsubo según estructura
Vayamos directos a la conclusión. El coste de obra previsto por metro cuadrado de las viviendas de alquiler (貸家, kashiya —vivienda de nueva construcción destinada exclusivamente al arrendamiento, la categoría estadística japonesa equivalente a build-to-rent) iniciadas en el año fiscal Reiwa 7 fue, en promedio general, de 293.000 ¥/m² (≈1.703 €/m²), es decir, 969.000 ¥ por tsubo (≈5.634 €/tsubo). Por estructura, la madera es la más económica, con 721.000 ¥/tsubo (≈4.200 €), y el hormigón armado (RC) la más cara, con 1.160.000 ¥/tsubo (≈6.744 €). Esta diferencia se traslada, tal cual, al coste total del proyecto y a la rentabilidad final.
Para un lector acostumbrado al mercado europeo o latinoamericano, donde la vivienda de alquiler urbana suele construirse mayoritariamente en hormigón o ladrillo, puede sorprender que en Japón la madera siga siendo la estructura más habitual y, a la vez, la más barata por unidad de superficie: la ingeniería sismorresistente japonesa ha convertido la madera en una solución estructural fiable incluso en edificios de varias plantas, gracias a décadas de normativa antisísmica estricta tras terremotos históricos como el Gran Terremoto de Kantō (1923) y el de Kobe (1995).
El coste de construcción de vivienda en alquiler es de 218.000 ¥/m² en madera, 340.000 ¥/m² en estructura de acero y 351.000 ¥/m² en hormigón armado (RC)
La siguiente tabla recoge el coste por unidad y el coste por vivienda según estructura, extraídos de la tabla 34 de la «Encuesta Estadística de Inicios de Construcción — Estadística de Inicios de Vivienda» (建築着工統計調査 住宅着工統計) del MLIT (total nacional, viviendas de alquiler, año fiscal Reiwa 7). La conversión a tsubo usa 1 tsubo = 3,30578 m², y la conversión a euros usa 1 € ≈ 172 ¥.
| Estructura | Viviendas iniciadas | Coste por m² | Coste por tsubo (convertido) | Coste por vivienda |
|---|---|---|---|---|
| Vivienda de alquiler, total | 300.793 viviendas | 293.000 ¥ (≈1.703 €) | 969.000 ¥ (≈5.634 €) | 13.857.000 ¥ (≈80.564 €) |
| Madera | 133.938 viviendas | 218.000 ¥ (≈1.267 €) | 721.000 ¥ (≈4.192 €) | 9.570.000 ¥ (≈55.640 €) |
| Estructura de acero | 65.924 viviendas | 340.000 ¥ (≈1.977 €) | 1.124.000 ¥ (≈6.535 €) | 18.825.000 ¥ (≈109.448 €) |
| Hormigón armado (RC) | 98.543 viviendas | 351.000 ¥ (≈2.041 €) | 1.160.000 ¥ (≈6.744 €) | 16.335.000 ¥ (≈94.970 €) |
| Hormigón armado con acero (SRC) | 2.240 viviendas | 322.000 ¥ (≈1.872 €) | 1.064.000 ¥ (≈6.186 €) | 14.742.000 ¥ (≈85.709 €) |
Fuente: MLIT, «Encuesta Estadística de Inicios de Construcción — Estadística de Inicios de Vivienda», año 2025, tabla 34 (publicada el 30 de enero de 2026).
Aquí hay un matiz que se pasa por alto con facilidad: el coste por m² más alto corresponde al hormigón armado (RC), pero el coste por vivienda más alto corresponde a la estructura de acero, con 18.825.000 ¥ (≈109.448 €). Las viviendas de alquiler en estructura de acero tienden a construirse con más superficie por unidad, así que el orden del coste unitario y el del coste total no siempre coinciden. Al comparar presupuestos de distintas constructoras, fijarse solo en el coste por tsubo puede llevar a una conclusión equivocada: hay que igualar primero la superficie construida y el número de viviendas, y comparar después el importe total.
Como dato de contexto, el total de viviendas nuevas iniciadas en Reiwa 7 fue de 740.667 (−6,5% interanual), de las cuales 324.991 fueron viviendas de alquiler (−5,0% interanual); ambas cifras cayeron por tercer año consecutivo. Es decir: los inicios de obra bajan, pero el coste por vivienda sigue subiendo. Así está el mercado japonés en 2026. Para una visión completa de los costes previos al inicio de obra, este análisis detallado sobre el desglose de los costes iniciales de la gestión de un apartamento en Japón y el capital propio recomendable resulta un complemento útil: desglose de los costes iniciales de la gestión de un apartamento en Japón.
El coste de construcción subió un 36,9% en cinco años
Es habitual pensar «tengo un presupuesto de hace unos años, así que me hago una idea del precio de mercado». Esa suposición ya no se sostiene en Japón. El coste de obra previsto por metro cuadrado de vivienda de alquiler subió un 36,9% entre el año fiscal Reiwa 2 y el Reiwa 7, es decir, en solo cinco años.
| Año fiscal | Vivienda de alquiler, total (¥/m²) | Madera | Estructura de acero | RC | Coste por vivienda |
|---|---|---|---|---|---|
| Reiwa 2 (2020) | 214.000 ¥ (≈1.244 €) | 166.000 ¥ (≈965 €) | 238.000 ¥ (≈1.384 €) | 249.000 ¥ (≈1.448 €) | 9.851.000 ¥ (≈57.273 €) |
| Reiwa 4 (2022) | 230.000 ¥ (≈1.337 €) | 169.000 ¥ (≈983 €) | 255.000 ¥ (≈1.483 €) | 266.000 ¥ (≈1.547 €) | 10.771.000 ¥ (≈62.622 €) |
| Reiwa 6 (2024) | 270.000 ¥ (≈1.570 €) | 203.000 ¥ (≈1.180 €) | 312.000 ¥ (≈1.814 €) | 315.000 ¥ (≈1.831 €) | 12.616.000 ¥ (≈73.349 €) |
| Reiwa 7 (2025) | 293.000 ¥ (≈1.703 €) | 218.000 ¥ (≈1.267 €) | 340.000 ¥ (≈1.977 €) | 351.000 ¥ (≈2.041 €) | 13.857.000 ¥ (≈80.564 €) |
| Variación en 5 años | +36,9% | +31,3% | +42,9% | +41,0% | +40,7% |
Fuente: la misma anterior (tabla 34, totales de los años fiscales Reiwa 2, Reiwa 4, Reiwa 6 y Reiwa 7).
El mayor incremento se da en la estructura de acero (+42,9%) y en el RC (+41,0%), ampliando la brecha respecto a la madera (+31,3%). Todo apunta a que la subida del precio del acero y del cemento repercute directamente en el coste unitario de las estructuras no-madera. La «Tabla estándar de valores de construcción de edificios» (建物の標準的な建築価額表) que la Agencia Tributaria Nacional (国税庁) publica para el cálculo de plusvalías confirma la misma tendencia: entre Reiwa 1 y Reiwa 5, la vivienda en general pasó de 170.100 ¥/m² a 204.100 ¥/m² en madera (+20,0%) y de 228.800 ¥/m² a 281.100 ¥/m² en estructura de acero (+22,9%).
La implicación práctica es sencilla: un plan de negocio basado en datos de hace tres años (Reiwa 4) probablemente subestima el coste de construcción en más de un 20%. Entre Reiwa 4 y Reiwa 7, el total de vivienda de alquiler pasó de 230.000 ¥/m² a 293.000 ¥/m², un 27,4% más. Al pedir presupuesto a varias constructoras, es indispensable que todas coticen en el mismo mes, con la misma superficie construida y las mismas especificaciones: de lo contrario, la comparación no es válida.
Con la misma estructura, el precio varía casi el doble según la región
La media nacional es solo una referencia orientativa. Incluso dentro del mismo hormigón armado (RC), Tokio registra 445.000 ¥/m² (≈2.587 €/m²) y Hokkaidō 225.000 ¥/m² (≈1.308 €/m²): casi el doble. Por prefectura, el desglose es el siguiente.
| Prefectura | Vivienda de alquiler, total (¥/m²) | Madera | Estructura de acero | RC | Coste por tsubo en RC |
|---|---|---|---|---|---|
| Nacional | 293.000 ¥ (≈1.703 €) | 218.000 ¥ (≈1.267 €) | 340.000 ¥ (≈1.977 €) | 351.000 ¥ (≈2.041 €) | 1.160.000 ¥ (≈6.744 €) |
| Tokio | 399.000 ¥ (≈2.320 €) | 281.000 ¥ (≈1.634 €) | 402.000 ¥ (≈2.337 €) | 445.000 ¥ (≈2.587 €) | 1.471.000 ¥ (≈8.552 €) |
| Osaka | 279.000 ¥ (≈1.622 €) | 191.000 ¥ (≈1.110 €) | 307.000 ¥ (≈1.785 €) | 334.000 ¥ (≈1.942 €) | 1.104.000 ¥ (≈6.419 €) |
| Aichi | 262.000 ¥ (≈1.523 €) | 200.000 ¥ (≈1.163 €) | 331.000 ¥ (≈1.924 €) | 308.000 ¥ (≈1.791 €) | 1.018.000 ¥ (≈5.919 €) |
| Fukuoka | 243.000 ¥ (≈1.413 €) | 189.000 ¥ (≈1.099 €) | 312.000 ¥ (≈1.814 €) | 268.000 ¥ (≈1.558 €) | 886.000 ¥ (≈5.151 €) |
| Hokkaidō | 226.000 ¥ (≈1.314 €) | 227.000 ¥ (≈1.320 €) | 271.000 ¥ (≈1.576 €) | 225.000 ¥ (≈1.308 €) | 744.000 ¥ (≈4.326 €) |
Fuente: la misma anterior (tabla 34, año fiscal Reiwa 7, desglose por prefectura, vivienda de alquiler).
La madera en Tokio cuesta 281.000 ¥/m², un 29% más que la media nacional de 218.000 ¥/m². Se explica, probablemente, por la abundancia de solares pequeños e irregulares y por unas condiciones de obra —instalación de andamios, acceso de materiales— más restrictivas en la capital. En sentido contrario, Aichi presenta un caso atípico: la estructura de acero (331.000 ¥/m²) supera al RC (308.000 ¥/m²), invirtiendo el orden habitual. No juzgue a una constructora por estar «por encima» o «por debajo» de la media nacional: compare primero con la media de su propia prefectura.
¿Qué diferencia a un gran fabricante de viviendas de una constructora local? La clave está en el método constructivo
La respuesta no está en la estructura comercial ni en el tamaño de la empresa. Está en el método constructivo. La mayoría de los grandes fabricantes de viviendas (ハウスメーカー, hausu meekaa —un término japonés sin equivalente exacto en español: designa a un puñado de grandes empresas nacionales, como Sekisui House o Daiwa House, que venden viviendas como un producto semi-industrializado y estandarizado, algo a medio camino entre un promotor y un fabricante— usan el método prefabricado (プレハブ工法), con piezas producidas en fábrica, o el método de entramado ligero tipo «2×4» (ツーバイフォー). Las constructoras y talleres de obra locales (建築会社・工務店), en cambio, trabajan sobre todo con el método tradicional japonés de entramado de madera (在来工法, también llamado 木造軸組工法). Esta diferencia de método —no la marca— es la que determina el coste por tsubo, el plazo de obra y la libertad de diseño.
El prefabricado representa el 18,9% de toda la vivienda de alquiler; el «2×4», el 18,2%
Empecemos por la composición del mercado. De las 300.793 viviendas de alquiler iniciadas en Reiwa 7, el desglose por método constructivo es el siguiente.
| Método | Viviendas iniciadas (alquiler) | Cuota | Coste por m² | Coste por tsubo | Coste por vivienda |
|---|---|---|---|---|---|
| Prefabricado | 56.834 viviendas | 18,9% | 347.000 ¥ (≈2.017 €) | 1.147.000 ¥ (≈6.669 €) | 20.495.000 ¥ (≈119.157 €) |
| «2×4» (madera) | 54.664 viviendas | 18,2% | 213.000 ¥ (≈1.238 €) | 704.000 ¥ (≈4.093 €) | 10.591.000 ¥ (≈61.576 €) |
| Otros (método tradicional, etc.) | ≈189.295 viviendas | 62,9% | — | — | — |
Fuente: la misma anterior (tabla 34 y tabla 36, vivienda prefabricada de nueva construcción; tabla 45, vivienda «2×4» de nueva construcción, año fiscal Reiwa 7).
De esta tabla se leen dos cosas. Primero, el prefabricado, la especialidad de los grandes fabricantes de viviendas, cubre menos de una quinta parte del mercado de vivienda de alquiler. El 62,9% restante lo construyen constructoras locales con el método tradicional. La idea de que «lo normal es encargar a un gran fabricante» no se sostiene frente a la estadística: para un lector acostumbrado a un mercado donde unas pocas grandes promotoras dominan la construcción residencial, este reparto tan fragmentado del sector constructor japonés —miles de pequeñas y medianas constructoras locales conviviendo con un puñado de grandes marcas nacionales— puede resultar poco intuitivo.
Segundo, la vivienda «2×4» cuesta 704.000 ¥ por tsubo (≈4.093 €), por debajo de los 721.000 ¥ (≈4.192 €) de la media de toda la madera. El «2×4» también usa piezas de producción industrial, pero su precio apenas difiere del método tradicional. La ecuación correcta no es «producción industrial = caro», sino «prefabricado de los grandes fabricantes = caro».
¿Cuánto más caro es el prefabricado dentro de una misma estructura?
Aquí está el punto central del artículo. La diferencia de método solo tiene sentido si se compara dentro de la misma estructura. Cruzando la tabla 34 (todos los métodos) con la tabla 36 (solo prefabricado), el resultado es el siguiente.
| Estructura | Todos los métodos (¥/m²) | Prefabricado (¥/m²) | Diferencia | Diferencia en coste por tsubo |
|---|---|---|---|---|
| Madera | 218.000 ¥ (≈1.267 €) | 307.000 ¥ (≈1.785 €) | +40,8% | 721.000 ¥ → 1.015.000 ¥ (≈4.192 € → 5.901 €) |
| Estructura de acero | 340.000 ¥ (≈1.977 €) | 348.000 ¥ (≈2.023 €) | +2,4% | 1.124.000 ¥ → 1.150.000 ¥ (≈6.535 € → 6.686 €) |
| RC | 351.000 ¥ (≈2.041 €) | 381.000 ¥ (≈2.215 €) | +8,5% | 1.160.000 ¥ → 1.260.000 ¥ (≈6.744 € → 7.326 €) |
| Total | 293.000 ¥ (≈1.703 €) | 347.000 ¥ (≈2.017 €) | +18,4% | 969.000 ¥ → 1.147.000 ¥ (≈5.634 € → 6.669 €) |
Fuente: la misma anterior (tablas 34 y 36, año fiscal Reiwa 7, total nacional, vivienda de alquiler).
Es habitual escuchar que «los grandes fabricantes son entre un 10% y un 30% más caros que una constructora local», pero los datos primarios cuentan una historia más matizada. En madera la diferencia llega al 40,8%, mientras que en estructura de acero apenas alcanza el 2,4%. Si se construye en estructura de acero o en RC, el precio de los grandes fabricantes prefabricados está prácticamente alineado con el mercado. En cambio, si el objetivo es reducir el coste por tsubo en un apartamento de madera, ampliar la comparación más allá de los grandes fabricantes tiene mucho más valor. Que la magnitud de la diferencia varíe tanto según la estructura es, a nuestro juicio, el hallazgo más útil en la práctica de todo este artículo.
Dicho esto, hay que ser honestos con el origen de ese 40,8%. De las viviendas de alquiler iniciadas en Reiwa 7, la madera prefabricada suma solo 3.648 viviendas, apenas el 2,7% de las 133.938 viviendas de alquiler en madera. Al ser una base tan pequeña, la cifra puede oscilar de un año a otro. Si se aísla la madera no prefabricada (130.290 viviendas), su coste real es de 214.000 ¥/m² (≈1.244 €/m², o 709.000 ¥/tsubo ≈4.122 €/tsubo); usando esta base como referencia, la diferencia con la madera prefabricada sube a +43,4%. En este artículo optamos por la comparación más conservadora: la media de todos los métodos constructivos frente al prefabricado (+40,8%).
¿En qué consiste realmente la diferencia de precio?
Una diferencia del 40,8% en madera no es solo un margen de beneficio distinto. Repasamos, con honestidad, qué ofrece el prefabricado a cambio de ese sobrecoste y qué se sacrifica al elegirlo.
| Aspecto | Prefabricado (grandes fabricantes) | Método tradicional (constructoras y talleres locales) |
|---|---|---|
| Coste por tsubo (madera, alquiler) | 1.015.000 ¥ (≈5.901 €) — dato real de las 3.648 viviendas prefabricadas | 709.000 ¥ (≈4.122 €) — dato real de las 130.290 viviendas de madera no prefabricada |
| Variabilidad de la calidad | La producción en fábrica tiende a estabilizar la precisión de los componentes | Depende de la destreza del artesano y de la gestión de obra en el sitio |
| Plazo de obra | Menos trabajo en el propio solar, más fácil de acortar | Relativamente más largo |
| Libertad de diseño | Dentro de una gama de productos estandarizados | Más fácil de adaptar a solares irregulares o pequeños |
| Servicio postventa | Sistema nacional con garantía e inspecciones a largo plazo | Varía mucho de una empresa a otra; conviene verificarlo antes |
| Captación de inquilinos | Algunos disponen de red de intermediación con marca propia | Requiere asociarse aparte con una administradora o intermediaria |
Un plazo de obra más corto también tiene un valor monetario para la gestión del alquiler: si la entrega se adelanta tres meses, los ingresos por renta empiezan tres meses antes y se reduce la carga de intereses durante la construcción. Con las cifras del ejemplo anterior (8 viviendas, 5.223.000 ¥ ≈30.366 € de renta anual), tres meses equivalen a unos 1.300.000 ¥ (≈7.558 €). Descartar el prefabricado solo por «es más caro por tsubo», sin incluir este factor en el cálculo, es una decisión incompleta.
Entre los grandes fabricantes de viviendas más habituales en este segmento figuran Daito Trust Construction, Toko Corporation, Panasonic Homes, Sumitomo Forestry, Mitsui Home y Sekisui House. Aun bajo la etiqueta común de «gran fabricante», el método principal no es el mismo en todos: Mitsui Home, por ejemplo, tiene como método principal el «2×4» (entramado ligero). Como ya hemos visto, el nivel de precio depende del método, así que conviene verificar el método propuesto y no dejarse guiar solo por el nombre de la marca. Ahora bien, las condiciones de duración del contrato de arrendamiento garantizado (一括借上げ, ikkatsu karidage, un sistema de subarriendo garantizado propio del mercado japonés que se explica más adelante) y de revisión de la renta no suelen aparecer con cifras exactas en los sitios web corporativos. El sistema de arrendamiento garantizado de Sekisui House, por ejemplo, publica su red de unas 3.000 tiendas Sha Maison y un total de 723.808 unidades gestionadas por las empresas del grupo Sekisui House Sha Maison PM (a enero de 2026), pero sobre la duración del arrendamiento y la frecuencia de revisión de la renta solo indica que «puede haber reducciones mediante revisiones (renovaciones) periódicas». Verifique los plazos y el nivel de garantía siempre en la propuesta individual por escrito. No basar la decisión en un resumen encontrado en internet es la primera línea de defensa.
La empresa adecuada cambia según se trate de un apartamento (apāto) o una mansión (manshon)
«La constructora para un apāto» y «la constructora para una manshon» no compiten en el mismo terreno. Un apartamento de madera de dos o tres plantas y una mansión de hormigón armado de cuatro plantas o más difieren en coste por tsubo, en vida útil fiscal y en la capacidad que se le exige a la empresa constructora. Esta distinción —apāto frente a manshon— es en sí misma una categoría propia del mercado japonés: no equivale exactamente a la diferencia occidental entre «low-rise» y «high-rise», sino que en Japón se asocia además a la estructura constructiva, al régimen fiscal y al perfil de inquilino esperado.
El caso del apartamento (apāto) de madera de dos o tres plantas
Coste por tsubo de 721.000 ¥ (≈4.192 €) y vida útil fiscal legal de 22 años: estas son las dos condiciones base de un apartamento de madera. Es el segmento donde la diferencia de precio entre prefabricado y método tradicional es mayor, así que pedir presupuesto a varios métodos constructivos, no solo a varias empresas, es donde más vale la pena en madera.
Más allá del coste por tsubo, hay otros tres criterios para elegir empresa. Primero, si puede proponer una distribución adecuada a la demanda de alquiler de la zona. Segundo, si las especificaciones de aislamiento acústico y térmico están detalladas de forma concreta (el ruido figura siempre entre los primeros motivos de rescisión de contrato en apartamentos de madera). Tercero, si puede gestionar la solicitud de certificación de vivienda de larga duración de calidad: obtenerla cambia el periodo de reducción del tipo de interés del préstamo y del impuesto sobre bienes inmuebles, un efecto que puede superar con creces una diferencia de unos pocos miles de euros en el coste por tsubo.
El caso de la mansión (manshon) de RC o SRC de cuatro plantas o más
Coste por tsubo de entre 1.064.000 ¥ y 1.160.000 ¥ (≈6.186 € y 6.744 €) y vida útil fiscal legal de 47 años. Al tratarse de proyectos cuyo coste total se mide en cientos de millones de yenes, lo que se exige a la empresa cambia: capacidad de cálculo estructural, experiencia en estudios de suelo y trabajos de pilotaje, experiencia en relaciones de vecindad, y una base financiera capaz de resistir si el plazo de obra se alarga.
En la construcción de una mansión, la diferencia de precio con los grandes fabricantes prefabricados se reduce hasta el 8,5% (351.000 ¥/m² frente a 381.000 ¥/m²). Es decir, en la gestión de una mansión de varias plantas, el eje «¿gran fabricante o constructora local?» pierde buena parte del peso que tiene en madera. Resulta más útil preguntar en cuántos edificios de tamaño y estructura similares tiene experiencia real la empresa. También conviene verificar, junto con esa experiencia, las propias características del RC (resistencia al fuego, aislamiento acústico, peso y su impacto sobre el terreno).
Condiciones de gestión por estructura, de un vistazo
Reunir en una sola tabla el coste por tsubo, la vida útil, la amortización y el nivel de renta ayuda a ver dónde impacta realmente la elección de estructura en la cuenta de resultados. La amortización es una cifra anual aproximada, calculada por el método lineal sobre la vida útil legal, para una construcción de 200 m² (madera y estructura de acero) o 600 m² (RC y SRC).
| Concepto | Madera | Estructura de acero (perfil >4 mm) | RC y SRC |
|---|---|---|---|
| Coste por tsubo (alquiler, nacional) | 721.000 ¥ (≈4.192 €) | 1.124.000 ¥ (≈6.535 €) | 1.064.000–1.160.000 ¥ (≈6.186–6.744 €) |
| Vida útil fiscal legal (uso residencial) | 22 años | 34 años | 47 años |
| Ejemplo de coste de construcción | 200 m² = 43.600.000 ¥ (≈253.488 €) | 200 m² = 68.000.000 ¥ (≈395.349 €) | 600 m² = 210.600.000 ¥ (≈1.224.419 €) |
| Amortización anual (aprox.) | 1.982.000 ¥ (≈11.523 €) | 2.000.000 ¥ (≈11.628 €) | 4.481.000 ¥ (≈26.052 €) |
| Plazo de financiación habitual | Vida útil corta, el plazo del préstamo tiende a acortarse también | Intermedio entre madera y RC | Vida útil larga, más fácil obtener financiación a largo plazo |
| Nivel de renta (alquiler privado, media nacional) | 54.409 ¥/mes (≈316 €/mes) | 68.548 ¥/mes (≈399 €/mes) (no-madera) | |
Fuente: el coste por tsubo procede de la encuesta de inicios de construcción citada; la vida útil, de Agencia Tributaria Nacional, «Vida útil de los principales activos amortizables (edificios / instalaciones anexas)»; la renta, de Oficina de Estadística del Ministerio de Asuntos Internos, «Encuesta de Vivienda y Terreno de Reiwa 5, resultados de la agregación básica» (publicada el 25 de septiembre de 2024).
En las estructuras metálicas, el grosor del perfil determina la vida útil: más de 4 mm son 34 años, entre 3 y 4 mm son 27 años, y 3 mm o menos son 19 años. Si se está valorando un apartamento de acero ligero, ese grosor condiciona la amortización y el plazo de financiación disponible. Si la propuesta no especifica el grosor del perfil, es un punto que conviene preguntar explícitamente. La diferencia entre vida útil legal, física y económica se explica con más detalle en este artículo: las tres vidas útiles —legal, física y económica— y por qué no son lo mismo.
Comprobado con números: cuánto cambia la rentabilidad según la constructora
Apliquemos ahora las cifras anteriores a un caso real de rentabilidad. Todos los cálculos que siguen parten de que el terreno ya es propiedad del inversor, y expresan la rentabilidad bruta (表面利回り) suponiendo ocupación total.
Ejemplo de cálculo 1: apartamento de madera (200 m² construidos, 8 viviendas)
Comparamos el método tradicional y el prefabricado para un apartamento de 8 viviendas de 25 m² cada una. Usamos la media nacional de renta del alquiler privado en madera, 54.409 ¥ (≈316 €) al mes.
| Concepto | Método tradicional (media de todos los métodos) | Prefabricado |
|---|---|---|
| Coste unitario de construcción | 218.000 ¥/m² (≈1.267 €/m²) | 307.000 ¥/m² (≈1.785 €/m²) |
| Coste de construcción (200 m²) | 43.600.000 ¥ (≈253.488 €) | 61.400.000 ¥ (≈357.000 €) |
| Renta anual | 54.409 ¥ × 8 viviendas × 12 meses = 5.223.000 ¥ (≈30.366 €) | |
| Rentabilidad bruta | 11,98% | 8,51% |
| Amortización (22 años, método lineal) | 1.982.000 ¥/año (≈11.523 €/año) | 2.791.000 ¥/año (≈16.227 €/año) |
La diferencia en el coste de construcción es de 17.800.000 ¥ (≈103.488 €), lo que se traduce en 3,47 puntos de diferencia en la rentabilidad bruta. La diferencia de coste por tsubo solo se convierte en un elemento de decisión real cuando se traduce así en diferencia de rentabilidad. Ahora bien, la rentabilidad bruta y la rentabilidad neta tienen un significado completamente distinto, así que antes de comparar propuestas conviene tener claro el criterio: la diferencia entre rentabilidad bruta y rentabilidad neta, y los valores de referencia habituales cambia por completo cómo se debe leer el material comercial de una constructora.
Ejemplo de cálculo 2: mansión de RC (600 m² construidos, 20 viviendas)
Este caso corresponde a una mansión de RC de 20 viviendas de 30 m² cada una. Usamos la media nacional de renta del alquiler privado no-madera, 68.548 ¥ (≈399 €) al mes.
- Coste de construcción: 351.000 ¥/m² × 600 m² = 210.600.000 ¥ (≈1.224.419 €)
- Renta anual: 68.548 ¥ × 20 viviendas × 12 meses = 16.452.000 ¥ (≈95.651 €)
- Rentabilidad bruta: 16.452.000 ¥ ÷ 210.600.000 ¥ = 7,81%
- Amortización (47 años, método lineal): 4.481.000 ¥/año (≈26.052 €/año)
Frente al 11,98% del apartamento de madera, la mansión de RC ofrece un 7,81%. Si solo se mira la rentabilidad bruta, la madera gana. Pero la amortización anual, de 4.481.000 ¥ (≈26.052 €), es 2,3 veces la de la madera (1.982.000 ¥ ≈11.523 €), y una vida útil de 47 años abre margen para negociar plazos de financiación más largos. La madera se gana en rentabilidad; el RC se gana en plazo y en condiciones de financiación. Decidir «lo mejor es lo que más rentabilidad da», sin entender esta compensación estructural, suele terminar en un problema de ratio de endeudamiento.
Ejemplo de cálculo 3: incluyendo la cuota del préstamo
Simulamos la cuota de un préstamo que financia el 100% del coste de construcción, con amortización a cuotas constantes, usando el tipo de interés de referencia de agosto del año fiscal Reiwa 8 (2026) publicado por la Corporación de Apoyo a la Financiación de la Vivienda (住宅金融支援機構, JHF) para el «Préstamo para Vivienda de Alquiler» (a tipo fijo a 35 años, 3,94%, con el sistema de restricción de amortización anticipada).
| Caso | Importe del préstamo | Cuota mensual | Cuota anual | Renta anual | Diferencia anual |
|---|---|---|---|---|---|
| Apartamento de madera (tradicional) | 43.600.000 ¥ (≈253.488 €) | 191.000 ¥ (≈1.110 €) | 2.298.000 ¥ (≈13.360 €) | 5.223.000 ¥ (≈30.366 €) | +2.925.000 ¥ (≈17.006 €) |
| Apartamento de madera (prefabricado) | 61.400.000 ¥ (≈357.000 €) | 270.000 ¥ (≈1.570 €) | 3.236.000 ¥ (≈18.814 €) | 5.223.000 ¥ (≈30.366 €) | +1.987.000 ¥ (≈11.553 €) |
| Mansión de RC | 210.600.000 ¥ (≈1.224.419 €) | 925.000 ¥ (≈5.378 €) | 11.099.000 ¥ (≈64.529 €) | 16.452.000 ¥ (≈95.651 €) | +5.353.000 ¥ (≈31.122 €) |
Fuente: el tipo de interés procede de JHF, «Tipos de interés del préstamo para vivienda de alquiler» (actualizado el 30 de julio de 2026), tipo de referencia de agosto de Reiwa 8.
Con el mismo apartamento de 8 viviendas, solo por el método constructivo, la diferencia anual llega a 938.000 ¥ (≈5.453 €); en 35 años, 32.830.000 ¥ (≈190.872 €). Por otro lado, este tipo de interés tiene un sistema de bonificación. Una vivienda de alquiler que cumpla los requisitos de vivienda de larga duración de calidad recibe una reducción de 0,3 puntos anuales durante los primeros 15 años. Pasar del 3,94% al 3,64% supone, sobre un préstamo de 43.600.000 ¥ (≈253.488 €), un ahorro de unos 7.700 ¥ al mes (≈45 €) y 93.000 ¥ al año (≈541 €). Existen tres bonificaciones: 0,3 puntos anuales por vivienda de larga duración de calidad, 0,2 puntos anuales por cumplir el estándar ZEH (edificio de consumo energético casi nulo) definido por la JHF, y 0,2 puntos anuales por cumplir el estándar de vivienda de alquiler favorable a la crianza definido por la JHF (las tres, durante los primeros 15 años). El límite de acumulación es de 0,5 puntos anuales combinando vivienda de larga duración con crianza, y de 0,4 puntos anuales combinando ZEH con crianza; eso sí, la bonificación por crianza solo aplica a las líneas «Kosodate Shōene» y «Machizukuri» del préstamo Sumai Loan de la JHF. Si la empresa constructora puede o no obtener estas certificaciones es una variable que merece compararse con el mismo peso que el coste por tsubo.
Supuestos y límites de esta simulación
Las cifras anteriores son un punto de partida, no una conclusión. Estos tres matices deben sustituirse por los datos reales de cada caso:
- Se asume ocupación total. No se incluyen la tasa de vacancia ni el riesgo de impago. Conviene calcular también con la renta reducida entre un 5% y un 15%, según la realidad de la zona.
- No incluye costes fuera de la construcción. Honorarios de diseño, mejora del terreno, urbanización exterior, gastos de registro, impuesto de adquisición de inmuebles, seguro contra incendios, comisión de gestión y fondo de reserva para reparaciones son partidas aparte.
- La renta es la media nacional. En la práctica varía mucho según la distancia a la estación, la antigüedad y el equipamiento. Sustitúyala por cifras reales de anuncios de alquiler en la zona.
Aun así, esta simulación tiene un valor concreto: permite colocar las propuestas de varias empresas sobre una misma fórmula. Cada plan de negocio que entrega una constructora parte de supuestos distintos, así que compararlos directamente no es fiable. Fijar por su cuenta cinco variables —coste por tsubo, superficie construida, número de viviendas, renta y tipo de interés— y sustituir en ellas los números de cada empresa es, a nuestro juicio, el método más fiable para decidir sin dejarse llevar por el material comercial.
Siete puntos de verificación al comparar constructoras
Con el coste por tsubo y la rentabilidad ya sobre la mesa, toca verificar la propia empresa. A diferencia de muchos mercados donde este tipo de comprobación depende de referencias privadas o de calificadoras comerciales, en Japón existen registros públicos gratuitos que cualquier persona —incluido un inversor extranjero sin oficina en el país— puede consultar directamente. Reunimos siete puntos centrados en lo que usted mismo puede verificar usando estos sistemas oficiales.
① Compare presupuestos con la misma superficie y las mismas especificaciones / ② ¿Puede gestionar la certificación de vivienda de larga duración de calidad o el estándar ZEH?
① Poner en fila solo el coste por tsubo no es comparar de verdad. Superficie construida, número de viviendas, superficie privativa de cada vivienda, si la urbanización exterior y la mejora del terreno están incluidas, y si los honorarios de diseño forman parte del precio base: iguale estos cinco puntos antes de comparar el importe total. Se dan casos reales en los que el coste por tsubo de una empresa parece bajo simplemente porque la urbanización exterior y la mejora del terreno se facturan aparte.
② La certificación de vivienda de larga duración de calidad afecta simultáneamente a tres partidas: el tipo de interés del préstamo (0,3 puntos menos durante los primeros 15 años), la deducción del impuesto de adquisición de inmuebles y el periodo de reducción del impuesto sobre bienes inmuebles. Pregunte con datos concretos cuántas solicitudes de certificación ha gestionado la empresa y si el coste de la solicitud está incluido en el presupuesto. Una respuesta verbal de «sí, podemos» y una respuesta con un número real de expedientes gestionados no significan lo mismo.
③ Verifique la licencia de construcción y el historial de sanciones en los dos portales del MLIT / ④ ¿Está registrada como administradora de vivienda de alquiler?
③ Hay dos sistemas distintos. La existencia de la licencia de construcción, su número y el tipo de actividad autorizada se consultan por el nombre de la empresa en el Sistema de Búsqueda de Información Corporativa de Constructoras y Agentes Inmobiliarios del MLIT (国土交通省 建設業者・宅建業者等企業情報検索システム), de acceso público y gratuito. El historial de sanciones administrativas se consulta en un sistema distinto, el Portal de Información Negativa del MLIT (国土交通省 ネガティブ情報等検索サイト). Este segundo permite buscar por categoría —constructoras, agentes inmobiliarios, administradoras de vivienda de alquiler— y, en el caso de los agentes inmobiliarios, publica el historial de sanciones administrativas de los últimos cinco años. Ambas consultas se hacen en cinco minutos, antes de pedir el primer presupuesto comparativo. Fíjese también en el tipo de licencia (ministerial o del gobernador prefectural; general o especial) y en el rubro autorizado: dan una idea de qué construye la propia empresa y qué subcontrata.
④ Si la propuesta combina construcción y gestión del alquiler en un mismo paquete, verifique si la empresa está registrada como administradora de vivienda de alquiler. Bajo la Ley de Administración de Vivienda de Alquiler (賃貸住宅管理業法), las empresas que gestionan 200 viviendas o más están obligadas a registrarse ante el Ministro de Territorio, Infraestructura, Transporte y Turismo (por debajo de 200 viviendas, el registro es voluntario). Las empresas registradas tienen la obligación de nombrar un responsable de gestión de negocio y de explicar los puntos importantes al propietario antes de firmar; el propio hecho de estar registrada es, por tanto, un indicador directo del nivel de responsabilidad explicativa que puede esperar. El registro se verifica en el mismo sistema de búsqueda de información corporativa mencionado en el punto ③.
⑤ Si le proponen un arrendamiento garantizado (sublease): qué verificar según los artículos 28 a 31 de la Ley de Administración de Vivienda de Alquiler
El arrendamiento garantizado o «alquiler en bloque» (一括借り上げ, ikkatsu karidage, también llamado マスターリース, «master lease») está estrictamente regulado por la Ley de Administración de Vivienda de Alquiler japonesa. Es un producto que, en su forma actual, no tiene un equivalente exacto fuera de Japón: se parece parcialmente al «guaranteed rent» que ofrecen algunas agencias en el Reino Unido, pero en Japón está sujeto a un marco legal específico, con obligaciones de información y sanciones penales concretas que conviene conocer artículo por artículo, porque «no lo sabía» no es una defensa válida ante la ley japonesa.
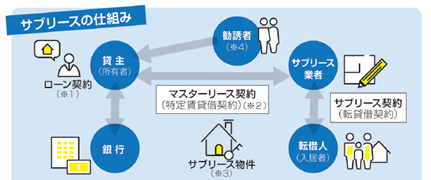
El propietario firma directamente un contrato de master lease; el inquilino final firma un contrato de sublease con la empresa de sublease, no con el propietario. Es decir, la tranquilidad de «cobro la renta incluso con la vivienda vacía» descansa por completo sobre la solvencia de la empresa y sobre las cláusulas del contrato. Los cuatro artículos que hay que verificar son estos.
| Artículo | Contenido de la regulación | Sanción por incumplimiento |
|---|---|---|
| Artículo 28. Prohibición de publicidad engañosa | Prohíbe representar de forma sustancialmente distinta a la realidad el importe de la renta, la fecha de pago, las condiciones de modificación, el método de mantenimiento y el reparto de sus costes, y las condiciones de rescisión del contrato | Multa de hasta 300.000 ¥ (≈1.744 €) |
| Artículo 29. Prohibición de captación indebida | Prohíbe omitir deliberadamente u ocultar información relevante, como el riesgo de reducción de la renta. También puede aplicar a llamadas o visitas comerciales entre las 21:00 y las 8:00 sin consentimiento previo | Hasta 6 meses de prisión o multa de hasta 500.000 ¥ (≈2.907 €) |
| Artículo 30. Explicación de puntos importantes antes de firmar | Obligación de entregar y explicar, antes de firmar, un documento con 14 puntos. Se recomienda dejar pasar aproximadamente una semana entre la explicación y la firma del contrato | Multa de hasta 500.000 ¥ (≈2.907 €) |
| Artículo 31. Entrega de documento al firmar el contrato | Obligación de entregar un documento con 13 puntos: duración del contrato, renta y demás condiciones, método de mantenimiento y reparto de costes, informes, indemnización por daños pactada, exenciones de responsabilidad, renovación y rescisión, y sucesión de derechos y obligaciones al finalizar el contrato | Multa de hasta 500.000 ¥ (≈2.907 €) |
En la práctica, haga estas tres cosas. Primero, deje pasar al menos una semana entre el día en que recibe la explicación de los puntos importantes y el día en que firma el contrato. Segundo, pida que le lean en voz alta, del documento del artículo 31, los apartados «momento y método de revisión de la renta» y «condiciones de rescisión del contrato», y exija que se los expliquen con palabras que entienda en el momento, no solo en japonés técnico. Tercero, solicite consultar el informe de situación del negocio y el balance que la empresa de sublease debe mantener disponibles en su oficina conforme al artículo 32: se elaboran dentro de los tres meses posteriores al cierre del ejercicio y deben estar disponibles para consulta durante tres años desde su elaboración. No hay ninguna razón para confiarle 35 años de arrendamiento garantizado a una empresa que se resiste a mostrarle estos documentos. Para entender a fondo la estructura contractual, este artículo la desarrolla en detalle: estructura contractual y riesgos del sublease (arrendamiento garantizado).
⑥ ¿Se puede separar construcción y gestión? / ⑦ ¿La estructura y las especificaciones están pensadas también para la salida (venta)?
⑥ Encargar también la gestión del alquiler a la misma empresa que construyó el edificio no es obligatorio. Verifique por escrito, antes de firmar, si es posible separar construcción y gestión, y cómo cambiarían la garantía y las inspecciones postventa en ese caso. Si el contrato incluye una condición que impide esa separación, la duración real de esa condición es, en la práctica, su periodo de vinculación forzosa con la empresa.
⑦ Desde el momento en que se termina de construir, ya ha empezado la «salida» de la inversión (la eventual venta del inmueble). Que el futuro comprador pueda obtener financiación bancaria depende de la estructura, de cuánta vida útil le queda al edificio y de si existe el certificado de inspección final de obra (検査済証). Pregunte si recibirá, en la entrega, el juego completo de documentos de la confirmación de construcción y la inspección final, y cómo se conservarán los planos de diseño y los cálculos estructurales. Dejar esto sin resolver y llegar veinte años después a la venta suele traducirse en que el banco del comprador frena la operación.
Régimen fiscal y financiación: las cifras que conviene tener claras en 2026
La elección de constructora está directamente conectada con la facilidad de acceder a los beneficios fiscales. Repasamos lo que está confirmado a fecha de agosto de 2026.
La reducción a la mitad del impuesto sobre bienes inmuebles para vivienda nueva se amplía hasta el 31 de marzo de Reiwa 13 (2031)
La medida que reduce a la mitad el impuesto sobre bienes inmuebles de la vivienda nueva (tres años para unifamiliares, cinco años para mansiones de varias plantas) se ha extendido cinco años más, desde el 1 de abril de Reiwa 8 (2026) hasta el 31 de marzo de Reiwa 13 (2031). Junto con la prórroga, hay dos cambios:
- El límite mínimo de superficie construida exigido se relaja, en principio, a 40 m² (antes 50 m²). Para la vivienda de alquiler orientada a estudios (habitaciones individuales pequeñas), este cambio tiene un impacto práctico considerable.
- Las viviendas situadas dentro de determinadas zonas de riesgo (zonas de peligro definidas por los mapas de riesgo municipales, por ejemplo áreas inundables o de deslizamiento) quedan excluidas de la medida. Antes de iniciar la obra conviene comprobar en el mapa de riesgos del ayuntamiento a qué zona pertenece el solar.
Según las estimaciones del MLIT, para una vivienda nueva de 25.000.000 ¥ (≈145.349 €), sin la medida el impuesto anual sería de 182.000 ¥ (≈1.058 €), y con la medida baja a 91.000 ¥ (≈529 €): un ahorro de unos 270.000 ¥ (≈1.570 €) en tres años. Conviene calcular también, para comparar, la diferencia de carga fiscal frente a mantener el terreno sin edificar.
Con la certificación de vivienda de larga duración de calidad, la deducción del impuesto de adquisición llega a 13.000.000 ¥
Las medidas especiales para la vivienda de larga duración de calidad certificada también se han extendido cinco años, hasta el 31 de marzo de Reiwa 13. La diferencia frente a la vivienda general es la siguiente.
| Impuesto | Vivienda general | Vivienda de larga duración de calidad certificada |
|---|---|---|
| Deducción de la base imponible del impuesto de adquisición de inmuebles | 12.000.000 ¥ (≈69.767 €) | 13.000.000 ¥ (≈75.581 €) |
| Periodo de reducción del impuesto sobre bienes inmuebles (unifamiliar) | 3 años | 5 años |
| Periodo de reducción del impuesto sobre bienes inmuebles (mansión) | 5 años | 7 años |
| Reducción del tipo de interés del préstamo para vivienda de alquiler | Ninguna | Primeros 15 años: 0,3% anual |
Fuente: MLIT, «Resumen de la reforma fiscal de Reiwa 8» (diciembre de Reiwa 7); el tipo de interés, de la JHF citada anteriormente.
Para obtener la certificación es necesario cumplir estándares de protección contra el deterioro, resistencia sísmica, eficiencia energética, facilidad de mantenimiento y renovación, prevención de desastres y calidad del entorno de vida, entre otros. Que la empresa esté acostumbrada a diseñar el proyecto desde el inicio pensando en obtener esta certificación cambia, a la vez, el régimen fiscal, el tipo de interés y las condiciones de salida. Aunque el coste por tsubo sea unos miles de euros más alto, esta opción puede resultar más ventajosa en conjunto. Pregunte a cada empresa cuántas certificaciones ha obtenido y cuánto tiempo suele tardar desde la solicitud hasta la aprobación.
Lo que pensamos sobre la esencia de elegir constructora
Hemos alineado muchas cifras hasta aquí, pero al final queremos decir algo distinto.
Después de las cifras, lo que más pesa es una pregunta: «¿es alguien con quien pueda trabajar a largo plazo?»
La gestión de vivienda de alquiler no termina cuando se construye el edificio. 22 años en madera, 47 años en RC: durante ese tiempo, los inquilinos cambiarán muchas veces, el calentador de agua llegará a su fin de vida útil, y la fachada necesitará repintarse. Si la empresa es alguien con quien se puede recorrer ese trayecto largo, es algo que ninguna tabla de coste por tsubo muestra.
En INA&Associates creemos que las personas —el equipo humano— son el activo más importante de todos. Un edificio se construye tal como está en los planos, pero cómo se responde a lo que ocurre después de la entrega depende del criterio y de la honestidad de cada persona a cargo. Por eso, antes de firmar, no basta con conocer al comercial: conviene conocer también a quien será el punto de contacto después de la entrega. Una sola pregunta —«¿cuántos años lleva esta persona en la empresa?»— cambia por completo el tono de la respuesta que recibirá.
Lo otro que nos importa es ser honestos incluso con lo que no favorece a la propia empresa. Que el prefabricado cueste un 40,8% más en madera no es una cifra cómoda para un gran fabricante de viviendas. Pero si esa diferencia se compensa con un plazo de obra más corto y un servicio postventa sólido, eso también debería explicarse sobre la misma mesa de datos. Una empresa que muestra primero las cifras incómodas es una empresa de fiar.
La acción con mejor relación coste-beneficio para quien recibe una propuesta es que un tercero sin intereses en el proyecto la revise una vez. Si la tasa de vacancia, la tasa de caída de renta y el presupuesto de reparaciones que aparecen en el plan de negocio son razonables, suele verse mejor desde fuera de la propia empresa que los propuso. Por eso ofrecemos un servicio de segunda opinión para inversión inmobiliaria: para ese propósito exacto.
Conclusión: lo que hay que comparar no es el nombre de la empresa, sino el coste por tsubo, la rentabilidad y el sistema a largo plazo
Al comparar constructoras para la gestión de un apartamento o de una mansión, estos son los cinco puntos que conviene retener:
- El coste por tsubo lo determina la estructura. 721.000 ¥ en madera, 1.124.000 ¥ en estructura de acero y 1.160.000 ¥ en RC (≈4.192 €, 6.535 € y 6.744 €) son los niveles nacionales a fecha de 2026. Decida primero la estructura de su proyecto y busque después la empresa.
- El sobrecoste del prefabricado varía según la estructura. +40,8% en madera, +2,4% en estructura de acero, +8,5% en RC. En un apartamento de madera es donde más vale la pena comparar entre métodos constructivos.
- El coste de construcción subió un 36,9% en cinco años. Cualquier plan de negocio basado en datos antiguos necesita rehacerse.
- La rentabilidad es mayor en madera; el plazo, más largo en RC. El 11,98% de la madera y el 7,81% del RC no son «mejor» y «peor»: son la compensación entre una vida útil de 22 años y una de 47.
- Poder obtener la certificación de vivienda de larga duración de calidad cambia a la vez el tipo de interés, los impuestos y la salida. A veces pesa más que unos pocos miles de euros de diferencia en el coste por tsubo.
Y, para terminar: verificar la licencia de construcción y el registro como administradora de vivienda de alquiler en el sistema de búsqueda de información corporativa, verificar el historial de sanciones en el portal de información negativa, y repasar los artículos 28 a 31 sobre contratos de sublease. Estas tres comprobaciones las puede hacer cualquiera, de forma gratuita, antes de firmar nada. Tanto en la gestión de una mansión como en la de un apartamento, la calidad de la decisión depende de la calidad de la información con la que se parte.
Preguntas frecuentes (FAQ)
P. ¿Cuánto varía el coste de construcción entre un gran fabricante de viviendas y una constructora local?
Comparando la misma estructura, en madera la diferencia ronda el 40% (+40,8%), y la media general de todas las estructuras es del 18,4%. Sin embargo, en estructura de acero se queda en +2,4% y en RC en +8,5%. Según los datos de vivienda de alquiler de la «Encuesta Estadística de Inicios de Construcción» del MLIT, año fiscal Reiwa 7, la madera pasa de 218.000 ¥/m² (media de todos los métodos) a 307.000 ¥/m² en prefabricado; la estructura de acero, de 340.000 a 348.000 ¥/m²; y el RC, de 351.000 a 381.000 ¥/m². La regla general de que «los grandes fabricantes son entre un 10% y un 30% más caros» es menos útil, en la práctica, que fijarse en cómo cambia esa diferencia según la estructura.
P. ¿Qué da más rentabilidad, gestionar un apartamento o una mansión?
La rentabilidad bruta es mayor en un apartamento de madera. En nuestra simulación: 11,98% para un apartamento de madera de 200 m² y 8 viviendas, frente a 7,81% para una mansión de RC de 600 m² y 20 viviendas (ambos usando el coste unitario medio nacional y la renta media del alquiler privado, con terreno en propiedad y ocupación total). Sin embargo, la vida útil fiscal legal es de 22 años en madera frente a 47 años en RC, lo que cambia la amortización anual y el plazo de financiación disponible. Rentabilidad alta frente a periodo de tenencia largo es, en el fondo, una elección entre dos estrategias distintas.
P. ¿A cuántas empresas conviene pedir presupuesto?
Tres es un número realista. Lo importante no es el número de empresas, sino igualar los supuestos: especifique superficie construida, número de viviendas, superficie privativa de cada vivienda, tratamiento de la urbanización exterior y la mejora del terreno, y desglose de los honorarios de diseño. Como el coste de construcción ha subido un 36,9% en cinco años, pedir los presupuestos en el mismo periodo también es una condición necesaria. Antes de pedirlos, verificar el número de licencia de cada empresa en el sistema de búsqueda de información corporativa del MLIT y su historial de sanciones en el portal de información negativa deja el terreno de comparación mucho más nivelado.
P. ¿Es mejor evitar los contratos de sublease (arrendamiento garantizado)?
No es algo que deba descartarse de forma automática, pero las cláusulas que hay que verificar están claramente definidas. La Ley de Administración de Vivienda de Alquiler prohíbe la publicidad engañosa (artículo 28) y la captación indebida (artículo 29), y obliga a explicar los puntos importantes antes de firmar (artículo 30, 14 puntos) y a entregar un documento al firmar el contrato (artículo 31, 13 puntos). Verifique por escrito, en particular, «el momento y el método de revisión de la renta» y «las condiciones de rescisión del contrato», y deje pasar aproximadamente una semana entre la explicación de los puntos importantes y la firma. Es recomendable construir el plan de negocio asumiendo que la renta garantizada puede reducirse mediante revisiones periódicas.
P. Con el coste de construcción al alza, ¿conviene esperar antes de iniciar la obra?
No hay garantía de que esperar haga bajar el precio, así que ofrecemos dos datos para decidir. Primero, el coste de construcción por metro cuadrado de vivienda de alquiler ha subido de forma constante: 214.000 ¥ en Reiwa 2, 230.000 ¥ en Reiwa 4, 270.000 ¥ en Reiwa 6 y 293.000 ¥ en Reiwa 7. Segundo, los inicios de vivienda de alquiler en Reiwa 7 fueron 324.991, en descenso por tercer año consecutivo. Que el coste unitario no baje pese a que caen los inicios de obra sugiere que la subida de precios responde más a materiales y mano de obra que a la demanda. El tipo de interés de referencia de la JHF de agosto de Reiwa 8 es del 3,94% a tipo fijo a 35 años. Si decide esperar, calcule tanto el coste de oportunidad de la renta que dejará de percibir mientras espera como el riesgo de que el tipo de interés se mueva.
P. ¿La administradora del alquiler tiene que ser la misma empresa que construyó el edificio?
No es necesario que sea la misma. Es posible encargar la construcción a un gran fabricante de viviendas y la gestión del alquiler a una administradora especializada distinta. Sin embargo, en contratos que combinan arrendamiento garantizado y garantía a largo plazo, cambiar de administradora puede alterar las condiciones de la garantía. Verifique por escrito, antes de firmar, si es posible separar ambos servicios y qué cambiaría si lo hace.
Fuentes y referencias
- MLIT, «Encuesta Estadística de Inicios de Construcción — Estadística de Inicios de Vivienda», año 2025 (total del año fiscal Reiwa 7), tablas 34, 36 y 45 (publicada el 30 de enero de 2026)
- MLIT, «Sobre el informe de la Encuesta Estadística de Inicios de Construcción (total del año fiscal Reiwa 7)» (publicado el 30 de enero de Reiwa 8)
- Oficina de Estadística del Ministerio de Asuntos Internos y Comunicaciones, «Resultados de la agregación básica sobre vivienda y hogares — Encuesta de Vivienda y Terreno de Reiwa 5 (agregación confirmada)» (publicado el 25 de septiembre de Reiwa 6)
- Agencia Tributaria Nacional, «Vida útil de los principales activos amortizables (edificios / instalaciones anexas)»
- Agencia Tributaria Nacional, «Tabla estándar de valores de construcción de edificios»
- Corporación de Apoyo a la Financiación de la Vivienda (JHF), «Tipos de interés del préstamo para vivienda de alquiler» (actualizado el 30 de julio de 2026 / tipo de referencia de agosto de Reiwa 8)
- MLIT, «Resumen de la reforma fiscal de Reiwa 8» (diciembre de Reiwa 7)
- MLIT, Portal de la Ley de Administración de Vivienda de Alquiler, «Medidas de adecuación (sublease)»
- MLIT, Portal de la Ley de Administración de Vivienda de Alquiler, «Explicación del sistema»
- MLIT, «Sistema de Búsqueda de Información Corporativa de Constructoras y Agentes Inmobiliarios»
- MLIT, «Portal de Información Negativa»
- Sekisui House, «Sistema de arrendamiento garantizado»
Los ejemplos de cálculo de este artículo son simulaciones basadas en datos públicos. Para decisiones fiscales y de financiación relativas a las condiciones específicas de un terreno o a la situación de ingresos de cada persona, consulte con un asesor fiscal (税理士) u otro profesional cualificado, así como con la entidad financiera correspondiente. Las cifras en euros son conversiones aproximadas al tipo de cambio de referencia de agosto de 2026 (1 € ≈ 172 ¥) y se ofrecen únicamente a título orientativo; para cualquier decisión de inversión, verifique el tipo de cambio vigente en el momento.