Si vous envisagez d'acheter un terrain de 50 tsubo au Japon, la première question est simple : combien coûte ce terrain, quelle surface de maison peut-on y construire, et quel est le budget total ? Le tsubo (坪) est une unité de surface traditionnelle japonaise, encore utilisée aujourd'hui dans toutes les annonces immobilières et tous les contrats de construction au Japon — elle n'a pas d'équivalent direct dans le système métrique européen. Un terrain de 50 tsubo correspond exactement à 165,29 m².
Ceci est un sujet spécifiquement japonais, et il touche à une différence fondamentale avec le marché immobilier français : alors qu'un immeuble haussmannien parisien est conçu pour durer plusieurs siècles et voit sa valeur croître avec l'âge et le cachet architectural, la maison individuelle japonaise à ossature bois (construction dite 木造, mokuzō) est comptablement amortie sur 22 ans et perd l'essentiel de sa valeur de revente en 15 à 20 ans. Au Japon, c'est le terrain — et non le bâtiment — qui porte la valeur patrimoniale à long terme. Comprendre le prix du terrain indépendamment de ce qu'on y construit est donc la première étape de toute analyse d'investissement, bien plus qu'en France où bâti ancien et foncier sont souvent indissociables dans la valorisation.
Cet article s'adresse à deux profils de lecteurs : les investisseurs qui envisagent d'acheter un terrain de 50 tsubo au Japon, et les propriétaires qui ont hérité d'un tel terrain et doivent décider s'ils l'occupent, le louent ou le conservent en l'état. Nous utilisons exclusivement des données officielles de 2026 pour donner des montants et des quantités précises : un tableau de prix par région, la surface de plancher constructible selon le coefficient d'emprise au sol et le coefficient d'occupation des sols, le coût de construction et le budget total, le nombre de logements locatifs réalisables, et le nombre de places de stationnement possibles. L'objectif est de vous permettre de faire le calcul directement pour votre propre terrain. Sauf mention contraire, les conversions en euros de cet article utilisent un taux indicatif de 1 € ≈ 170 ¥ (taux de marché à vérifier au moment de l'investissement).
Les points clés de cet article
- Le prix d'un terrain de 50 tsubo (165,29 m²) est d'environ 141,55 millions de yens (≈ 832 600 €) dans les 23 arrondissements de Tokyo, environ 19,4 millions de yens (≈ 114 100 €) à Sapporo, et environ 5,77 millions de yens (≈ 33 900 €) à Aomori, d'après le prix moyen des terrains résidentiels de l'enquête officielle sur les prix fonciers de Reiwa 8 (2026).
- La taille de la maison constructible n'est pas déterminée par le seul coefficient d'occupation des sols (容積率, yōsekiritsu) : le coefficient d'emprise au sol (建ぺい率, kenpeiritsu) et la largeur de la voie desservant le terrain limitent en pratique la surface de plancher avant même le coefficient d'occupation des sols.
- Construire une maison de 50 tsubo de surface de plancher (165,29 m²) coûte environ 59,3 millions de yens (≈ 348 800 €), sur la base du coût de construction moyen national de 359 000 yens/m² (≈ 2 112 €/m²) relevé par l'enquête 2025 auprès des emprunteurs du prêt Flat 35.
- Pour un emménagement en 2026, le crédit d'impôt sur le prêt immobilier (住宅ローン減税) varie fortement selon la performance énergétique du logement : le plafond d'emprunt éligible va de 20 millions de yens (≈ 117 600 €) à 45 millions de yens (≈ 264 700 €), soit un écart de 25 millions de yens (≈ 147 100 €).
- Pour une mise en location, un immeuble de trois étages sur un terrain de 50 tsubo avec un coefficient d'emprise au sol de 60 % et un coefficient d'occupation des sols de 200 % permet environ 9 à 10 logements de 25 m² habitables ; en parking mensuel avec une seule rangée accessible depuis la voie desservant le terrain, on compte environ 6 places.
Combien coûte un terrain de 50 tsubo ? Grille de prix 2026 par région
Le prix d'un terrain de 50 tsubo s'établit à environ 141,55 millions de yens (≈ 832 600 €) dans les 23 arrondissements de Tokyo, environ 49,74 millions de yens (≈ 292 600 €) à Osaka, environ 38,02 millions de yens (≈ 223 600 €) à Nagoya, et environ 19,4 millions de yens (≈ 114 100 €) à Sapporo. Ces montants sont calculés en multipliant le prix moyen des terrains résidentiels des chefs-lieux de préfecture — publié par le ministère japonais du Territoire, des Infrastructures, des Transports et du Tourisme (国土交通省, MLIT) dans l'enquête officielle sur les prix fonciers de Reiwa 8 (令和8年地価公示, au 1er janvier 2026) — par la surface de 50 tsubo, soit 165,29 m². Pour un même terrain de 50 tsubo, l'écart entre villes dépasse un facteur 20 : un contraste bien plus marqué qu'entre, par exemple, le prix du foncier à Paris intra-muros et celui d'une préfecture rurale française.
Le tableau ci-dessous présente cette grille par région. Le prix réel d'une transaction varie selon la distance à la gare, la configuration de la voie desservant le terrain et la forme de la parcelle : ces chiffres doivent donc être lus comme une valeur de référence — le prix qu'on paierait pour un terrain moyen dans un quartier résidentiel moyen de la ville concernée — et non comme un devis.
Tableau chiffré 1 : prix du terrain de 50 tsubo (165,29 m²) par région (enquête officielle Reiwa 8 sur les prix fonciers)
| Ville | Prix moyen des terrains résidentiels (¥/m², Reiwa 8) | Estimation pour 165,29 m² (50 tsubo) | Référence : prix moyen Reiwa 7 (¥/m²) |
|---|---|---|---|
| Tokyo (23 arrondissements) | 856 400 | environ 141,55 millions ¥ (≈ 832 600 €) | 771 600 |
| Osaka | 300 900 | environ 49,74 millions ¥ (≈ 292 600 €) | 282 800 |
| Yokohama | 266 000 | environ 43,97 millions ¥ (≈ 258 600 €) | 257 000 |
| Fukuoka | 258 100 | environ 42,66 millions ¥ (≈ 250 900 €) | 239 800 |
| Kyoto | 247 700 | environ 40,94 millions ¥ (≈ 240 800 €) | 238 700 |
| Saitama | 246 700 | environ 40,78 millions ¥ (≈ 239 900 €) | 238 400 |
| Nagoya | 230 000 | environ 38,02 millions ¥ (≈ 223 600 €) | 222 300 |
| Kobe | 172 300 | environ 28,48 millions ¥ (≈ 167 500 €) | 165 200 |
| Hiroshima | 156 400 | environ 25,85 millions ¥ (≈ 152 100 €) | 151 100 |
| Chiba | 149 700 | environ 24,74 millions ¥ (≈ 145 500 €) | 140 800 |
| Sendai | 135 700 | environ 22,43 millions ¥ (≈ 131 900 €) | 129 800 |
| Sapporo | 117 400 | environ 19,4 millions ¥ (≈ 114 100 €) | 115 600 |
| Kumamoto | 82 700 | environ 13,67 millions ¥ (≈ 80 400 €) | 80 000 |
| Aomori | 34 900 | environ 5,77 millions ¥ (≈ 33 900 €) | 34 300 |
Source : ministère du Territoire, des Infrastructures, des Transports et du Tourisme (国土交通省, MLIT), « Enquête officielle sur les prix fonciers de Reiwa 8 » — Prix moyen des terrains résidentiels des chefs-lieux de préfecture. La conversion pour 50 tsubo est une estimation obtenue en multipliant ce prix unitaire par 165,29 m².
Il est également utile de connaître la tendance des prix pour éclairer une décision d'achat. Selon l'enquête Reiwa 8 sur les prix fonciers, la variation moyenne annuelle des terrains résidentiels s'élève à +2,1 % au niveau national, +4,5 % dans la région du Grand Tokyo, +2,5 % dans la région d'Osaka, +1,9 % dans la région de Nagoya, et +0,9 % en moyenne dans les régions non métropolitaines. Même en dehors des trois grandes métropoles, les quatre villes régionales de Sapporo, Sendai, Hiroshima et Fukuoka affichent +3,5 %, un niveau comparable à la moyenne des trois grandes aires métropolitaines (+3,5 %). Les terrains résidentiels japonais sont donc en hausse pour la cinquième année consécutive : contrairement à certains marchés où l'attentisme se justifie par une anticipation de baisse, différer un achat au Japon en pariant sur une correction des prix n'est, à l'heure actuelle, pas une hypothèse solide (source : MLIT, « Enquête officielle sur les prix fonciers de Reiwa 8 », tableau 3, variations moyennes annuelles par zone et par usage).
50 tsubo, combien de m² et de tatamis ?
50 tsubo équivalent à 165,29 m². Le tsubo (坪) est une unité de surface traditionnelle japonaise, encore omniprésente dans les annonces immobilières et les contrats de construction au Japon, sans équivalent direct dans le système métrique utilisé en France. La conversion est de 1 tsubo = 400/121 m² (environ 3,3058 m²). En divisant par la surface conventionnelle du tatami (畳, tatami) utilisée dans la publicité immobilière — 1 tatami = 1,62 m² —, on obtient environ 102 tatamis : le tatami reste, aujourd'hui encore, une unité familière pour visualiser la taille d'une pièce japonaise, y compris dans les logements modernes qui n'ont plus de pièce en tatami.
Pour se représenter concrètement cette surface, plusieurs repères sont utiles.
- C'est à peu près la surface d'un terrain de volley-ball (18 m × 9 m = 162 m²).
- Cela équivaut à 11 places de stationnement pour véhicule standard (une place de 6,0 m × 2,5 m = 15,0 m² ; 165,29 ÷ 15,0 ≈ 11 places), sans compter les voies de circulation nécessaires pour y accéder.
- Un rectangle de 10 m × 16,5 m ou de 12 m × 13,8 m donne une idée approximative de la forme d'un terrain de 50 tsubo. Pour une même surface, une parcelle étroite en façade et profonde limite fortement les formes de maison réalisables, à la différence d'un terrain plus carré.
50 tsubo, est-ce un « grand terrain » ?
En résumé : non. 50 tsubo est plus petit que la moyenne nationale, et légèrement en dessous de la moyenne de la région du Grand Tokyo. Considérer systématiquement que « 50 tsubo = un grand terrain confortable » conduit à une erreur de jugement selon la région — une nuance importante pour un investisseur européen habitué à d'autres repères de superficie.
Selon l'enquête 2025 de la Japan Housing Finance Agency (住宅金融支援機構, l'organisme public qui garantit le prêt Flat 35) auprès des emprunteurs du prêt Flat 35 (フラット35, un prêt immobilier à taux fixe adossé à l'État japonais, très utilisé pour l'achat d'un terrain avec construction sur mesure), la surface moyenne nationale des terrains destinés à une maison individuelle sur plan est de 247,1 m² (environ 74,7 tsubo). Le détail par région est le suivant :
Tableau chiffré 2 : surface des terrains pour maison individuelle sur plan (enquête 2025 auprès des emprunteurs Flat 35)
| Région | Surface moyenne du terrain | Équivalent en tsubo | Comparaison avec 50 tsubo |
|---|---|---|---|
| National | 247,1 m² | environ 74,7 tsubo | 50 tsubo est environ 25 tsubo en dessous de la moyenne |
| Trois grandes aires métropolitaines | 199,8 m² | environ 60,4 tsubo | 50 tsubo est environ 10 tsubo en dessous de la moyenne |
| Région du Grand Tokyo | 190,5 m² | environ 57,6 tsubo | 50 tsubo est environ 8 tsubo en dessous de la moyenne |
| Région du Kansai | 184,1 m² | environ 55,7 tsubo | 50 tsubo est environ 6 tsubo en dessous de la moyenne |
| Région du Tōkai | 252,6 m² | environ 76,4 tsubo | 50 tsubo est environ 26 tsubo en dessous de la moyenne |
| Autres régions | 298,3 m² | environ 90,2 tsubo | 50 tsubo est environ 40 tsubo en dessous de la moyenne |
Source : Japan Housing Finance Agency (住宅金融支援機構), « Enquête 2025 auprès des emprunteurs Flat 35 » (terrain avec maison sur plan, tableau 1)
Cela dit, 50 tsubo reste l'une des tranches de surface les plus fréquentes dans la pratique. Dans la répartition des surfaces de terrain de cette même enquête, la tranche 160-170 m² regroupe 426 cas sur 7 733 au niveau national, juste derrière la tranche inférieure à 100 m² (588 cas), la deuxième plus fréquente. Or 50 tsubo, soit 165,29 m², se situe précisément au centre de cette tranche. Autrement dit, 50 tsubo est une surface légèrement inférieure à la moyenne, mais c'est aussi l'une des tailles de terrain les plus recherchées au Japon — un point rassurant pour la liquidité à la revente, un critère auquel un investisseur étranger doit être particulièrement attentif sur un marché dont il connaît moins bien la demande locale que le marché français.
Quelle taille de maison sur 50 tsubo ? Simulation de surface de plancher selon le coefficient d'emprise au sol et le coefficient d'occupation des sols
La taille de la maison constructible sur un terrain de 50 tsubo dépend de deux règles cumulatives, propres au droit de l'urbanisme japonais et sans équivalent exact dans le droit français du permis de construire : le coefficient d'emprise au sol (建ぺい率, kenpeiritsu) fixe la surface autorisée au rez-de-chaussée, et le coefficient d'occupation des sols (容積率, yōsekiritsu) fixe la surface totale cumulée de tous les étages. L'article 53 de la loi sur les normes de construction (建築基準法, Building Standards Act) fixe le coefficient d'emprise au sol, et l'article 52 fixe le coefficient d'occupation des sols, chacun selon la zone d'usage du terrain (用途地域) définie par le plan d'urbanisme local. Même sur un terrain de 50 tsubo, il est donc impossible de construire sur l'intégralité de la parcelle.
Voici d'abord les bases du calcul : la surface obtenue en multipliant la surface du terrain par le coefficient d'emprise au sol donne l'emprise au sol autorisée (approximativement la surface délimitée par le périmètre extérieur du rez-de-chaussée) ; la surface obtenue en multipliant par le coefficient d'occupation des sols donne le plafond de surface de plancher totale.
Tableau comparatif 1 : emprise au sol et plafond de surface de plancher pour 50 tsubo (165,29 m²)
| Exemple de zone d'usage | Coefficient d'emprise au sol | Emprise au sol maximale | Coefficient d'occupation des sols | Surface de plancher maximale | Nombre d'étages nécessaire pour exploiter le plafond |
|---|---|---|---|---|---|
| Zone résidentielle exclusive basse hauteur, catégorie 1 (第一種低層住居専用地域) | 40 % | 66,1 m² (20,0 tsubo) | 80 % | 132,2 m² (40,0 tsubo) | Exactement atteint avec 2 étages |
| Zone résidentielle exclusive basse hauteur, catégorie 1 (第一種低層住居専用地域) | 50 % | 82,6 m² (25,0 tsubo) | 100 % | 165,3 m² (50,0 tsubo) | Exactement atteint avec 2 étages |
| Zone résidentielle exclusive moyenne/haute hauteur, catégorie 1 (第一種中高層住居専用地域) | 60 % | 99,2 m² (30,0 tsubo) | 150 % | 247,9 m² (75,0 tsubo) | Limité à 198,4 m² avec 2 étages ; un 3ᵉ étage est nécessaire |
| Zone résidentielle, catégorie 1 (第一種住居地域) | 60 % | 99,2 m² (30,0 tsubo) | 200 % | 330,6 m² (100,0 tsubo) | Seulement 297,5 m² même avec 3 étages ; un 4ᵉ étage est nécessaire |
| Zone commerciale de proximité (近隣商業地域) | 80 % | 132,2 m² (40,0 tsubo) | 200 % | 330,6 m² (100,0 tsubo) | Atteint avec 3 étages |
La colonne la plus importante de ce tableau est la dernière, à droite. Un coefficient d'occupation des sols élevé ne sert à rien si le coefficient d'emprise au sol est faible : il faut alors empiler les étages pour l'exploiter pleinement. Or les zones résidentielles exclusives basse hauteur sont soumises à une limite de hauteur absolue (10 m ou 12 m), ce qui rend un 3ᵉ étage difficile — un coefficient d'occupation des sols de 150 % ne garantit donc pas une maison de 75 tsubo. Pour approfondir la relation entre ces deux coefficients, voir aussi le mode de calcul du coefficient d'emprise au sol et du coefficient d'occupation des sols, et les critères de décision pour l'achat ou la reconstruction d'un terrain.
La largeur de la voie desservant le terrain peut réduire le coefficient d'occupation des sols
Le coefficient d'occupation des sols défini par le plan d'urbanisme (容積率指定, le « coefficient désigné ») ne peut pas toujours être utilisé intégralement. En vertu de l'article 52, alinéa 2, de la loi sur les normes de construction, lorsque la largeur de la voie desservant le terrain est inférieure à 12 m, le plafond applicable devient « largeur de la voie (en m) × un coefficient fixé par catégorie de zone », et c'est la plus petite des deux valeurs (coefficient désigné ou coefficient calculé sur la largeur de voie) qui s'applique. Ce mécanisme n'a pas d'équivalent dans le droit français de l'urbanisme, où la constructibilité dépend surtout du plan local d'urbanisme (PLU) et non de la largeur de la voie de desserte. Les coefficients sont les suivants :
- Zones résidentielles exclusives basse hauteur de catégories 1 et 2, zone résidentielle rurale (田園住居地域) : 4/10
- Zones résidentielles exclusives moyenne/haute hauteur de catégories 1 et 2, zones résidentielles de catégories 1 et 2, zone quasi-résidentielle : 4/10 (6/10 dans les secteurs désignés par l'autorité administrative compétente)
- Autres bâtiments : 6/10 (4/10 ou 8/10 dans les secteurs désignés par l'autorité administrative compétente)
Prenons un exemple de calcul. Pour une zone résidentielle de catégorie 1 desservie par une voie de 4 m, le plafond est de 4 × 4/10 = 160 %. Même si le coefficient désigné est de 200 %, seuls 160 % sont réellement utilisables, soit 264,5 m². Avec une voie de 6 m, le calcul donne 6 × 4/10 = 240 %, et c'est alors le coefficient désigné de 200 % (330,6 m²) qui devient le plafond. Cette largeur de voie est la première raison pour laquelle un terrain de 50 tsubo n'atteint pas toujours son coefficient d'occupation des sols théorique. Lors de la visite d'un terrain, mesurez donc la largeur de la voie avant même de vous préoccuper de la surface et du prix.
Deux conditions qui augmentent le coefficient d'emprise au sol de 10 à 20 %
À l'inverse, le coefficient d'emprise au sol peut être assoupli sous certaines conditions. L'article 53, alinéa 3, de la loi sur les normes de construction prévoit une majoration de 1/10 (soit 10 points) du plafond pour chacune des deux conditions suivantes. Si les deux s'appliquent, la majoration atteint 20 points.
- Un bâtiment résistant au feu (耐火建築物等) situé en zone de prévention des incendies (防火地域, à l'exclusion des secteurs où le plafond du coefficient d'emprise au sol est déjà fixé à 80 %), ou un bâtiment résistant ou semi-résistant au feu situé en zone quasi-prévention des incendies (準防火地域)
- Un bâtiment situé sur une parcelle d'angle d'îlot ou toute autre parcelle désignée comme telle par l'autorité administrative compétente (communément appelée « terrain d'angle », 角地)
Exemple de calcul : sur un terrain avec un coefficient d'emprise au sol de base de 60 %, désigné terrain d'angle et situé en zone quasi-prévention des incendies avec un bâtiment résistant au feu, le calcul devient 60 + 10 + 10 = 80 %, ce qui porte l'emprise au sol autorisée de 99,2 m² à 132,2 m² (40,0 tsubo). Cette différence de 33 m² représente à peu près la surface d'une pièce japonaise traditionnelle (和室, washitsu, une pièce avec sol en tatami) plus un espace de rangement complet. Pour les bâtiments résistants au feu situés dans les secteurs de zone de prévention des incendies où le plafond du coefficient d'emprise au sol est déjà fixé à 80 %, la limite elle-même ne s'applique plus du tout (article 53, alinéa 6). Les critères de désignation d'un terrain d'angle varient selon les municipalités : il est donc indispensable de vérifier ce point auprès du service d'urbanisme (建築指導課) avant l'achat.
Combien coûte la construction d'une maison sur 50 tsubo ? Simulation du budget total (terrain + construction)
Il convient ici de distinguer deux sens possibles de « 50 tsubo », car le budget nécessaire diffère radicalement selon le cas : un terrain de 50 tsubo, ou une maison dont la surface de plancher fait 50 tsubo.
Cas 1 : construire une maison de taille moyenne sur un terrain de 50 tsubo
Dans l'enquête 2025 auprès des emprunteurs du prêt Flat 35 pour un terrain avec maison sur plan, la surface moyenne nationale de la maison est de 110,3 m², pour un coût de construction moyen de 37,376 millions de yens (≈ 219 900 €). En ajoutant ce coût de construction au prix du terrain vu plus haut, on obtient les budgets totaux suivants :
| Zone | Estimation terrain 50 tsubo | Coût de construction (moyenne régionale) | Estimation du budget total |
|---|---|---|---|
| Tokyo (23 arrondissements) | environ 141,55 millions ¥ (≈ 832 600 €) | environ 38,14 millions ¥ (≈ 224 400 €) (moyenne région du Grand Tokyo) | environ 179,69 millions ¥ (≈ 1 057 000 €) |
| Nagoya | environ 38,02 millions ¥ (≈ 223 600 €) | environ 38,71 millions ¥ (≈ 227 700 €) (moyenne région du Tōkai) | environ 76,73 millions ¥ (≈ 451 400 €) |
| Sapporo | environ 19,4 millions ¥ (≈ 114 100 €) | environ 37,34 millions ¥ (≈ 219 600 €) (moyenne autres régions) | environ 56,74 millions ¥ (≈ 333 800 €) |
Ce total n'inclut pas les frais annexes tels que les frais d'enregistrement au registre foncier, la commission d'agence, les travaux de consolidation du sol ou l'aménagement extérieur. Pour établir un budget réaliste, il convient de prévoir environ 10 % supplémentaires en plus de ce montant — un principe similaire à la marge pour frais annexes qu'un investisseur français applique classiquement lors de l'achat d'un bien ancien.
Cas 2 : construire une maison de 50 tsubo de surface de plancher (165,29 m²)
Voici les chiffres pour ceux qui recherchent une « maison de 50 tsubo » entendue comme surface du bâtiment. Dans l'enquête 2025 auprès des emprunteurs du prêt Flat 35 pour une maison sur plan, le coût de construction moyen national par m² est de 359 000 yens (≈ 2 112 €/m²) (médiane : 346 000 yens, ≈ 2 035 €/m²), soit environ 1,187 million de yens par tsubo (≈ 6 982 €/tsubo).
En multipliant ce coût par 165,29 m², on obtient 359 000 ¥ × 165,29 m² ≈ 59,3 millions ¥ (≈ 348 800 €). Avec la médiane de 346 000 ¥, le calcul donne environ 57,2 millions ¥ (≈ 336 500 €). Dans la région du Grand Tokyo, le coût moyen par m² est plus élevé, à 387 000 yens (médiane : 370 000 yens), soit environ 64 millions ¥ (≈ 376 500 €) pour la même surface de plancher de 50 tsubo. Une maison de 50 tsubo de surface de plancher est une maison assez grande : il faut intégrer que les charges de chauffage/climatisation et les futurs frais d'entretien augmentent proportionnellement à la surface. Pour la construction du plan de financement global d'une maison, voir le détail des coûts nécessaires à la construction d'une maison et la manière de construire un plan de financement.
Montants réels des fonds nécessaires, au niveau national et par région
Plus proche de la réalité vécue que la simple moyenne, le montant des fonds effectivement mobilisés par les emprunteurs donne une image concrète du marché. Dans l'enquête 2025 auprès des emprunteurs du prêt Flat 35 pour un terrain avec maison sur plan, les fonds nécessaires (terrain + construction cumulés) atteignent une médiane nationale de 48,84 millions ¥ (≈ 287 300 €) et une moyenne de 53,129 millions ¥ (≈ 312 500 €). Dans la région du Grand Tokyo, la médiane est de 57,47 millions ¥ (≈ 338 100 €) et la moyenne de 64,044 millions ¥ (≈ 376 700 €).
Rapportés au m², les fonds nécessaires atteignent une moyenne nationale de 485 000 ¥/m² (≈ 2 853 €/m²) (médiane : 453 000 ¥/m², ≈ 2 665 €/m²), 532 000 ¥/m² (≈ 3 129 €/m²) dans les trois grandes aires métropolitaines, et 591 000 ¥/m² (≈ 3 476 €/m²) dans la région du Grand Tokyo. Garder ce repère en tête, terrain inclus, permet de juger sur-le-champ si le devis présenté par un commercial se situe dans la fourchette du marché ou s'en écarte.
Deux changements réglementaires à connaître pour construire en 2026
Pour une maison dont les travaux démarrent ou l'emménagement a lieu en 2026, deux réglementations entrées en vigueur récemment s'appliquent pleinement. Toutes deux ont un impact direct sur le coût de construction et sur la conception du bâtiment.
Le premier changement est l'obligation de conformité aux normes d'efficacité énergétique (省エネ基準). La révision de 2022 (Reiwa 4) de la loi sur l'efficacité énergétique des bâtiments (建築物省エネ法) a rendu obligatoire, en principe pour toute nouvelle construction résidentielle ou non résidentielle, la conformité aux normes d'efficacité énergétique. Le document d'information du MLIT précise que cette obligation s'applique « à partir d'avril 2025 » à tous les travaux dont le chantier démarre à partir de cette date. Les spécifications d'isolation et de vitrage étant relevées de fait, le coût de construction augmente même pour un plan de maison identique à celui d'avant la réforme — un mouvement comparable, dans son principe, au renforcement progressif de la réglementation thermique (RT puis RE2020) en France, mais appliqué ici de façon uniforme et obligatoire à toute construction neuve sans exception de taille (source : MLIT, « Les règles changent à partir d'avril 2025 ! » — document d'information destiné aux architectes et constructeurs).
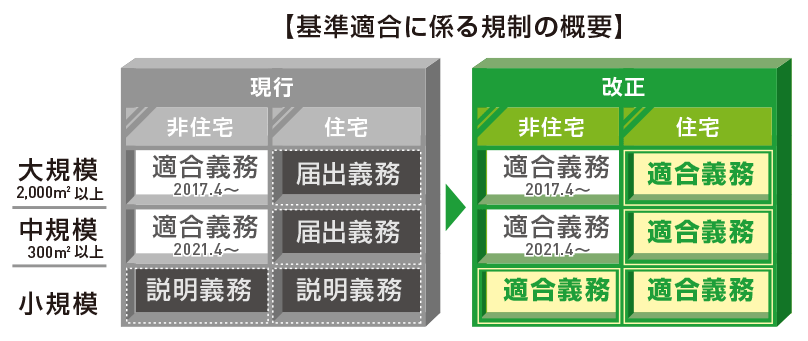
Le second changement est la réduction du champ de la dispense dite « catégorie 4 » (4号特例) et la révision des normes de quantité de murs porteurs (壁量基準). Depuis le 1er avril 2025, dans les zones soumises au plan d'urbanisme, tout bâtiment autre qu'une construction de plain-pied de 200 m² de surface totale ou moins doit désormais faire l'objet d'un examen des règles structurelles, quelle que soit sa structure. Parallèlement, les normes relatives à la quantité de murs porteurs nécessaires et au diamètre minimal des poteaux ont été révisées pour tenir compte de l'alourdissement des bâtiments lié aux exigences d'efficacité énergétique. Une mesure transitoire permettait, pour les anciens bâtiments de catégorie 4 de 300 m² de surface totale maximum dont les travaux démarraient dans l'année suivant l'entrée en vigueur de la réforme (jusqu'au 31 mars 2026), de continuer à appliquer les anciennes normes ; cette mesure transitoire a pris fin en mars 2026. Le MLIT précise que même pour un bâtiment ayant obtenu son certificat de conformité au titre de la mesure transitoire, si les travaux démarrent malgré tout à partir du 1ᵉʳ avril 2026, la conformité aux normes révisées devra être vérifiée notamment lors de l'inspection. Une maison à deux étages à haute performance d'isolation construite sur un terrain de 50 tsubo entre précisément dans ce cas de figure. Il est donc essentiel de vérifier, dès la phase initiale de conception, que le calcul de la quantité de murs porteurs respecte bien les nouvelles normes (sources : MLIT, « Normes relatives à la quantité de murs porteurs nécessaire pour les bâtiments en bois face à l'alourdissement lié à l'efficacité énergétique », et « Révision du champ d'application de la confirmation et de l'inspection des bâtiments »).
Le crédit d'impôt sur le prêt immobilier pour un emménagement en 2026 : jusqu'à 25 millions de yens d'écart selon la performance du logement
Le crédit d'impôt sur le prêt immobilier (住宅ローン減税, jūtaku rōn genzei), un dispositif fiscal japonais sans équivalent direct en France — où l'accession se soutient plutôt via le prêt à taux zéro ou des dispositifs de défiscalisation locative — s'applique pour tout emménagement entre le 1er janvier 2026 (Reiwa 8) et le 31 décembre 2030 (Reiwa 12). Le taux de déduction est de 0,7 %, et le plafond d'emprunt éligible ainsi que la durée de déduction pour une construction neuve varient selon la performance énergétique du logement, comme détaillé ci-dessous. Entre une maison à long terme de qualité certifiée (長期優良住宅) et une maison seulement conforme aux normes d'efficacité énergétique de base, l'écart de plafond d'emprunt atteint 25 millions de yens (≈ 147 100 €).
Tableau comparatif 2 : plafond d'emprunt et durée de déduction pour une construction neuve, emménagement à partir de 2026
| Catégorie de logement | Plafond d'emprunt (général) | Plafond d'emprunt (ménages avec enfants, etc.) | Durée de déduction | Années d'emménagement éligibles |
|---|---|---|---|---|
| Maison à long terme de qualité certifiée / maison bas carbone (長期優良住宅・低炭素住宅) | 45 millions ¥ (≈ 264 700 €) | 50 millions ¥ (≈ 294 100 €) | 13 ans | 2026-2030 |
| Maison à énergie quasi nulle, niveau ZEH (ZEH水準省エネ住宅) | 35 millions ¥ (≈ 205 900 €) | 45 millions ¥ (≈ 264 700 €) | 13 ans | 2026-2030 |
| Maison conforme aux normes d'efficacité énergétique de base (省エネ基準適合住宅) | 20 millions ¥ (≈ 117 600 €) | 30 millions ¥ (≈ 176 500 €) | 13 ans | 2026 et 2027 (non éligible à partir de 2028 ; pour les logements ayant obtenu la confirmation de construction avant fin 2027 notamment : 20 millions ¥ sur 10 ans) |
| Autres logements | Non éligible en principe | |||
La condition de revenu est un revenu total imposable inférieur ou égal à 20 millions de yens (≈ 117 600 €), et la condition de surface est une surface de plancher d'au moins 40 m² (50 m² pour les personnes dont le revenu total imposable dépasse 10 millions de yens, ≈ 58 800 €, ainsi que pour celles qui bénéficient de la majoration réservée aux ménages avec enfants). Par ailleurs, pour tout emménagement à partir de 2028 (Reiwa 10), les constructions neuves situées dans une zone rouge à risque de catastrophe, comme une zone d'alerte spéciale pour glissement de terrain, seront exclues du dispositif.
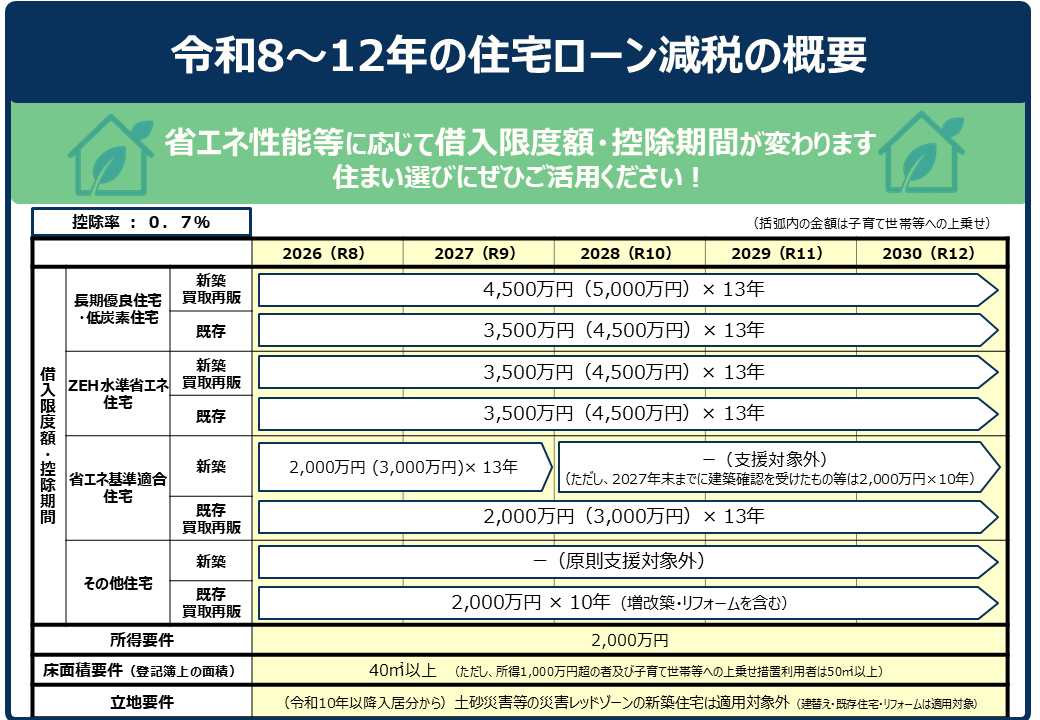
Pour une maison construite sur un terrain de 50 tsubo, la condition de surface ne pose aucune difficulté. C'est la performance du logement qui fait la différence. Opter pour le statut de maison à long terme de qualité certifiée alourdit les démarches de conception et de demande ainsi que le coût initial, mais fait passer le plafond d'emprunt éligible de 20 à 45 millions de yens. En utilisant le plafond de déduction à 0,7 % pendant 13 ans jusqu'à son maximum, la déduction totale atteint respectivement 1,82 million ¥ (≈ 10 700 €) et 4,095 millions ¥ (≈ 24 100 €), soit un écart d'environ 2,27 millions ¥ (≈ 13 400 €). À cela s'ajoute une mesure de réduction de moitié de la taxe foncière (固定資産税) pendant 3 ans pour une construction neuve, portée à 5 ans pour une maison certifiée à long terme de qualité (source : MLIT, « L'extension et le renforcement du crédit d'impôt sur le prêt immobilier ont été adoptés en Conseil des ministres ! » (26 décembre 2025, Reiwa 7)).
Plans de maison sur 50 tsubo : maison bigénérationnelle, plain-pied, patio — que permet réellement la surface ?
Pour savoir si une maison bigénérationnelle (二世帯住宅, une maison conçue pour deux foyers familiaux, typiquement des parents et leurs enfants adultes — une configuration culturelle courante au Japon, sans réel équivalent dans l'habitat familial français) tient sur un terrain de 50 tsubo, ou si une maison de plain-pied y est envisageable, la méthode la plus fiable consiste à partir de la surface nécessaire plutôt que du souhait initial. Le tableau suivant met en correspondance, pour quatre plans représentatifs, la surface d'emprise au sol et la surface de plancher nécessaires, ainsi que le coefficient d'emprise au sol et le coefficient d'occupation des sols requis pour les satisfaire.
Tableau comparatif 3 : faisabilité par type de plan sur 50 tsubo (165,29 m²)
| Plan | Surface de plancher indicative | Emprise au sol nécessaire | Coefficients nécessaires (emprise au sol / occupation des sols) | Évaluation pour 50 tsubo |
|---|---|---|---|---|
| Maison bigénérationnelle entièrement séparée (séparation par étage) | 170-200 m² | 85-100 m² | Emprise au sol 52-61 % / occupation des sols 103-121 % | Réaliste avec une emprise au sol de 60 % et une occupation des sols de 150 % ou plus ; avec 50 %, chaque foyer se retrouve à l'étroit |
| Plain-pied 4 pièces + salon-cuisine (4LDK) | 105-120 m² | 105-120 m² | Emprise au sol 64-73 % | Avec 60 % d'emprise au sol (99,2 m²), une configuration 3 pièces + salon-cuisine est la limite ; possible si l'assouplissement pour terrain d'angle ou zone de prévention incendie permet d'atteindre 70-80 % |
| Maison à deux étages avec patio (maison-cour) | 110-130 m² | 70-85 m² | Emprise au sol 43-52 % / occupation des sols 67-79 % | Réalisable avec 50 % d'emprise au sol et 100 % d'occupation des sols ; le plan le mieux adapté à un terrain de 50 tsubo |
| Maison à deux étages avec garage intégré | 130-150 m² (dont garage 15-20 m²) | 75-90 m² | Emprise au sol 46-55 % / occupation des sols 79-91 % | Facilement réalisable, car la surface du garage n'est pas comptée dans le calcul de l'occupation des sols jusqu'à 1/5 de la surface totale |
La lecture de ce tableau est simple : le plain-pied est contraint par le coefficient d'emprise au sol, la maison bigénérationnelle par le coefficient d'occupation des sols. Pour envisager sérieusement un plain-pied 4LDK, il faut choisir une zone d'usage avec un coefficient d'emprise au sol d'au moins 60 %, ou un terrain permettant l'assouplissement lié à un terrain d'angle ou à un bâtiment résistant au feu. Pour un investisseur familier du marché français, la maison bigénérationnelle japonaise se rapproche davantage, dans son intention, d'une division en deux logements indépendants au sein d'un même immeuble que d'une simple extension familiale. La comparaison des degrés de séparation et des coûts d'une maison bigénérationnelle est détaillée dans le prix de marché d'une maison bigénérationnelle entièrement séparée et la différence entre séparation gauche-droite et séparation par étage.
Trois moyens d'augmenter la surface habitable, et leurs conditions exactes
Il existe des moyens d'agrandir l'espace habitable tout en respectant les limites réglementaires. Mais si les conditions exactes du texte de loi ne sont pas maîtrisées, le projet peut s'effondrer au stade de la conception. Voici les trois points les plus souvent mal compris.
- Le sous-sol : en vertu de l'article 52, alinéa 3, de la loi sur les normes de construction, la surface de plancher d'un niveau souterrain dont le plafond ne dépasse pas 1 m au-dessus du niveau du sol, et affecté à un usage résidentiel ou assimilé (maison de retraite, etc.), n'est pas comptée dans la surface totale servant au calcul du coefficient d'occupation des sols, dans la limite d'un tiers de la surface de plancher totale affectée à un usage résidentiel ou assimilé. Il s'agit bien d'« un tiers de la surface de plancher cumulée de la partie résidentielle », et non d'« un tiers de la surface totale du bâtiment » — avec, en plus, une condition de hauteur de plafond. Sur un terrain à nappe phréatique haute ou à sol meuble, le coût grimpe fortement : la décision doit donc attendre les résultats de l'étude de sol.
- Balcons et avant-toits : toute partie qui dépasse de 1 m ou plus de l'axe central du mur extérieur est comptée dans l'emprise au sol jusqu'à une ligne reculée de 1 m depuis son extrémité (article 2, alinéa 1, point 2, du décret d'application de la loi sur les normes de construction). Il s'agit d'une règle de calcul de l'emprise au sol, à distinguer de la question, différente, de l'inclusion dans la surface de plancher. Lorsque le ministre du Territoire, des Infrastructures, des Transports et du Tourisme reconnaît une structure comme suffisamment ouverte, la partie située dans la limite de 1 m depuis l'extrémité n'est pas comptée : le traitement varie donc selon la forme des garde-corps et la présence ou non de murs.
- Combles aménagés et mezzanine (ロフト, loft) : la pratique courante veut qu'un espace de hauteur sous plafond de 1,4 m maximum, et dont la surface ne dépasse pas la moitié de celle de l'étage situé juste en dessous, ne soit compté ni dans le nombre d'étages ni dans la surface de plancher. Il ne s'agit toutefois pas d'un article de loi, mais d'un critère appliqué par l'autorité administrative compétente sur la base d'un avis technique. Les détails, comme la possibilité de fixer une échelle de façon permanente, varient d'une municipalité à l'autre : il faut donc vérifier ce point auprès du service d'urbanisme de la commune concernée.
Par ailleurs, les parties affectées à un garage automobile, comme un garage intégré, ne sont pas comptées dans la surface totale servant au calcul du coefficient d'occupation des sols, dans la limite d'un cinquième de la surface de plancher cumulée de tous les étages des bâtiments présents sur le terrain (article 2, alinéa 1, point 4-a, et alinéa 3, point 1, du décret d'application de la loi sur les normes de construction). Pour une maison de 150 m² de surface de plancher, cela représente jusqu'à 30 m² — de quoi loger presque intégralement un garage pour deux véhicules standard.
Habiter ou louer ? Comparaison de 4 stratégies de valorisation d'un terrain de 50 tsubo, rendement et fiscalité
Pour toute personne ayant acquis un terrain de 50 tsubo par succession, le choix décisif porte sur trois options : l'occuper soi-même, le louer, ou le conserver en terrain nu. La rentabilité n'est pas le seul critère : selon qu'une habitation y est construite ou non, la taxe foncière (固定資産税) sur le terrain peut varier jusqu'à un facteur 6 — un écart bien plus marqué que ce que connaît un propriétaire français, chez qui la taxe foncière ne dépend pas directement de la présence ou non d'un bâtiment d'habitation sur la parcelle.
Tableau comparatif 4 : quatre stratégies de valorisation d'un terrain de 50 tsubo
| Stratégie | Investissement initial indicatif | Taxe foncière sur le terrain (base d'imposition) | Évaluation pour les droits de succession | Liberté de sortie |
|---|---|---|---|---|
| Résidence principale (maison individuelle) | Coût de construction à partir d'environ 37 millions ¥ (≈ 217 600 €) | 165,29 m² entièrement en terrain résidentiel de petite taille, soit 1/6 du prix | Réduction de 80 % jusqu'à 330 m² au titre du terrain résidentiel désigné aux fins de succession ; les 50 tsubo entrent intégralement dans le champ | Grande liberté, tant pour la vente que pour la reconstruction |
| Immeuble locatif en bois (3 étages, 9-12 logements) | Coût de construction pour env. 297,5 m² de surface de plancher + aménagement extérieur | Évalué sur la base de (nombre de logements × 200 m²), donc entièrement au 1/6 | Réduction au titre de terrain avec bâtiment loué (貸家建付地) ; réduction de 50 % jusqu'à 200 m² au titre du terrain d'exploitation locative | Contraint pour la vente ou le changement d'usage tant que des locataires occupent les lieux |
| Parking mensuel (environ 6 places) | Faible : revêtement, marquage et enseigne uniquement | Pas d'exception « terrain résidentiel » ; imposé comme un terrain nu | Un parking à ciel ouvert est exclu de l'exception pour petits terrains résidentiels | Facile à reconvertir, un simple préavis de résiliation suffit |
| Conservation en terrain nu | 0 ¥ | Pas d'exception « terrain résidentiel » | Aucune réduction | La plus grande liberté, mais la charge fiscale la plus lourde |
La troisième colonne du tableau est décisive. L'exception applicable à la taxe foncière sur les terrains résidentiels ramène la base d'imposition à 1/6 du prix pour la partie inférieure ou égale à 200 m², et à 1/3 pour la partie qui dépasse 200 m². Or 50 tsubo, soit 165,29 m², est inférieur à 200 m² : même avec une seule maison individuelle, la totalité du terrain bénéficie du taux de 1/6. Pour un immeuble locatif collectif, l'évaluation se fait selon le ratio « surface divisée par le nombre de logements », si bien que la totalité du terrain bénéficie également du taux de 1/6 (article 349-3-2 de la loi sur la fiscalité locale). À l'inverse, un parking ou un terrain nu ne bénéficient d'aucune exception de ce type : construire ou non un logement fait donc varier la taxe foncière d'un facteur pouvant aller jusqu'à 6. La charge fiscale d'un terrain nu est détaillée dans le mécanisme qui peut multiplier par 6 la taxe foncière d'un terrain nu, et les stratégies de valorisation pour l'alléger.
Du point de vue de l'évaluation pour les droits de succession, la valeur d'un terrain avec bâtiment loué (貸家建付地, kashiya-tsukechi) — le cas d'un terrain sur lequel un immeuble locatif a été construit — se calcule ainsi : « valeur en tant que terrain à usage propre − (valeur en tant que terrain à usage propre × taux de droit de bail × taux de droit locatif × taux d'occupation locative) ». Le taux de droit de bail et le taux de droit locatif doivent être vérifiés région par région dans le barème d'évaluation patrimoniale de l'Agence nationale des impôts (国税庁, carte des valeurs vénales de référence et tableau des coefficients d'évaluation). Pour l'approche de la gestion locative comme stratégie de succession, voir pourquoi la gestion d'un immeuble locatif peut réduire les droits de succession, et le mécanisme de son évaluation.
Combien de logements un immeuble locatif de 50 tsubo peut-il compter ?
En résumé, pour un terrain de 50 tsubo avec un coefficient d'emprise au sol de 60 %, un coefficient d'occupation des sols de 200 % et une voie de desserte de 6 m, on peut compter environ 9 à 10 logements de 25 m² habitables, ou environ 12 logements de 20 m² habitables. Voici le détail du calcul :
- Emprise au sol maximale = 165,29 m² × 60 % = 99,2 m²
- Plafond d'occupation des sols = 165,29 m² × 200 % = 330,6 m² (avec une voie de 6 m, 6 × 4/10 = 240 %, donc c'est le coefficient désigné de 200 % qui devient le plafond)
- Pour un bâtiment à 3 étages, la surface de plancher réelle est de 99,2 m² × 3 = 297,5 m² (dans la limite du plafond d'occupation des sols)
- En comptant 15 à 20 % de parties communes (escaliers, couloirs), la surface habitable cumulée s'établit à 238-253 m²
- Avec des logements de 25 m² habitables : 9 à 10 logements ; avec des logements de 20 m² habitables : environ 12 logements
La situation change avec une voie de desserte de 4 m dans une zone résidentielle. Le coefficient d'occupation des sols étant alors limité à 4 × 4/10 = 160 % (264,5 m²), le nombre de logements retombe à 8-9 pour des logements de 25 m², et à environ 11 pour des logements de 20 m². Autrement dit, une voie de desserte 2 m plus étroite fait perdre 1 à 2 logements louables — et le revenu locatif potentiel à taux d'occupation plein diminue d'autant. Pour tout projet d'immeuble locatif, il faut donc vérifier la largeur de la voie de desserte avant même la surface du terrain.
Combien de places pour un parking mensuel ?
Si l'on transforme un terrain de 50 tsubo en parking mensuel, le nombre théorique de places obtenu en pavant uniquement l'espace de stationnement est de 11, mais le nombre réellement exploitable tourne autour de 6.
Selon les directives de conception et d'aménagement des parkings publiées par l'ancien ministère de la Construction (建設省), la taille d'une place de stationnement standard est de 6,0 m × 2,5 m (15,0 m²), celle d'une petite voiture de 5,0 m × 2,3 m (11,5 m²), et celle d'une kei-jidōsha (軽自動車, une voiture de « format léger », catégorie spécifiquement japonaise plus petite qu'une citadine européenne, avec une fiscalité et des dimensions réglementées) de 3,6 m × 2,0 m (7,2 m²). 165,29 m² ÷ 15,0 m² ≈ 11 places est la valeur théorique.
En pratique, il faut cependant réserver de l'espace pour la manœuvre des véhicules. Par exemple, sur un terrain de 16,5 m de façade sur 10 m de profondeur, avec une seule rangée accessible directement depuis la voie desservant le terrain, on obtient 16,5 m ÷ 2,5 m = 6 places. Ajouter une seconde rangée en fond de parcelle nécessiterait, en plus des 6,0 m de la place elle-même, une voie de circulation face aux places. Les mêmes directives recommandent une largeur de voie de circulation de 7,0 m pour une voiture standard (en l'absence de cheminement piéton séparé), avec un minimum absolu de 5,5 m en cas de contrainte. Le calcul 6,0 m + 5,5 m + 6,0 m = 17,5 m dépasse la profondeur de 10 m du terrain : deux rangées ne peuvent donc pas tenir. Mélanger des places réservées aux kei-jidōsha (3,6 m × 2,0 m) permet de monter à 7-8 places, mais restreint d'autant le bassin de locataires potentiels. Et comme indiqué plus haut, un parking ne bénéficie d'aucune exception « terrain résidentiel » pour la taxe foncière. La décision pratique consiste donc à comparer la hausse de la taxe foncière du terrain avec le revenu locatif généré. L'approche du compte de résultat selon le mode d'exploitation est détaillée dans le mécanisme, le démarrage et le rendement de l'exploitation d'un parking.
7 points à vérifier avant d'acheter ou de valoriser un terrain de 50 tsubo
Voici, dans l'ordre de vérification sur le terrain et auprès des services municipaux, une synthèse des points abordés jusqu'ici. Une fois ces sept points renseignés, la taille de la maison constructible et le contour du budget sont quasiment fixés.
- Zone d'usage, coefficient d'emprise au sol, coefficient d'occupation des sols : à vérifier auprès des informations d'urbanisme de la municipalité (plan d'urbanisme en ligne ou service d'urbanisme). Cela permet d'abord d'identifier à quelle ligne du tableau comparatif 1 correspond votre terrain.
- Largeur de la voie desservant le terrain et longueur de façade sur voie : à vérifier auprès du service de gestion des voies pour connaître la largeur homologuée, et à mesurer soi-même sur place. En dessous de 12 m, le coefficient d'occupation des sols peut être réduit. En dessous de 2 m de façade sur voie, la construction est tout simplement impossible.
- Désignation en zone de prévention ou de quasi-prévention des incendies : à vérifier auprès du service d'urbanisme. Les spécifications résistantes ou semi-résistantes au feu ont un impact direct sur le coût de construction, mais permettent aussi un assouplissement de 10 points du coefficient d'emprise au sol.
- Désignation ou non comme terrain d'angle : à vérifier auprès du service d'urbanisme. Les critères de désignation d'un terrain d'angle diffèrent selon les municipalités ; être situé à un angle ne garantit pas automatiquement l'assouplissement.
- Plan de secteur, limite de hauteur, recul du mur extérieur : à vérifier auprès du service d'urbanisme. Dans les zones résidentielles exclusives basse hauteur, une distance de recul du mur extérieur (1 m ou 1,5 m) peut être imposée, ce qui réduit la surface réellement constructible.
- Nature du sol et niveau de la nappe phréatique : à faire réaliser par une entreprise spécialisée en étude de sol. Ce point est particulièrement important en cas de projet de sous-sol : selon les résultats, l'écart peut atteindre plusieurs millions de yens.
- Normes de quantité de murs porteurs à partir d'avril 2026 : à vérifier auprès de l'architecte, en s'assurant que le calcul de la quantité de murs porteurs suit bien les nouvelles normes. La mesure transitoire a pris fin pour les travaux ayant démarré jusqu'au 31 mars 2026.
Questions fréquentes (FAQ)
Q. Quel est le prix de marché d'un terrain de 50 tsubo ?
D'après le prix moyen des terrains résidentiels de l'enquête officielle sur les prix fonciers de Reiwa 8, cela représente environ 141,55 millions ¥ (≈ 832 600 €) dans les 23 arrondissements de Tokyo, environ 49,74 millions ¥ (≈ 292 600 €) à Osaka, environ 38,02 millions ¥ (≈ 223 600 €) à Nagoya, environ 19,4 millions ¥ (≈ 114 100 €) à Sapporo, et environ 5,77 millions ¥ (≈ 33 900 €) à Aomori. Pour un même terrain de 50 tsubo, l'écart entre villes dépasse un facteur 20. Le prix réel d'une transaction varie selon la distance à la gare, la configuration de la voie desservant le terrain et la forme de la parcelle : ces montants doivent donc être utilisés comme une valeur de référence pour un terrain résidentiel moyen dans la ville concernée.
Q. Combien de pièces (LDK) peut-on construire sur un terrain de 50 tsubo ?
Avec un coefficient d'emprise au sol de 50 % et un coefficient d'occupation des sols de 100 %, on peut construire jusqu'à 165,3 m² de surface de plancher, ce qui rend réaliste une configuration 4LDK à 5LDK (4 à 5 pièces + salon-cuisine) sur deux étages. Avec un coefficient d'emprise au sol de 40 % et un coefficient d'occupation des sols de 80 %, la surface de plancher se limite à 132,2 m², ce qui plafonne généralement à 4LDK. Attention toutefois : si la voie desservant le terrain fait moins de 12 m, le coefficient d'occupation des sols est réduit. Ne vous fiez donc pas uniquement au coefficient désigné et recalculez à partir de la largeur de la voie.
Q. Combien coûte la construction d'une maison de 50 tsubo (50 tsubo de surface de plancher) ?
En calculant sur la base du coût de construction moyen national par m² relevé par l'enquête 2025 auprès des emprunteurs Flat 35 pour une maison sur plan (359 000 ¥/m², ≈ 2 112 €/m²), on obtient 165,29 m² × 359 000 ¥ ≈ 59,3 millions ¥ (≈ 348 800 €). Avec la moyenne de la région du Grand Tokyo, 387 000 ¥/m², le montant atteint environ 64 millions ¥ (≈ 376 500 €). Ce montant n'inclut ni le prix du terrain, ni les frais d'enregistrement, ni l'aménagement extérieur.
Q. Combien de logements un immeuble locatif de 50 tsubo peut-il compter ?
Pour un terrain avec un coefficient d'emprise au sol de 60 %, un coefficient d'occupation des sols de 200 % et une voie desservant le terrain de 6 m, en construisant un bâtiment à 3 étages, la surface de plancher de 297,5 m², une fois les parties communes déduites, permet de compter à titre indicatif 9 à 10 logements de 25 m² habitables, ou environ 12 logements de 20 m² habitables. Si la voie desservant le terrain ne fait que 4 m, le coefficient d'occupation des sols redescend à 160 %, ce qui réduit le nombre de logements de 25 m² habitables à 8-9.
Q. Que devient la taxe foncière si l'on transforme un terrain de 50 tsubo en parking ?
L'exception applicable aux terrains résidentiels ne s'appliquant plus, la base d'imposition de la taxe foncière du terrain repasse de 1/6 du prix à sa valeur pleine. Or, avec une habitation construite, la partie inférieure ou égale à 200 m² est imposée sur 1/6 du prix : la comparaison directe fait donc apparaître un écart pouvant atteindre un facteur 6. La décision doit se prendre en comparant si le revenu du parking dépasse cette hausse de taxe foncière.
Q. Une maison bigénérationnelle est-elle réaliste sur 50 tsubo ?
Avec un coefficient d'emprise au sol de 60 % et un coefficient d'occupation des sols de 150 % ou plus, une maison bigénérationnelle entièrement séparée (séparation par étage) est tout à fait réaliste. Pour garantir 170 à 200 m² de surface de plancher, il faut 85 à 100 m² d'emprise au sol ; avec un coefficient d'emprise au sol de 50 % (82,6 m²), chaque foyer se retrouve à l'étroit. Au moment de la succession, ce type de terrain peut bénéficier, au titre du terrain résidentiel désigné, d'une réduction de 80 % de la valeur d'évaluation jusqu'à 330 m² : il est donc rassurant de faire vérifier les conditions par un conseiller fiscal (税理士, zeirishi, l'équivalent japonais d'un expert-comptable/conseiller fiscal).
Sources et références
- MLIT (国土交通省), « Enquête officielle sur les prix fonciers de Reiwa 8 » (au 1er janvier 2026)
- MLIT, « Enquête officielle sur les prix fonciers de Reiwa 8 » — Prix moyen des terrains résidentiels des chefs-lieux de préfecture (PDF)
- MLIT, « Enquête officielle sur les prix fonciers de Reiwa 8 » — Tableau 3, variations moyennes annuelles par zone et par usage (PDF)
- MLIT, « Aperçu des résultats de l'enquête officielle sur les prix fonciers de Reiwa 8 » (PDF)
- Japan Housing Finance Agency (住宅金融支援機構), tableaux de synthèse de l'« Enquête 2025 auprès des emprunteurs Flat 35 »
- Loi sur les normes de construction (建築基準法, e-Gov, moteur de recherche officiel des lois japonaises) — articles 52 et 53
- Décret d'application de la loi sur les normes de construction (建築基準法施行令, e-Gov) — article 2
- MLIT, « Article 10 de la loi sur l'efficacité énergétique des bâtiments — Extension du champ d'application de l'obligation de conformité aux normes d'efficacité énergétique »
- MLIT, « Les règles changent à partir d'avril 2025 ! » — document d'information destiné aux architectes et constructeurs (PDF)
- MLIT, « La mesure transitoire relative aux normes de quantité de murs porteurs prend fin en mars 2026 (Reiwa 8) » (PDF)
- MLIT, « Révision du champ d'application de la confirmation et de l'inspection des bâtiments »
- MLIT, « Normes relatives à la quantité de murs porteurs nécessaire pour les bâtiments en bois face à l'alourdissement lié à l'efficacité énergétique »
- MLIT, « L'extension et le renforcement du crédit d'impôt sur le prêt immobilier ont été adoptés en Conseil des ministres ! » (26 décembre 2025, Reiwa 7)
- MLIT, « Mesures relatives au crédit d'impôt sur le prêt immobilier et aux dispositifs de soutien à l'accession » (PDF)
- MLIT, « Crédit d'impôt sur le prêt immobilier »
- Ministère des Affaires intérieures et des Communications (総務省), « Aperçu de la taxe foncière »
- Loi sur la fiscalité locale (地方税法, e-Gov) — article 349-3-2, exception à la base d'imposition de la taxe foncière pour les terrains résidentiels
- Agence nationale des impôts (国税庁), n° 4124, exception relative à la valeur des terrains à usage professionnel ou résidentiel transmis par succession (exception pour petits terrains résidentiels)
- Agence nationale des impôts (国税庁), n° 4614, évaluation d'un terrain avec bâtiment loué
- Ancien ministère de la Construction (建設省), « Directives de conception et d'aménagement des parkings » (PDF)
