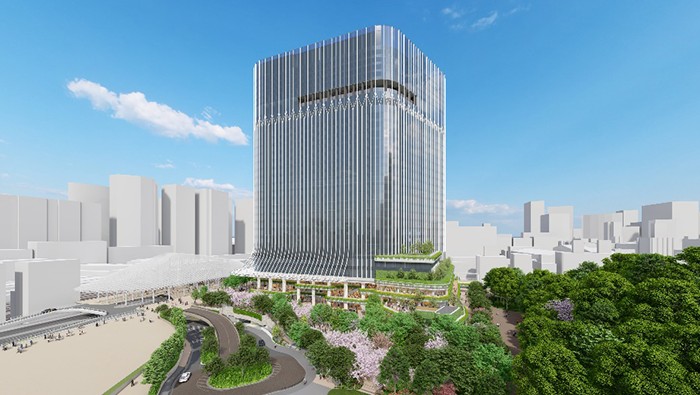
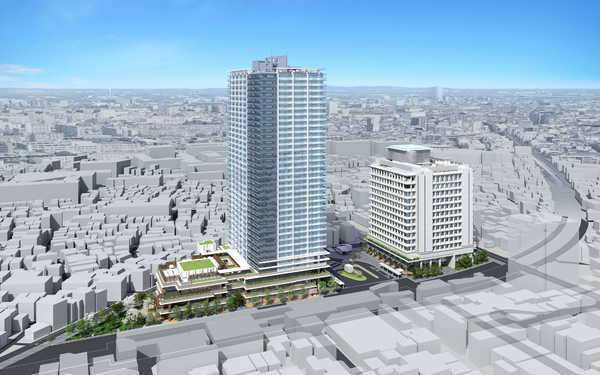
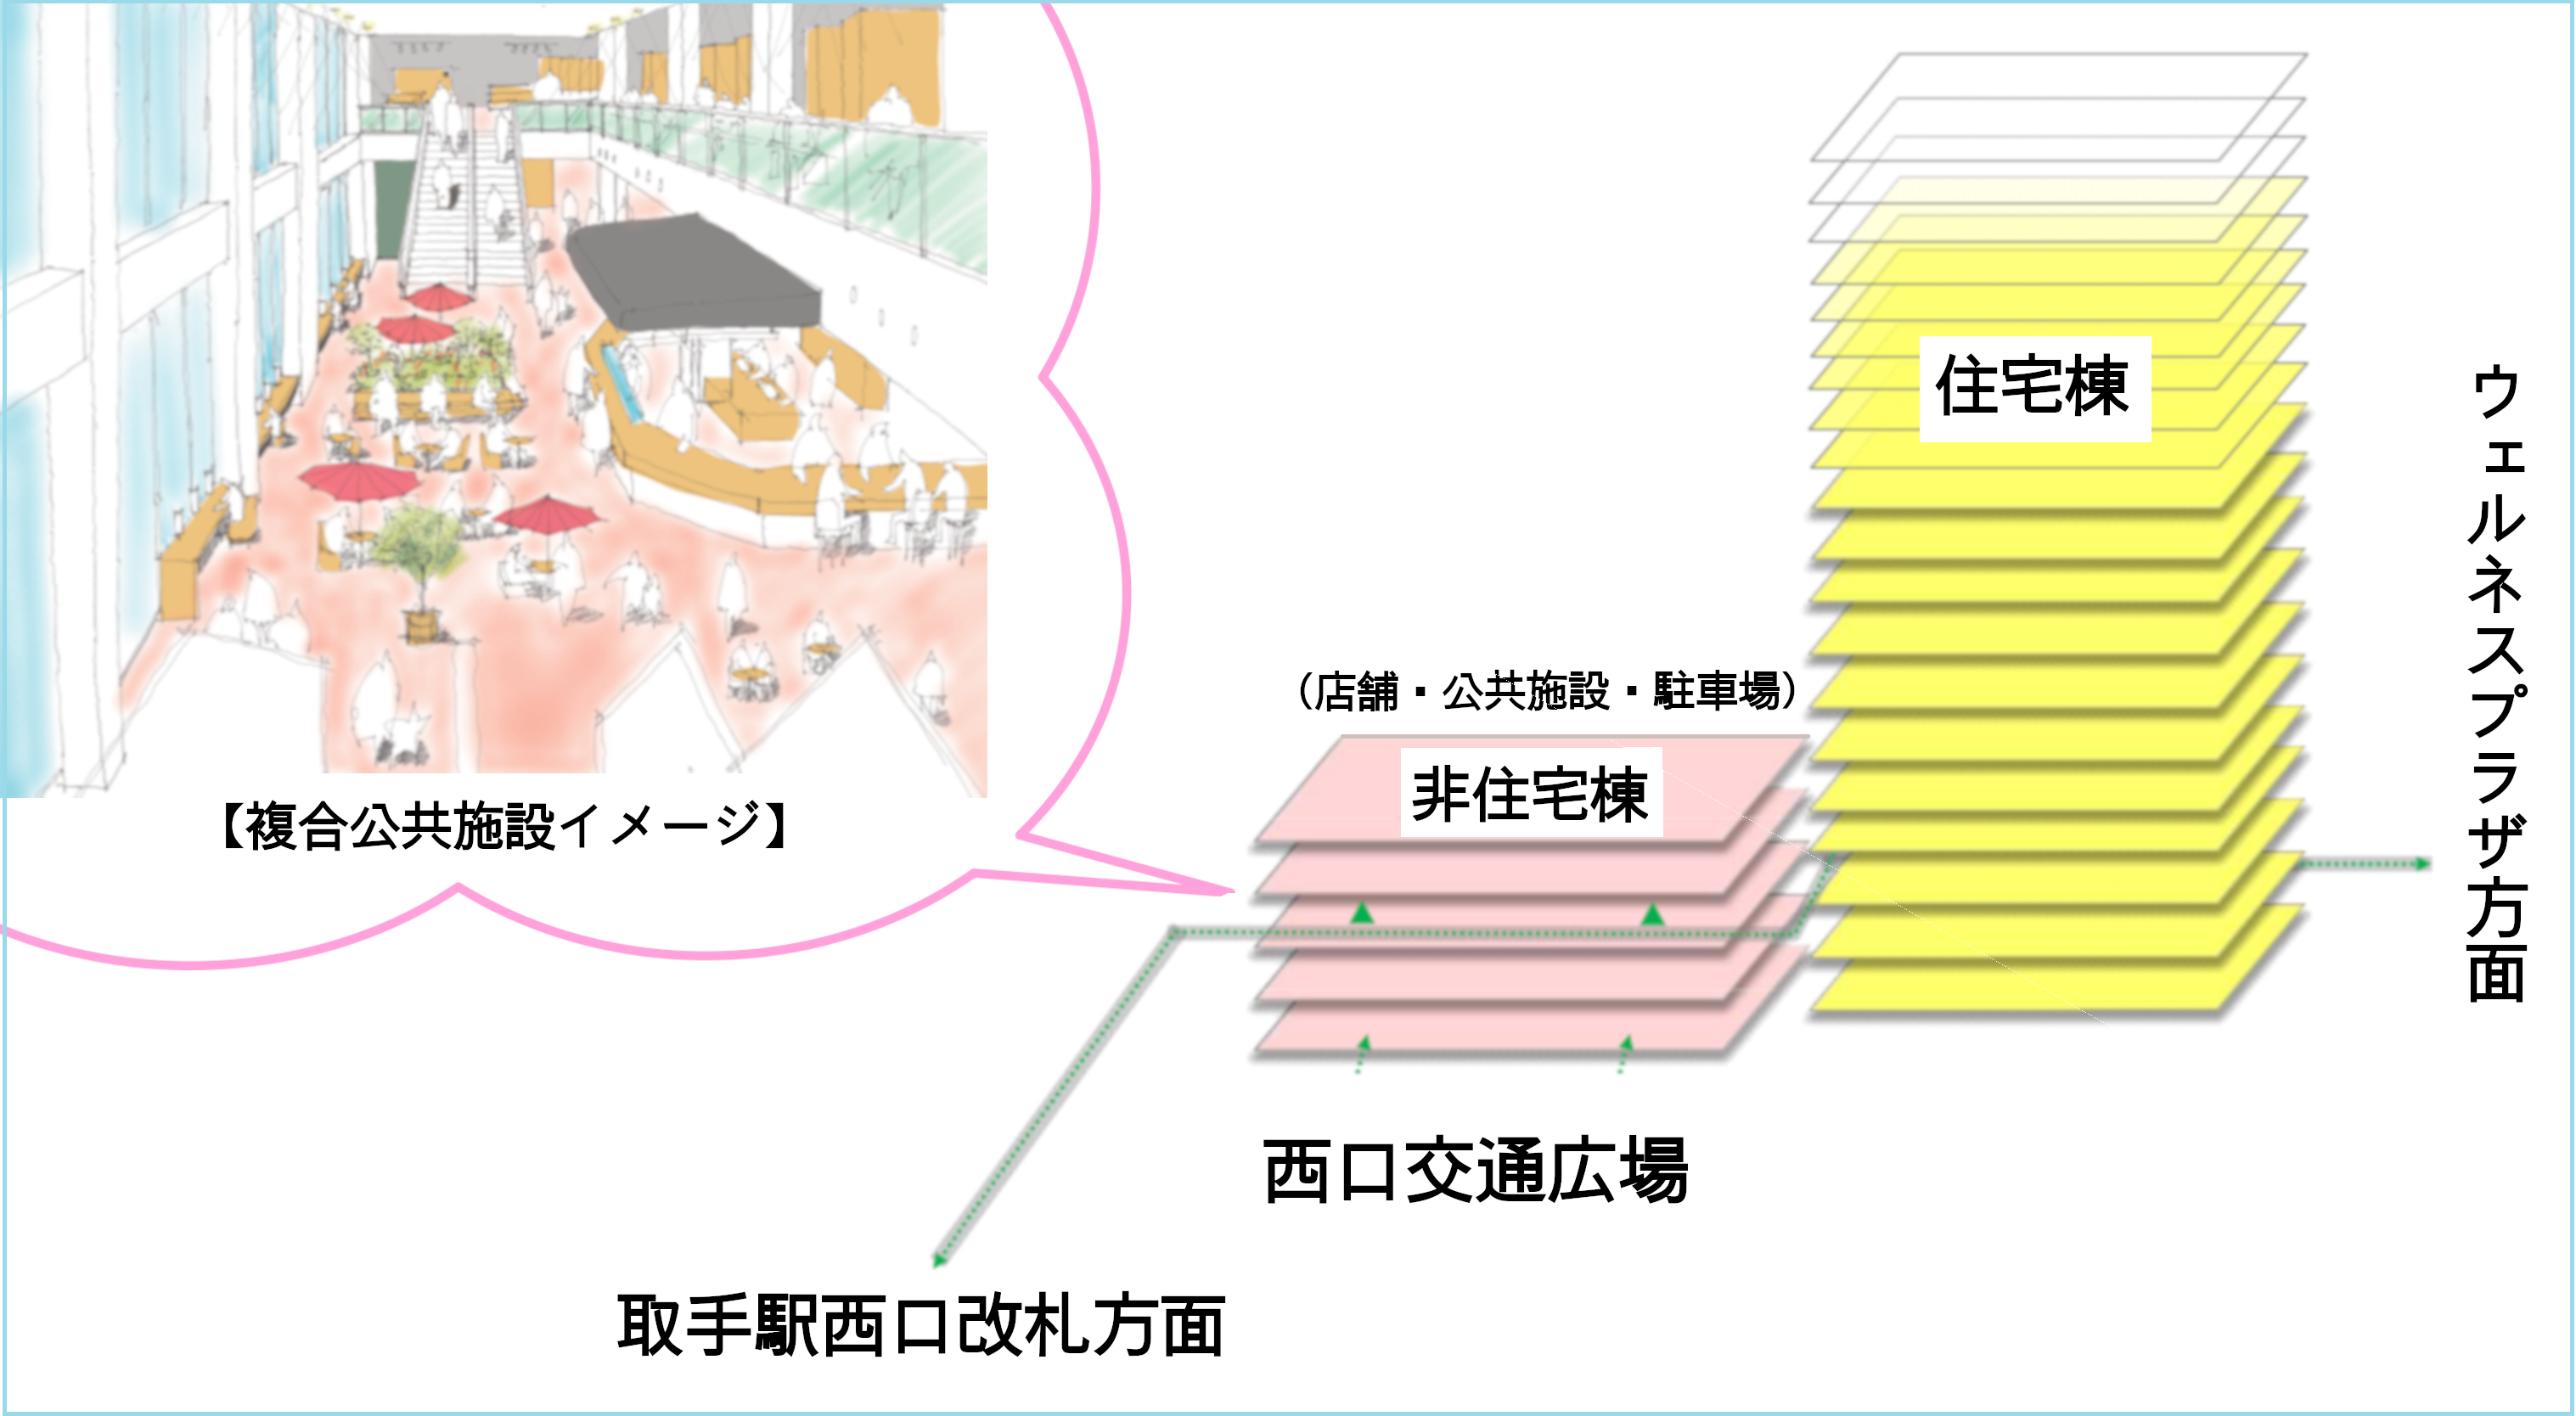
大阪都心目前正以梅北(Umekita,大阪車站北側)、中之島與難波周邊為中心,同時推進多項大規模再開發。日本的再開發多以「市街地再開發事業」(shigaichi saikaihatsu jigyō,結合權利轉換與公共設施整備的日本都市更新制度)或鐵路公司主導的街區整備進行,與台灣的都市更新、捷運聯合開發在推動主體與節奏上都不盡相同。當城市骨架被重新改寫時,無論是已持有不動產的業主,或正考慮進場的投資人,都迎來重新檢視資產策略的重要節點。我們INA&Associates株式會社重視的是,不把這些變化當成一時的話題,而是從長期資產價值的角度冷靜看待。
本文將整理大阪都心再開發對不動產市況的影響,並從如何定位資產、如何守護與培育資產的角度加以解說。基於重視信賴與誠實的立場,我們不只談優點,也會坦白說明需要留意之處。
大阪都心再開發的全貌
大阪再開發的特點,在於並非侷限於單一地區,而是多個據點以「面」的方式相互串連、同步推進。先俯瞰整體樣貌,才能看清各個區域的定位。對熟悉台北「東區、信義、南港」等單點新興商圈輪動的台灣讀者來說,大阪的特色是多個性格迥異的據點同時成形。
主要再開發據點的分布
大阪車站北側的梅北地區,正被打造為綠地與複合設施一體化的新都心門面。此外,中之島的文化、醫療與商務機能聚集,難波、新今宮等南部地區觀光與生活的交會點,以及御堂筋沿線(大阪主要的南北向林蔭大道)的空間重整等,性格各異的據點正平行推進。
這些計畫都與鐵路網轉乘節點的強化一併規劃,屬於不是單點開發,而是以線與面串連的重整,這一點與過去零星的單一再開發不同。正因如此,判斷時不能只看單一區域的動向,而需要以整個城市人流的變化來理解。
與廣域交通基礎建設的連動
左右再開發價值的最大因素之一,是交通便利性的變化。新的鐵路路線整備與既有路線轉乘機能的強化,可能帶動周邊居住需求與商業需求的提升。我們認為,在長期資產判斷上,與其看建物本身新不新,看清交通骨架如何改變才是本質。日本都市的生活圈高度依賴鐵路,車站與路線的變化對不動產價值的影響,往往比以汽車通勤為主的城市更直接。
再開發對不動產價值的本質影響
再開發未必會一致推升周邊所有不動產的價值。理解這些影響是透過什麼機制產生,是避免過度期待或過度不安的第一步。
需求結構改變的機制
大規模開發帶來辦公、商業與住宅的新增供給後,就業人口與來訪人潮增加,周邊租賃需求往往會變得更厚實。另一方面,大量新建案供給會與既有物件形成競爭,對屋齡較高的建物而言,也可能成為相對競爭力下降的因素。由於需求增加與供給增加同時發生,即使在同一區域內,也容易出現贏家與輸家的差距。
效果因時間軸而異
再開發的效果不會在完工後一次顯現。隨著計畫公布期、施工期、開業後成熟期的推進,市場會依序經歷期待先行、供給增加帶來的調整,以及實際需求逐步落地等不同階段。我們認為,在資產形成上最重要的,是不為短期價格波動患得患失,而以長期視野穩健判斷。這與台灣市場常見「消息面一出、價格先漲」的節奏相似,但日本的計畫期往往更長,期待與實需之間的落差也可能持續更久。
從區域看特徵與注意事項
雖然同樣稱為大阪都心,各區域的需求性質與風險卻大不相同。以下整理具代表性的性格差異。此處所示僅為一般趨勢,個別物件的判斷仍不可缺少實地精查。
| 區域性格 | 主要需求族群 | 優勢 | 注意事項 |
|---|---|---|---|
| 大阪車站北側的新據點型 | 大型企業辦公與高品質住宅需求 | 品牌力與交通轉乘節點性 | 取得價格容易偏高 |
| 中之島等文化與醫療聚集型 | 專業人士、研究機構、法人 | 穩定的實際需求與高地段等級 | 用途受限,流動性有落差 |
| 難波與南部的生活商業型 | 觀光客、單身族、在地生活者 | 需求廣泛且復原力強 | 容易受景氣與觀光動向左右 |
| 御堂筋沿線的重整型 | 品牌商業與辦公 | 象徵性與沿街價值 | 法規與共同開發的協調容易曠日費時 |
以「地段等級」與「用途彈性」來看
評估區域時,我們重視地段等級與用途彈性這兩條軸線。等級高的地段即使在景氣衰退時,價格下檔也往往較有支撐;相對地,用途偏向特定業種的物件,面對環境變化時通常較脆弱。綜合兩者的平衡,判斷是否能長期持有,才是關鍵。
資產策略的擬定:持有、取得、出售
在再開發階段,應採取的策略會因目前持有什麼、接下來打算如何行動而不同。以下依三種代表性立場整理思考方式。
已經持有物件時
若已持有鄰近都心的不動產,首先要看清再開發帶來的需求變化,對自己的物件是順風還是逆風。若是順風,就透過設備更新與租戶組成調整來提高競爭力;若是逆風,則有計畫地檢討出場時機。什麼都不做也是一種選擇,但那應該是在充分掌握現況之後所做的判斷。
接下來考慮取得時
考慮取得時,要謹慎確認價格是否只因開業前的期待而先行上漲。即使將未來租金與出租率的前提保守設定,收支仍能成立嗎?確認這一點並擬定不勉強的資金計畫,是基本原則。有時比起話題中心本身,把目光放在受惠效果外溢、價格相對便宜的周邊區域,反而能提高長期投資效率。從台灣跨境投資時,還需另外考量匯率與融資條件,保守設定前提的重要性更高。
考慮出售或資產重組時
再開發受到矚目的時期,也是重新檢視持有資產、將其重組為更容易傳承給下一代形式的好時機。不過,越是受到關注的時候,越不能急於出售。我們建議在包含稅負與再投資標的在內的整體規劃中,尋找最適當的時機。對重視家族資產傳承的台灣、香港投資人而言,日本的繼承與贈與稅制和本國不同,更值得在重組前提早規劃。
投資判斷時應確認的檢查重點
以下將檢討個別物件時至少應掌握的確認項目,整理為步驟。依序檢查,可以減少因疏漏導致的失敗。
- 以公部門資料確認交通動線的現況與未來計畫(是否有新車站或路線強化)
- 掌握周邊新增供給量,以及與既有存量物件之間的競爭關係
- 保守估算預期租金與出租率,試算收支是否成立
- 確認用途地域(yōto chiiki,日本都市計畫的土地使用分區)、容積率等都市計畫上的限制與未來潛力
- 精查建物的合法性、耐震性與修繕紀錄等物理性風險
- 在取得前就先設想出場方式(未來的出售對象與流動性)
數字以「保守」設定為原則
因為對再開發的期待,而以租金上漲或滿租為前提做出樂觀試算,是典型的失敗開端。我們建議的計畫是,即使在租金持平或小幅下滑、空置期間拉長等保守前提下,也能撐得住。正因如此,即使前提落空也不致造成致命傷的餘裕,才是長期守護資產的關鍵。
再開發階段容易被忽略的風險
越是談論利多的時候,風險越容易被藏在背後。基於重視信賴與誠實的立場,我們也坦白分享缺點。
供給過剩與期待落空
當大規模開發集中時,供給可能暫時超過需求,使租金與價格進入調整階段。此外,計畫延宕或內容變更導致原本期待落空的風險,也始終存在。不可忘記,越是以話題性為依據的投資,越容易受到這類調整的衝擊。
成本與制度面的變動
建築費、利率與稅制,會大幅左右資產的實質收益。近年來建材價格與人事費用持續上漲,修繕與改建的成本比過去更加沉重。制度面也可能出現調整,因此保有餘裕的資金計畫,以及由專業人士定期檢查,都不可或缺。
INA&Associates的觀點
我們不把不動產視為「猜測價格漲跌的對象」,而是視為「長期為所有相關者帶來價值的資產」。即使在再開發這樣光鮮亮麗的階段,這個態度也不會改變。
我們重視的是,不被眼前的行情氛圍左右,持續累積讓持有者、使用者與地方社會都能認同的選擇。人才(日文寫作「人財」,意指人是珍貴的資產)才是最大的資產,這份信念在不動產事業中同樣適用;唯有支撐物件的營運與相關者之間的信賴關係,資產才能長久保有價值。一方面不畏失敗、正面迎向新局面,另一方面將判斷的基礎放在誠實與長期視野上。這就是我們面對大阪都心變化的基本姿態。
更宏觀的市況分析與資產策略思維,我們也持續在不動產網絡分類中發布,歡迎一併參閱。
總結
大阪都心的再開發,是以「面」重新改寫城市骨架的大趨勢,對持有不動產的人來說,是重新檢視資產策略的好機會。另一方面,再開發並不會一致推升周邊所有物件,在需求與供給同時增加的情況下,區域與物件之間會出現差距。正因如此,以交通骨架的變化為主軸看清本質、以保守方式設定數字、誠實估算風險,都不可或缺。我們認為,不追逐短期價格波動,而以長期視野穩健面對,才是在變化時代守護並培育資產的正道。
常見問題
只要靠近再開發區域,任何物件都會增值嗎?
不,未必會一致增值。再開發在推升需求的同時也會增加新供給,因此依屋齡與用途不同,有些物件的競爭力會相對下降。重要的是看清地段等級與用途彈性,個別判斷。
再開發完工前與完工後,哪個時點較適合取得?
無法一概而論。完工前價格容易因期待而先行,有偏貴的風險。完工後實際需求較容易看清,但也可能已反映在價格中。無論如何,我們建議以「在保守收支前提下仍能成立」作為判斷標準。
投資判斷時最應重視的是什麼?
以交通動線的現況與未來變化為主軸,綜合確認周邊供給狀況、保守估算的收支、都市計畫上的限制、建物的物理性風險,以及出場時的流動性。不只以話題性為依據,而是擬定即使前提落空也能承受的計畫,這一點很重要。
目前持有的都心物件,該如何重新檢視?
首先請看清再開發帶來的需求變化,對您的物件是順風還是逆風。若是順風,就透過設備更新與租戶組成調整提高競爭力;若是逆風,則有計畫地檢討出場時機。難以判斷時,建議請專業人士精查現況。