在大阪都心,以梅北(うめきた, Umekita,即大阪站北侧地区)、中之岛和难波周边为中心,多个大规模再开发项目正在同时推进。在这种城市骨架被重新描绘的阶段,无论是已经持有不动产的人,还是正在考虑购入的人,都迎来了重新审视资产战略的重要节点。我们INA&Associates株式会社重视的是,不把这些变化当作一时的话题,而是从长期资产价值的角度冷静看待。
本文将梳理大阪都心再开发对不动产市况的影响,并从如何定位资产、如何守护和培育资产的视角加以解读。日本的城市再开发多由铁路公司、开发商与行政机关协同推进,并与轨道交通网络的改造紧密结合,这一点与中国内地由地方政府主导土地出让、开发商成片建设的模式有明显区别。作为重视信赖与坦诚的一方,我们不仅介绍其优点,也会如实说明需要注意的地方。
大阪都心再开发的全貌
大阪再开发的特点在于,它并不局限于某一个地区,而是多个据点以“面”的形式相互连接、同时推进。先俯瞰全貌,才能看清各个区域的定位。对于熟悉上海、深圳等城市“新区”式开发的读者来说,大阪更像是在既有成熟城区内部进行的多点更新。
主要再开发据点的分布
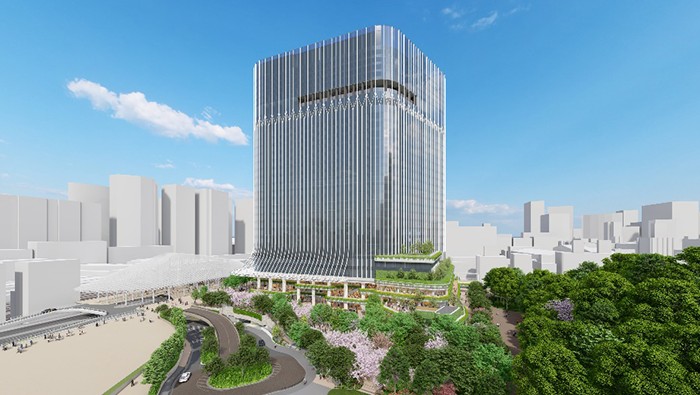
大阪站北侧的梅北地区,正被打造为绿地与综合设施融为一体的都心新门面。此外,中之岛的文化、医疗和商务功能集聚,难波、新今宫等南部地区作为观光与生活的交汇点,以及御堂筋(大阪市中心的南北主干道)沿线的空间重组等,性质各异的据点也在同步推进。
这些项目与铁路网络枢纽功能的强化一并规划,不是点状开发,而是以线和面相连的重组,这正是它与以往单发式再开发的不同之处。正因如此,不能只看某一个区域的动向就作出判断,而需要从整座城市人流变化的角度来把握。
与广域交通基础设施的联动
左右再开发价值的最大因素之一,是交通便利性的变化。新铁路线路的建设以及既有线路枢纽功能的强化,可能会整体抬升周边的居住需求和商业需求。我们认为,与其关注单体建筑的新旧,不如看清交通骨架将如何改变,这才是长期资产判断的本质。在日本,大城市居民的日常出行高度依赖轨道交通,车站可达性对租金和资产价值的影响,往往比在以私家车出行为主的城市更加直接。
再开发对不动产价值的本质影响
再开发未必会让周边所有不动产的价值一律上升。理解其影响是通过怎样的机制产生的,是避免过度期待或不安的第一步。
需求结构变化的机制
大规模开发带来办公、商业和住宅的新增供给后,就业人口和到访人群随之增加,周边的租赁需求往往会变得更加厚实。另一方面,大量新建供给会与既有物业形成竞争,对楼龄较长的建筑而言,也可能成为相对竞争力下降的原因。需求增加与供给增加同时发生,因此即使在同一区域内,也容易拉开赢家与输家的差距。
效果因时间轴而异
再开发的效果并不会在竣工后一下子显现。在计划公布期、施工期、开业后的成熟期这条时间轴上,会依次经历预期先行、供给增加带来的调整、实际需求逐步落地等不同阶段。我们认为,不因短期价格波动而患得患失,以长期视野沉稳判断,才是资产形成中最重要的事情。
分区域看特点与注意事项
同样是大阪都心,各区域的需求性质和风险差异很大。这里整理代表性的特征差异。这里所示的仅为一般倾向,判断具体物业时离不开实地的细致调查。
| 区域性质 | 主要需求群体 | 优势 | 注意事项 |
|---|---|---|---|
| 大阪站北侧新据点型 | 大企业办公、高品质住宅需求 | 品牌力与交通枢纽性 | 购入价格容易偏高 |
| 中之岛等文化、医疗集聚型 | 专业人士、研究机构、法人 | 稳定的实际需求与较高的地段格调 | 用途受限,流动性存在差异 |
| 难波及南部生活商业型 | 游客、单身人士、居民 | 需求面广、恢复力强 | 容易受景气和观光动向影响 |
| 御堂筋沿线重组型 | 品牌商业、办公 | 象征性与沿街价值 | 法规及共同开发的协调容易旷日持久 |
从“地段格调”与“用途灵活性”来看
评价区域时,我们重视“地段格调”和“用途灵活性”两条主轴。格调高的地段即使在经济衰退期,价格下限也往往较为坚挺;而用途偏向特定行业的物业,则往往难以应对环境变化。权衡两者,判断能否长期持有,是关键所在。
资产战略的制定:持有、购入与出售
在再开发阶段,应采取的战略取决于你现在持有什么、今后打算怎么行动。下面按三种代表性立场分别梳理思路。
已经持有的情况
如果已经持有靠近都心的不动产,首先要判断再开发带来的需求变化,对自己的物业来说是顺风还是逆风。若是顺风,就通过设备更新和调整租户构成来提高竞争力;若是逆风,就有计划地研究退出时机。什么都不做也是一种选择,但那应当是在充分掌握现状之后作出的判断。
今后考虑购入的情况
考虑购入时,要谨慎查看价格是否仅凭开业前的预期而先行上涨。确认即使把未来租金和出租率的前提设定得较为保守,收支依然成立,并制定量力而行的资金计划,这是基本原则。有时与其关注话题中心地本身,不如把目光投向能分享其外溢效应、价格相对便宜的周边区域,长期投资效率反而更高。与中国内地投资者熟悉的“买在规划公布前”的思路相比,日本成熟市场中预期往往较早反映在价格里,更需要冷静核算。
考虑出售或资产置换的情况
再开发受到关注的阶段,也是重新审视所持资产、将其置换为更便于传承给下一代的形式的好时机。不过,越是关注度高的时候,越忌讳急于出售。建议在包括税负和再投资去向在内的整体设计中,寻找最合适的时机。对跨境投资者而言,还需要把日本的税制与本国税务处理一并纳入考虑。
投资判断时应确认的检查要点
下面以步骤形式,整理研究具体物业时至少应掌握的确认事项。按顺序逐项检查,可以减少因疏漏导致的失败。
- 通过公开资料确认交通可达性的现状与未来规划(是否有新车站、线路强化等)
- 掌握周边的新增供给量,以及与既有存量之间的竞争关系
- 保守估算预期租金和出租率,试算收支是否成立
- 确认用途地域(用途地域, yōto chiiki,日本城市规划中规定可建建筑类型的分区制度)、容积率等城市规划上的限制以及未来潜力
- 细致核查建筑的合法合规性、抗震性能、修缮记录等物理风险
- 在购入之前就设想好退出方式(未来的出售对象与流动性)
数字原则上要“保守”设定
出于对再开发的期待,以租金上涨、满租运营为前提做出乐观测算,是典型的失败入口。我们建议制定即使在租金持平或小幅下降、空置期偏长等保守前提下也能承受的计划。正因如此,即使前提落空也不至于造成致命伤害的余地,才是长期守护资产的关键。
再开发阶段容易被忽视的风险
越是利好被广泛谈论的时候,风险越容易藏在背后。作为重视信赖与坦诚的一方,我们也如实分享其中的不利因素。
供给过剩与预期落空
大规模开发集中时,供给可能暂时超过需求,租金和价格进入调整阶段。此外,计划延期或内容变更导致最初预期落空的风险也始终存在。越是以话题性为依据的投资,越经不起这种调整,这一点不可忘记。
成本与制度层面的变动
建筑费用、利率和税制会在很大程度上左右资产的实际收益。近年来建材价格和人工成本持续上涨,修缮和重建的成本比以前更加沉重。制度层面也可能出现调整,因此留有余地的资金计划,以及由专业人士进行的定期检查必不可少。
INA&Associates的视角
我们并不把不动产视为“押注价格涨跌的对象”,而是视为“长期为所有相关者带来价值的资产”。即使在再开发这样光鲜的阶段,这一姿态也不会改变。
我们重视的是,不被眼前的行情所左右,持续作出让持有者、使用者和地区社会都能认同的选择。我们坚信人才是最大的资产(公司内部称之为“人财”,意为把人视作财富),这一点在不动产事业中同样适用:只有在支撑物业的运营以及与相关各方的信赖关系都到位时,资产才能长久保值。既不惧怕失败、积极面对新的局面,又把坦诚与长期视野作为判断的根基。这就是我们面对大阪都心变化的基本姿态。
更宏观的市况分析和资产战略思路,我们也会持续在不动产网络栏目中发布。欢迎一并参阅。
总结
大阪都心的再开发,是以“面”的形式重新描绘城市骨架的一股大潮,对持有不动产的人来说,是重新审视资产战略的好时机。另一方面,再开发并不会让周边一切都一律上涨,在需求与供给同时增加的过程中,区域之间、物业之间会产生差距。正因如此,必须以交通骨架的变化为主轴看清本质,把数字设定得保守一些,并如实估算风险。我们认为,不追逐短期价格波动,而是以长期视野沉稳应对,才是在变化的时代守护和培育资产的正道。对希望分散配置海外资产的中国投资者而言,大阪提供了东京之外另一个具备流动性的日本都心市场选项,但同样需要遵循上述冷静判断的原则。
常见问题
只要靠近再开发区域,任何物业都会升值吗?
不,并不一定会一律升值。再开发在推高需求的同时也会增加新供给,因此根据楼龄和用途的不同,有些物业的竞争力会相对下降。重要的是看清地段格调和用途灵活性,逐一判断。
再开发竣工之前和之后,哪个才是购入良机?
不能一概而论。竣工前预期容易先行反映在价格上,存在买贵的风险。竣工后实际需求更容易看清,但价格也可能已经反映了这些因素。无论哪种情况,都建议以“即使收支前提保守也能成立”作为判断标准。
投资判断中最应重视的是什么?
以交通可达性的现状和未来变化为主轴,综合确认周边供给状况、保守估算的收支、城市规划上的限制、建筑的物理风险以及退出时的流动性。不要只以话题性为依据,而要制定即使前提落空也能承受的计划,这一点非常重要。
目前持有的都心物业,应该如何重新审视?
首先请判断再开发带来的需求变化,对您自己的物业来说是顺风还是逆风。若是顺风,就通过设备更新和调整租户构成来提高竞争力;若是逆风,就有计划地研究退出时机。如果难以判断,建议请专业人士对现状进行细致核查。